ВКР БИЗНЕС -ПЛАН ОАО ОПТИМА БАНК(2026)
ВКР:Анализ бизнес-планирования в деятельности ОАО «Оптима Банк»
Коммерческий банк ОАО «Оптима Банк» был образован 7 мая 1992 года как Кыргызский коммерческий банк содействия предпринимательству «Кыргызмелбизнесбанк». После изменения состава учредителей в 1993 году, банк был переименован в Кыргызский коммерческий банк развития и реконструкции энергетики АБ «Кыргызэнергобанк». В июне 2001 года АБ «Кыргызэнергобанк» был переименован в ОАО «Энергобанк». В июне 2004 года «АТФБанк» вложил свои средства в банк. Доля АО «АТФБанк» в уставном капитале ОАО «Энергобанк» составила 34,4 %. 29 ноября 2006 года, АО «АТФБанк» приобрел 5864685 экземпляров простых акций ОАО «Энергобанк» на сумму 293234250 (двести девяносто три миллиона двести тридцать четыре тысячи двести пятьдесят) сомов. После проведения сделки доля АО «АТФБанк» составила 94,17%. 14 декабря 2006 года, Банк прошел государственную перерегистрацию в Министерстве юстиции Кыргызской Республики в связи с изменением наименования на ОАО «АТФБанк – Кыргызстан»[5].
В ноябре 2007 г. Банк Австрии Кредитанштальт (ВА-СА), подразделение UniCredit Group для коммерческих банковских операций в Центральной и Восточной Европе, завершил процесс приобретения 91,8% от общего числа выпущенного акционерного капитала АО «АТФБанк». Примерная цена сделки составила 2,117 млн. долларов США (около 1,452 млн. евро по текущему курсу).
С ноября 2007 года ОАО «АТФБанк – Кыргызстан»- автоматически приобрел статус члена группы UniCredit Group и стал полноправным членом группы UniCredit Group. Со 2 июня 2010 года «АТФБанк-Кыргызстан», полноправный член одной из лидирующих финансовых групп Европы – UniCredit Group, отразил это и в названии Банка, изменив его на ОАО «ЮниКредит Банк».
2 мая 2013г. ТОО «КазНитрогенГаз» и UniCredit Bank Austria объявили о завершении сделки по купле-продаже доли в 99,75% в казахстанском АО «АТФБанк» (материн-ской компании ОАО «ЮниКредит Банк»). Сделка была одобрена Национальным Банком Республики Казахстан 29 марта 2013г. C 3 сентября 2013г. фирменное (полное официальное) наименование Банка: на русском языке: Открытое Акционерное Общество «Оптима Банк»; на кыргызском языке: «Оптима Банк» Ачык Акционердик Коому; на английском языке: «Optima Bank» Open Joint-Stock Company.
Акционерами ОАО «Оптима Банк», владеющими 5,0% и более акций являются: АО «АТФБанк», с долей в оплаченном уставном капитале – 97,14 %. Основные исторические события банка представлены в таблице 2.1.
Таблица 2.1- Основные этапы истории банка ОАО «Оптима Банк» [6]
| Годы | События |
| 1992 | Был образован Кыргызский коммерческий банк содействия предпринимательству «Кыргызмелбизнесбанк». |
| 1993 | Банк переименован в Киргизский коммерческий банк развития и реконструкции энергетики АБ «Кыргызэнергобанк». |
| 2000 | Банк начал обслуживать пластиковые карты, был запущен терминал обналичивания средств по пластиковым картам международных платёжных систем. |
| 2001 | АБ «Кыргызэнергобанк» переименован в ОАО «Энергобанк». |
| 2006 | Банк прошёл государственную перерегистрацию и получил название ОАО «АТФБанк – Кыргызстан». |
| 2008 | Банк приобрёл статус члена группы UniCredit Group. |
| 2010 | Банк стал называться ОАО «ЮниКредит Банк» после того, как его материнскую компанию в Казахстане приобрела группа UniCredit. |
| 2013 | Банк продолжил работу под новым брендом «Оптима Банк». |
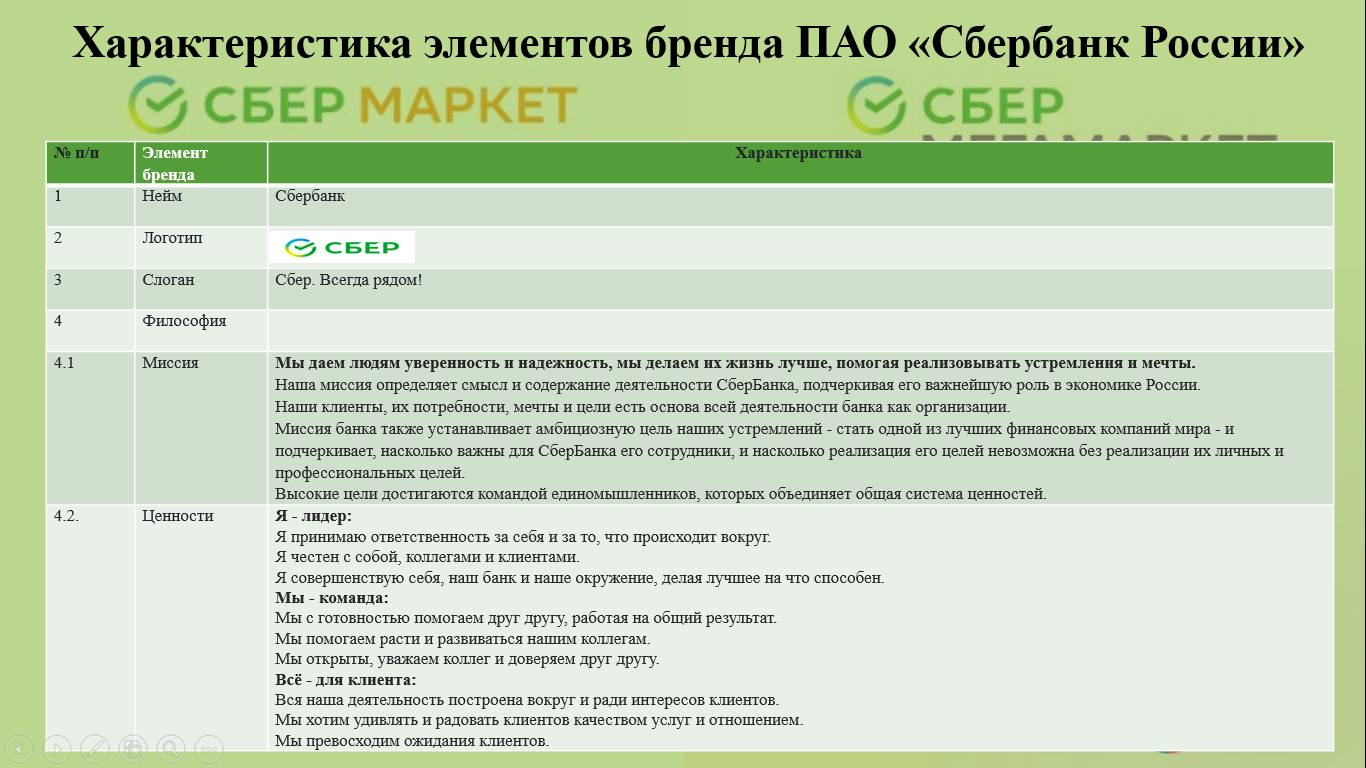
Юридический адрес ОАО «Оптима Банк»: 720070, Кыргызская Республика, г. Бишкек, пр. Жибек Жолу, 493. Оптима Банк – это надежный банк. В настоящее время у банка более 60 отделений, около 1600 сотрудников, свыше 700 000 клиентов. ОАО «Оптима Банк» – это Банк с сильной корпоративной культурой. Видение «Оптима Банк» – надёжный банк, предоставляющий современные и удобные финансовые услуги и продукты для бизнеса и физических лиц. Миссия «Оптима Банк»- будучи признанным лидером банковской системы Кыргызстана, «Оптима Банк» стремится повысить благосостояние своих клиентов, принося пользу обществу, сотрудникам и акционерам. Ценностями ОАО «Оптима Банк» являются: прозрачность и ответственность, фокус на результат, единая команда , амбиции с пользой, таблица 2.2.
Таблица 2.2- Ценности ОАО «Оптима Банк» [6]
| № п/п | Ценности | Описание |
| 1 | Прозрачность и ответственность | Ясные договоренности, открытая коммуникация и личная ответственность за результат без обходов правил и подковёрных решений. |
| 2 |
Фокус на результат
|
Банк ориентируется на достижение измеримого и устойчивого результата для клиентов, акционеров и сотрудников Банка, работает быстро и качественно, заранее определяет критерии успеха, действует короткими циклами, принимает решения на основе данных и обратной связи, своевременно корректирует действия и несет ответственность за достигнутый итог, обеспечивая надежность, безопасность и долгосрочную эффективность. |
| 3 | Единая команда | Сотрудники банка доверяют друг другу и несут общую ответственность за результат, быстро договариваются, принимают решения на основе данных и фактов, помогают друг другу и решают проблемы без поиска виноватых. |
| 4 |
Амбиции с пользой
|
Банк берётся за сложные задачи, развивает свои навыки и подходы, учится на опыте и растет так, чтобы приносить реальную пользу клиентам, Банку и друг другу. |
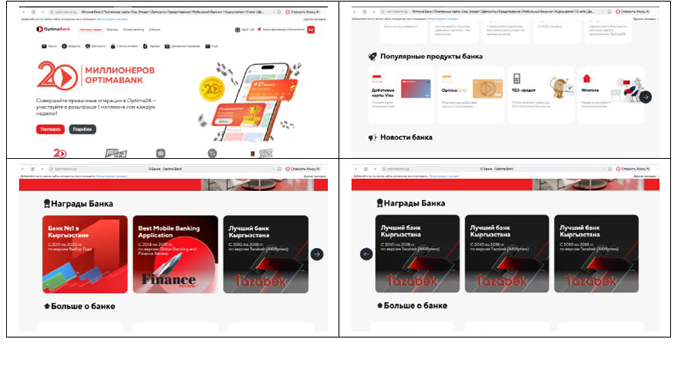
Оптима Банк – стремится быть современными, отслеживать нововведения банковской отрасли, и улучшать качество сервиса для клиентов. «Оптима Банк» – это устойчивый и стабильный финансовый институт, банк с хорошей структурой баланса, диверсифицированным кредитным и депозитным портфелем, и сбалансированным географическим покрытием по всему Кыргызстану, рисунок 2.1.
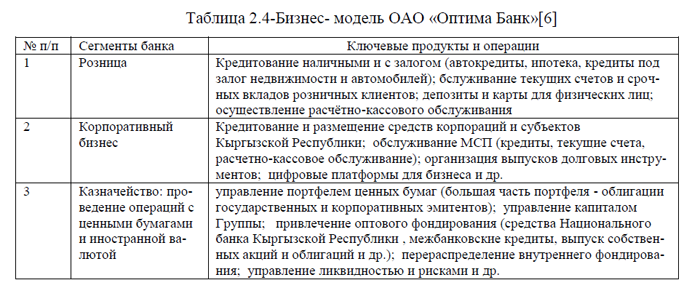
Банк имеет множество наград: Банк № 1 в Кыргызстане с 2011-2020гг. по версии Выбор года, лучший банк Кыргызстана с 2010-2018гг. по версии АКИpress и другие. Предоставление банковских услуг на высоком уровне и динамичное развитие – вот основной приоритет ОАО «Оптима Банк». Группа ОАО «Оптима Банк» имеет четыре отчетных сегмента, которые, являются основными хозяйственными подразделениями. Указанные основные хозяйственные подразделения предлагают различные продукты и услуги и управляются раздельно, поскольку требуют применения различных технологий и рыночных стратегий. Далее представлено краткое описание операций каждого из отчетных сегментов:
Корпоративные банковские услуги – предоставление корпоративным и институциональным клиентам кредитов, овердрафтов, кредитных линий и других видов финансирования, открытие и ведение текущих и срочных счетов, кастодиальные услуги, проведение безналичных расчетов, операции с иностранной валютой и документарные операции.
Малый и средний бизнес – предоставление малым и средним предприятиям, индивидуальным предпринимателям, крестьянским хозяйствам кредитов и кредитных линий, овердрафтов и других видов финансирования, открытие и ведение текущих и срочных счетов, операционные услуги, документарные операции, а также электронные системы обслуживания.
Розничные банковские услуги – услуги для физических лиц, включающие в себя потребительские займы и ипотеку, ведение текущих счетов, сберегательных счетов и вкладов, ответственное хранение, кредитные и дебитные карты, а также услуги, связанные с денежными средствами и иностранной валютой.
Прочие сегменты включают дочерние организации, а также департаменты, ответственные за управление активами и обязательствами и казначейские операции. Результаты деятельности сегмента оцениваются на основании прибыли, полученной сегментом, до вычета подоходного налога, как они включаются во внутренние отчеты руководству, рассматриваемые руководством. Прибыль, полученная сегментом, используется для оценки результатов его деятельности, так как с точки зрения руководства данная информация является наиболее актуальной при оценке результатов деятельности определенных сегментов по сравнению с прочими, ведущими деятельность в тех же отраслях экономики. Ценообразование в операциях между сегментами осуществляется на условиях независимости сторон. Поскольку большая часть прибыли каждого сегмента получена от вознаграждения и руководство полагается, в основном, на чистые процентные доходы при проведении оценки результатов деятельности сегмента и принимает решения относительно распределения ресурсов по сегментам. Активы Группы сконцентрированы, в основном, в Республике Казахстан, и Группа ОАО «Оптима Банк» получает доходы, в основном, от операций, осуществляемых в Республике Казахстан и связанных с ней странах.
В своей политике ОАО «Оптима Банк» определил широкий спектр направлений деятельности в области благотворительности. На протяжении многих лет оказывается целевая помощь наиболее уязвимым слоям общества, инвалидам, ветеранам Великой Отечественной Войны. Акционеры и руководство Банка четко осознают свою ответственность перед будущим Кыргызстана. И ни для кого не секрет, что все трудности нашего времени в наибольшей степени отражаются на незащищенных слоях населения. Одним из направлений благотворительности ОАО «Оптима Банк» является финансирование проектов, ориентированных на поддержку сирот и детей из неблагополучных семей.
Благотворительная и спонсорская деятельность Банка является частью имиджевой политики Банка, которая нацелена на формирование в сознании широкой общественности отношения к Банку, как к социально-ответственной компании. ОАО «Оптима Банк» поддерживает различные коммерческие, социальные и благотворительные проекты, способствующие улучшению жизни различных категорий населения в Кыргызстане. Благотворительная деятельность ОАО «Оптима Банк» нацелена на поддержку нуждающихся категорий населения (инвалидов, детей-сирот, ветеранов ВОВ), поддержка лечебных, детских и иных социальных учреждений, поддержка спорта, культуры, искусства и туризма.
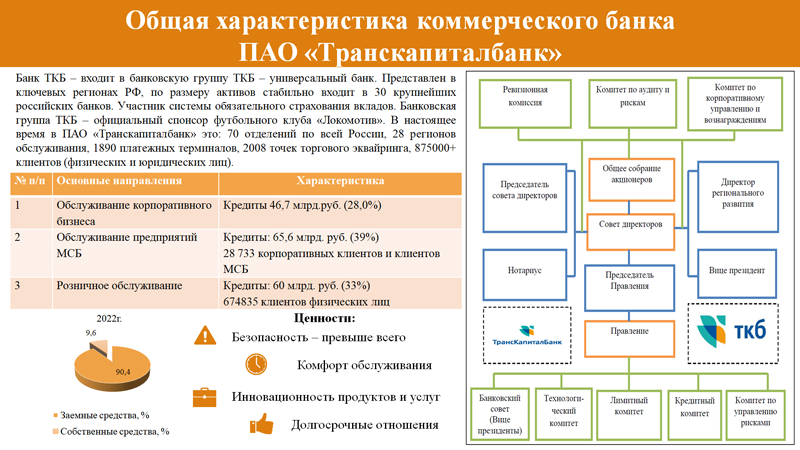
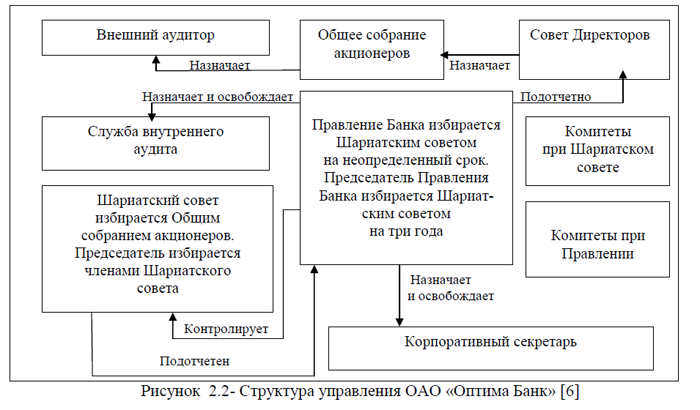
Согласно Кодексу корпоративного управления ОАО «Оптима Банк», система управления банка включает следующие органы:
1.Общее собрание акционеров. Акционеры обладают совокупностью прав в отношении банка, соблюдение и защиту которых обязаны обеспечить Совет директоров и Правление банка.
2.Совет директоров. Избирается Общим собранием акционеров сроком на четыре года и может быть переизбран неограниченное количество раз. Совет определяет стратегию развития банка, утверждает бизнес-план и политику банка, обеспечивает контроль за финансово-хозяйственной деятельностью.
3.Шариатский совет. Это группа учёных и экспертов в области исламского права, задача которой – обеспечить соответствие финансовых продуктов и услуг исламскому праву (шариату).
4.Правление банка. Осуществляет текущее руководство деятельностью банка в соответствии с утвержденным Советом директоров бизнес-планом (стратегией) и финансовым планом банка, подотчётно Совету директоров.
Для эффективной деятельности банка и функционирования системы внутреннего контроля в банке созданы комитет по аудиту, комитет по управлению рисками, подразделения внутреннего аудита, риск-менеджмента и комплаенс-контроля, рисунок 2.2.
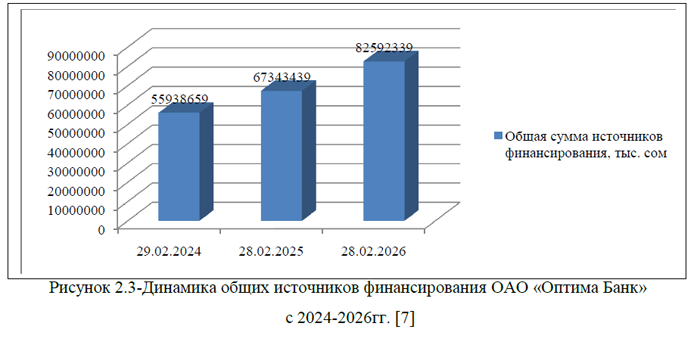
Список руководства Банка ОАО «Оптима Банк» представлен в ПРИЛОЖЕНИИ 1. Рассмотрим кратко основные финансовые показатели банка по имеющимся данным бухгалтерской отчетности, представленной в ПРИЛОЖЕНИИ 2. По данным на 28.02.2026 год общая сумма источников финансирования 82592339,0 тыс. сом, это на 22,64% больше , чем годом ранее и на 47,64% превышает показатель начала анализируемого периода, рисунок 2.3.
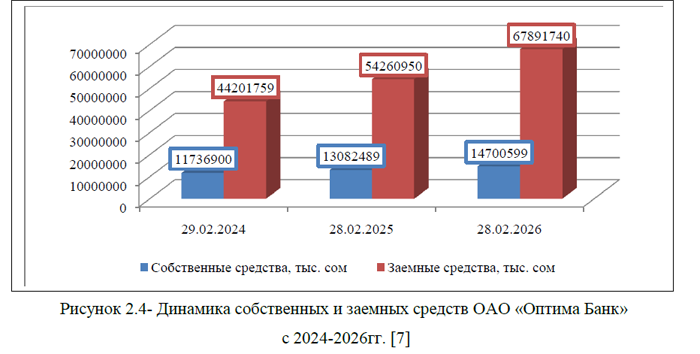
Общая сумма источников финансирования увеличилась как за счет собственных, так и заемных средств. Так, по данным на конец февраля 2026 года собственные средства составили 14700599,0 тыс. сом, это 25,25% превышает показатель февраля 2024 года. За тот же период на 53,59% увеличилась сумма заемных средств и на конец февраля показатель составил 67891740,0 тыс. сом, рисунок 2.4.
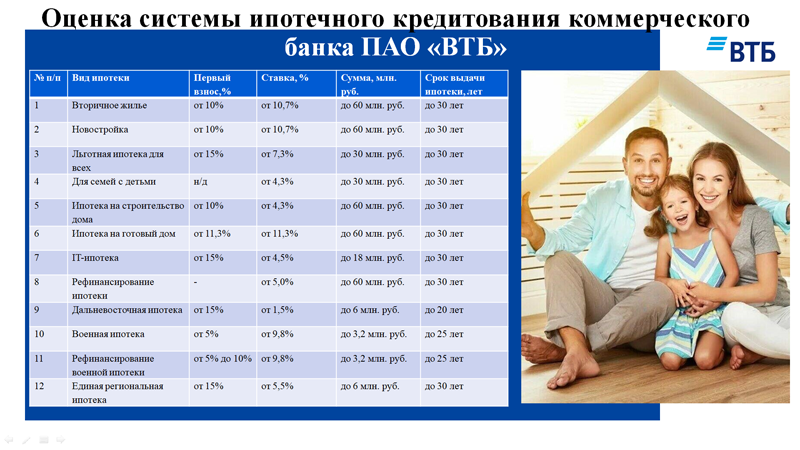
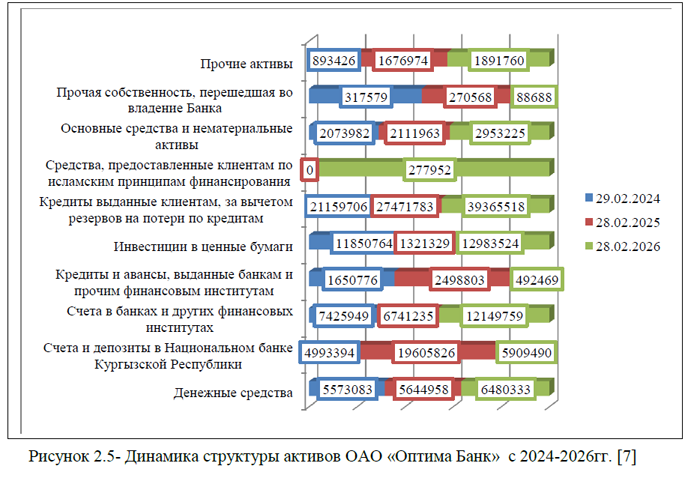
Общая сумма активов увеличилась за счет денежных средств на 16,27%, основных средств и нематериальных активов на 42,39%, на 11,74% выросли прочие активы. Средства, предоставленные клиентам по исламским принципам финансирования в 2026 году составили 277952,0 тыс. сом. Двумя годами ранее такие средства не предоставлялись. Инвестиции в ценные бумаги увеличились за анализируемый период на 9,55% и сформировались в сумме 12983524,0 тыс. сом, рисунок 2.5.
Кредиты выданные клиентам, за вычетом резервов на потери по кредитам показали рост в пределах 86,04% и сформировали свое значение в сумме 39365518,0 тыс. сом. Счета и депозиты в Национальном банке Кургызской Республики выросли на 18,34% относительно уровня начала анализируемого периода, но по сравнению с прошлым годом снижение составило 69,85%. Снижение в активах банка также произошло по прочей собственности, перешедшей во владение Банка (-72,07%), кредиты и авансы, выданные банкам и прочим финансовым институтам сократились на 70,16% и составили 492469,0 тыс. сом.
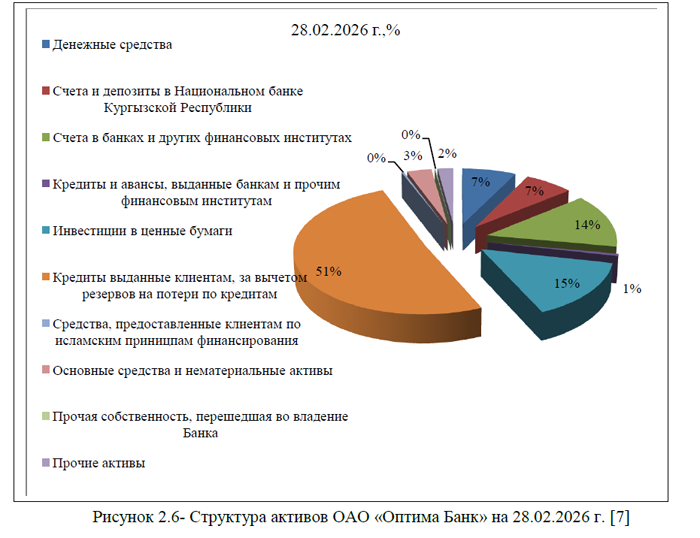
Наибольший удельный вес в структуре активов приходится на кредиты выданные клиентам, за вычетом резервов на потери по кредитам и на конец анализируемого периода их доля составляет 51,0%. 14,0% и 15,0% приходится на счета в банках и других финансовых институтах, а также на инвестиции в ценные бумаги. Менее 10,0% занимают денежные средства и счета и депозиты в Национальном банке Кургызской Республики. По другим активам наблюдается незначительный удельный вес, рисунок 2.6.
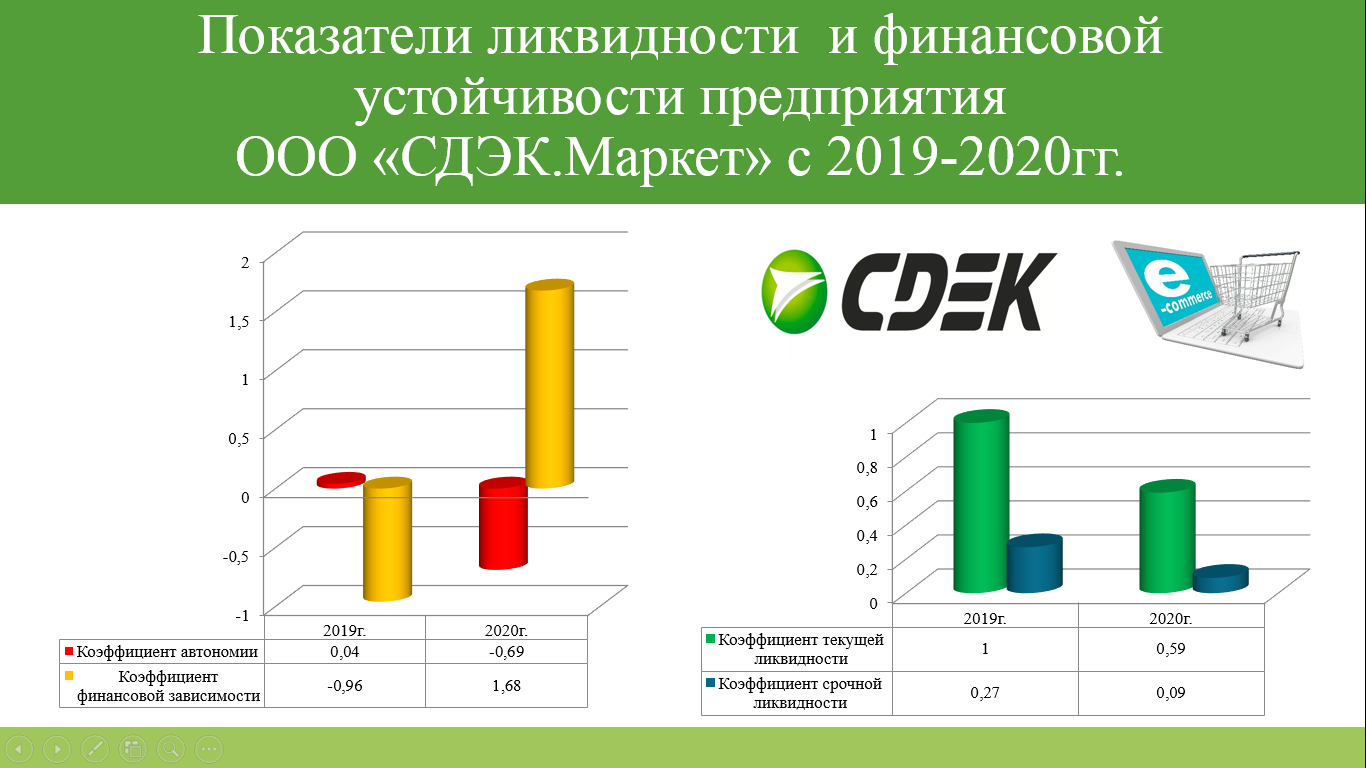
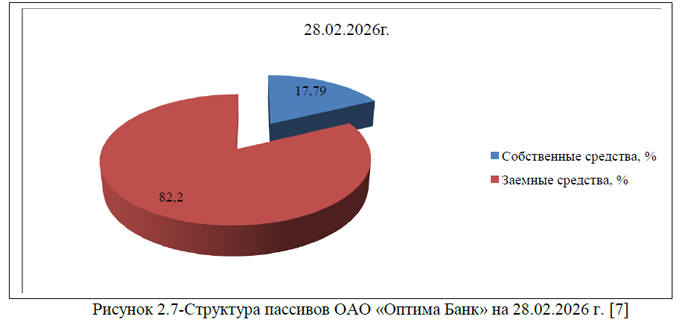
Стоит отметить, что в структуре пассивов наибольшую долю занимают заемные средства, так по состоянию на конец февраля 2026 года их доля составила 82,2%, небольшой удельный вес занимают собственные источники финансирования-17,70%.
Это говорит о том, что ОАО «Оптима Банк» является финансово-зависимым, в связи с тем, что доля собственного капитала минимальна, больше половины капитала сформирована за счет кредитов, что следует оценить отрицательно, рисунок 2.7.
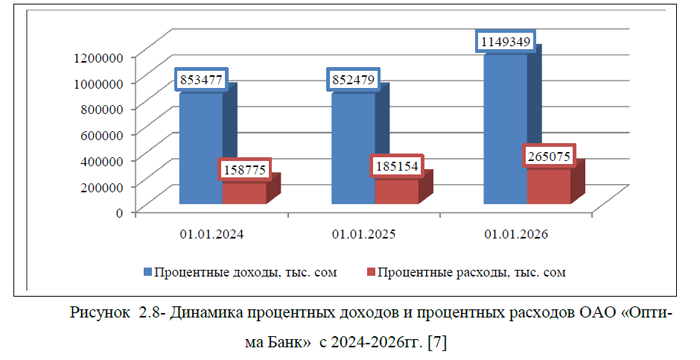
Несмотря на высокую финансовую зависимость, показатели доходности и прибыльности банка уверенно направляются в сторону роста. Однако, идеальной динамикой темпов роста процентных доходов и процентных расходов не назовешь. В феврале 2026 года процентные доходы составили 1149349,0 тыс. сом, это на 34,66% превышает показатель февраля 2024 года. За тот же период процентные расходы выросли на 66,95% и сформировали свое значение в сумме 265075,0 тыс. сом. Таким образом, темпы роста расходов превышают темпы роста доходов, рисунок 2.8.
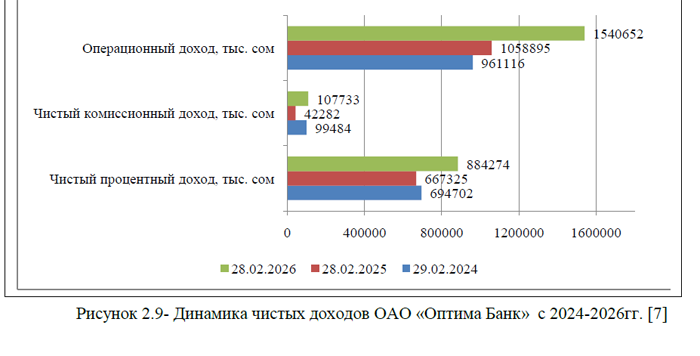
Несмотря на это, чистый процентный доход вырос на 27,28% и составил 884274,0 тыс. сом. Увеличились и другие виды доходов. Чистый комиссионный доход увеличился на 8,29%. Еще больший рост произошел по операционному доходу (+60,29%), рисунок 2.9.
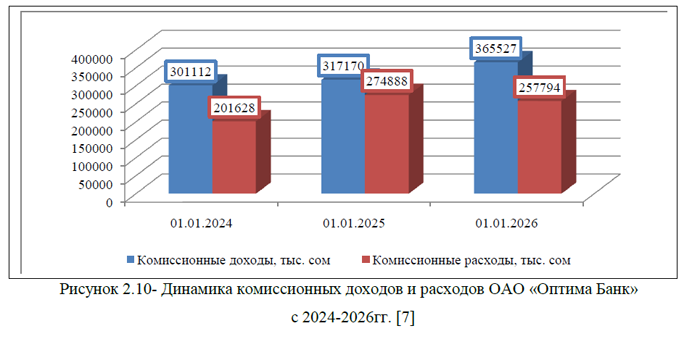
По комиссионным доходам и расходам также замечено, что темпы роста затрат опережают доходную часть, которая за три года выросла на 21,39% и составила 365527,0 млн. сом, а расходы увеличились на 27,85% и сформировали свое значение в сумме 257794,0 млн. сом, рисунок 2.10.
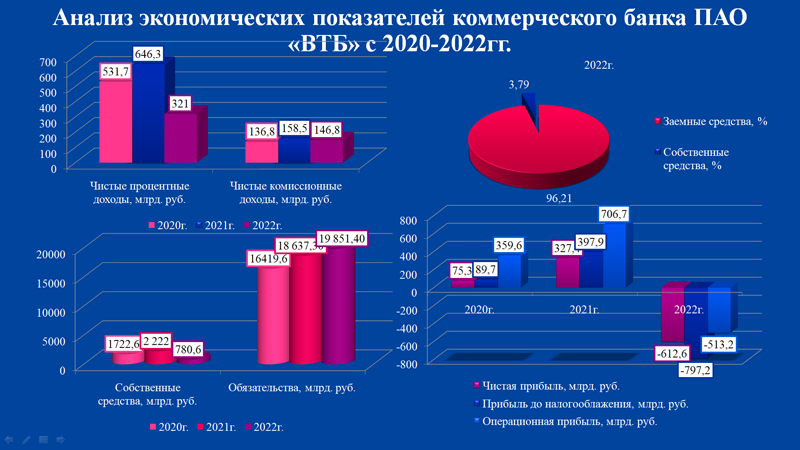
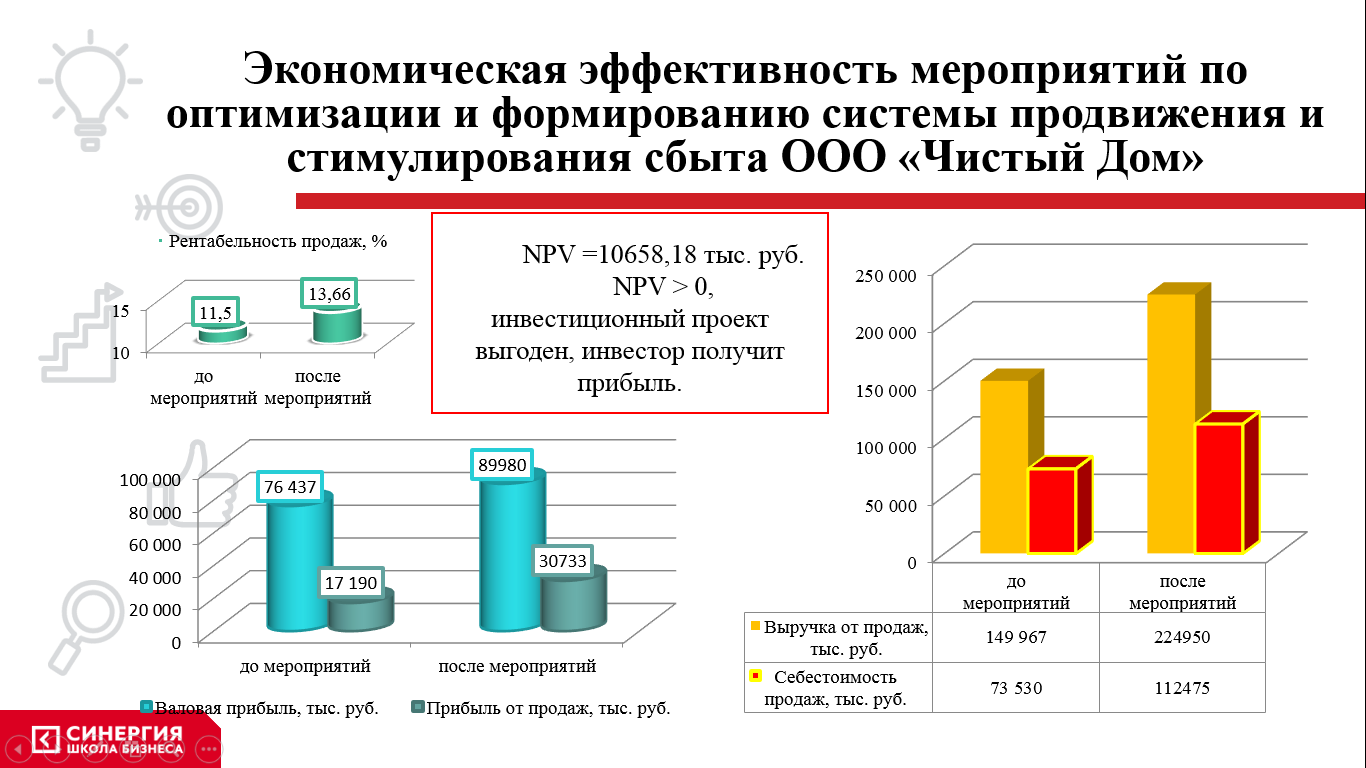
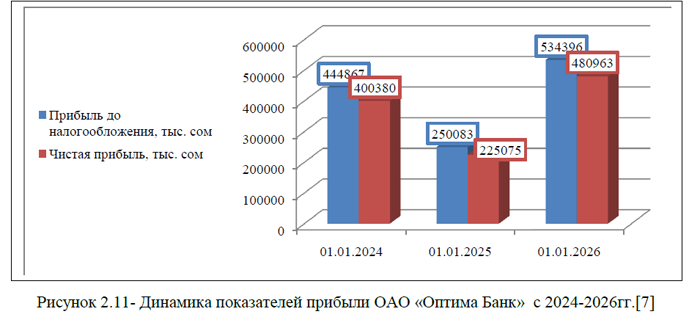
Несмотря на то, что темпы роста расходов опережали доходную часть, в целом налогооблагаемая прибыль и чистая прибыль показатели рост. В частности, прибыль до налогообложения составила 534396,0 тыс. руб., это на 113,68% больше, чем годом ранее и на 20,12% превышает показатель начала анализируемого периода, рисунок 2.11.
Такой же рост произошел и по чистой прибыли, за три года она выросла на 20,12% и составила 480963,0 тыс. сом. Самым худшим годом в анализируемой динамике оказался 2025 год-, тогда показатели прибыли существенно снизились, а 2026 год показал улучшение. Таким образом, несмотря на то, что банк является финансово-зависимым на протяжении последних трех лет наблюдается как рост капитала, так и прибыльности финансовой организации. Стоит также отметить, что за почти три десятилетия своей деятельности ОАО «Оптима Банк» укрепил позиции на рынке Кыргызской Республики и стал одним из стабильных банков, поддерживая репутацию надежного партнера, соблюдающего интересы своих клиентов и акционеров. По данным сайта banktar.com, в финансовом рейтинге банков Кыргызстана за март 2026 года «Оптима Банк» занимает 6-е место с показателями: активы нетто – 68 млрд. сом, вклады физических лиц – 56 млрд. сом, изменение с декабря 2024 года по декабрь 2023 года – 11 млрд. сом (19,8%)[9]. Удерживать лидирующие позиции позволяют банку разработка и реализация бизнес-планов, для того, чтобы подробнее рассмотреть эту часть вопроса, перейдем к следующему параграфу выпускной квалификационной работы.
Список использованных источников
1.Глобальный отчёт о показателях искусственного интеллекта[Электронная версия][Ресурс: https://forms.workday.com/en-us/reports/global-cfo-ai-indicator/form.html?step=step1_default];
2.ИИ для бизнес-планирования: автоматизация, прогнозирование и оптимизация решений [Электронная версия][Ресурс: https://fmf.dev/blog/ii-dlya-biznesa-planirovaniya/]
3.ИИ-команда для вашего бизнеса [Электронная версия][Ресурс: https://enterprise.giga.chat/];
4.Интернет банкинг для бизнеса Optima Business [Электронная версия][Ресурс: https://optimabank.kg/ru/optimabusiness];
5.ОАО «Оптима Банк» [Электронная версия][Ресурс: https://who.ca-news.org/company:18/?from=portal];
6.ОАО «Оптима Банк». Официальный сайт[Электронная версия][Ресурс: https://optimabank.kg/ru/];
7.Отчетность банка ОАО «Оптима Банк» [Электронная версия][Ресурс: https://optimabank.kg/ru/about-the-bank/reporting];
8.Optima24[Электронная версия][Ресурс:
https://apps.apple.com/ru/app/optima24/id1021852052];
9.Рейтинг банков[Электронная версия][Ресурс: https://banktar.com/banks-rating]
10. Реакция в реальном времени. Как моделирование и ИИ меняют стратегии в бизнесе[Электронная версия][Ресурс: https://sber.pro/publication/reaktsiya-v-realnom-vremeni-kak-modelirovanie-i-ai-menyayut-strategii-v-biznese/];
11.Разработка ИИ для бизнеса в Бишкеке[Электронная версия][Ресурс: https://adaware.ru/kg/bishkek/ai#gotovye-produkty]