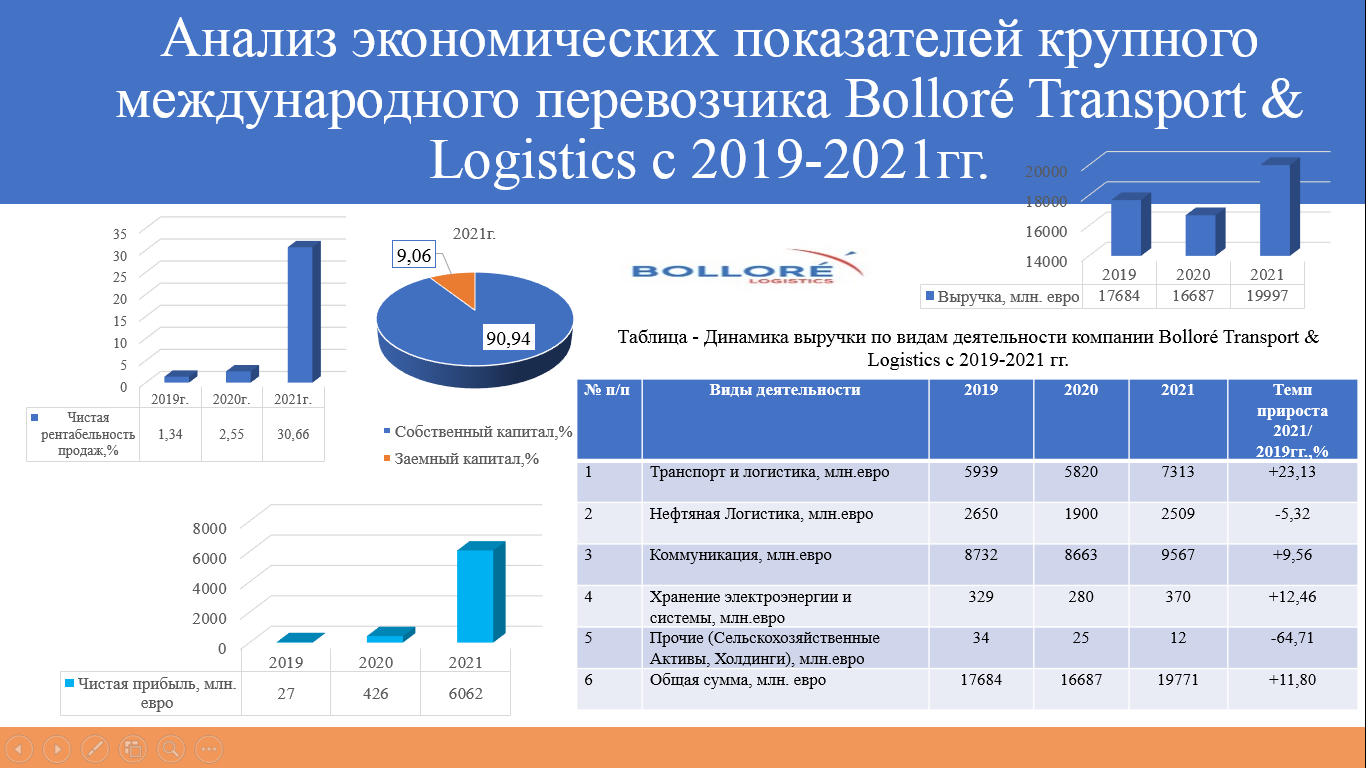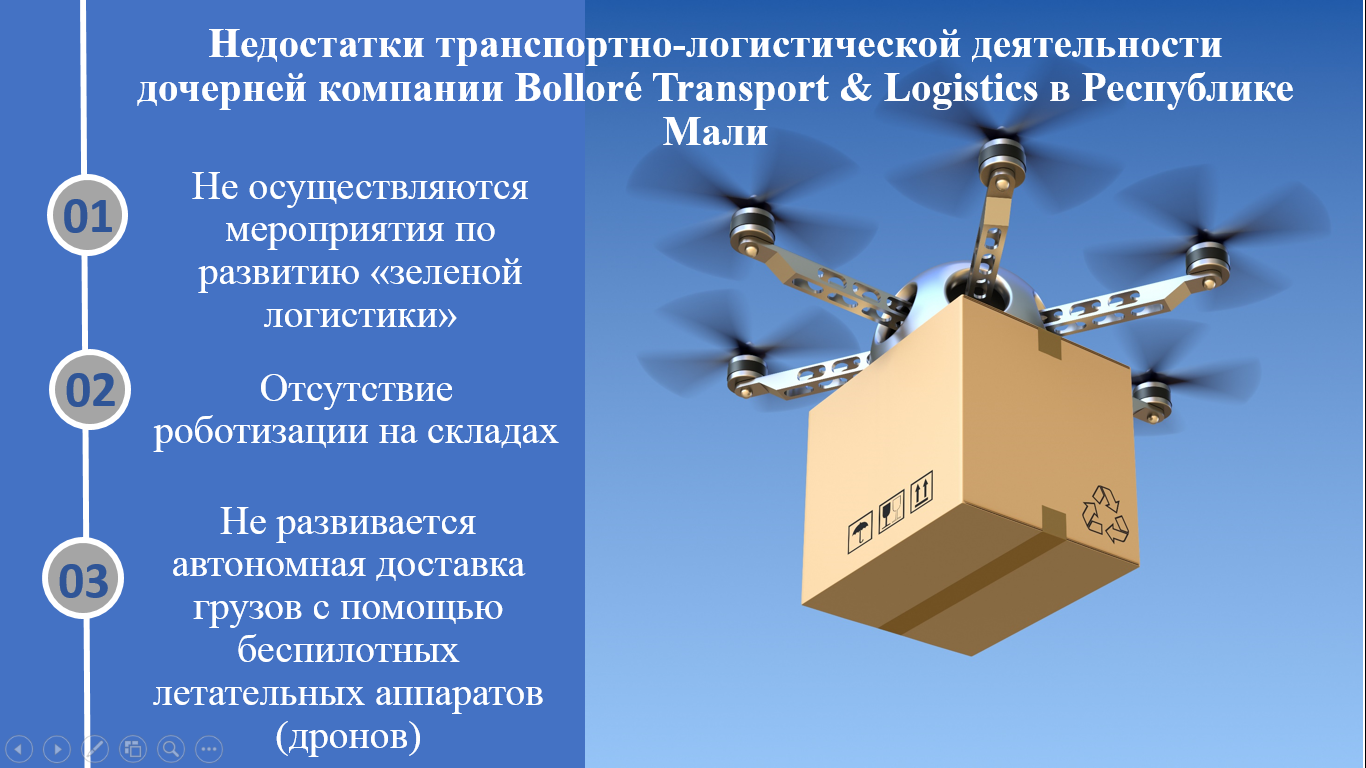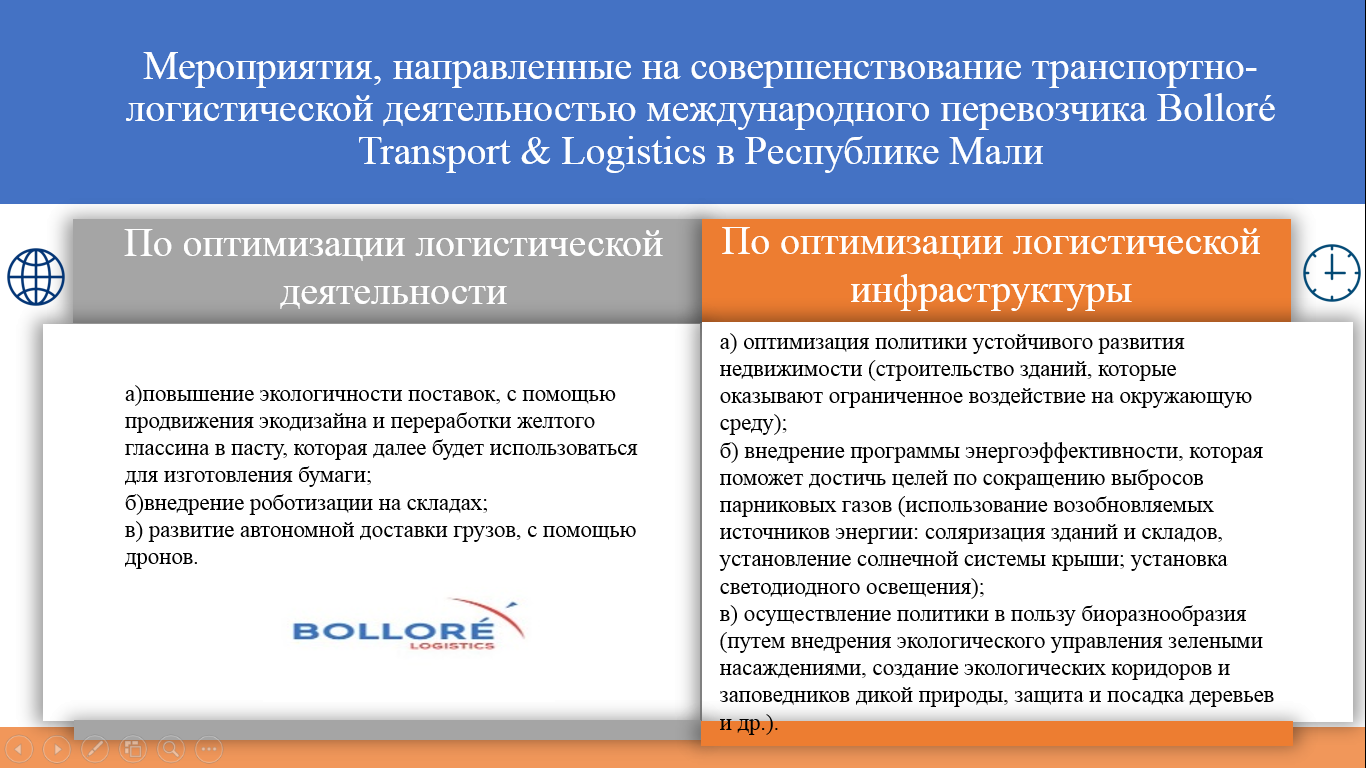
ВКР КРЕДИТНЫЕ ОПЕРАЦИИ КБ(2026)
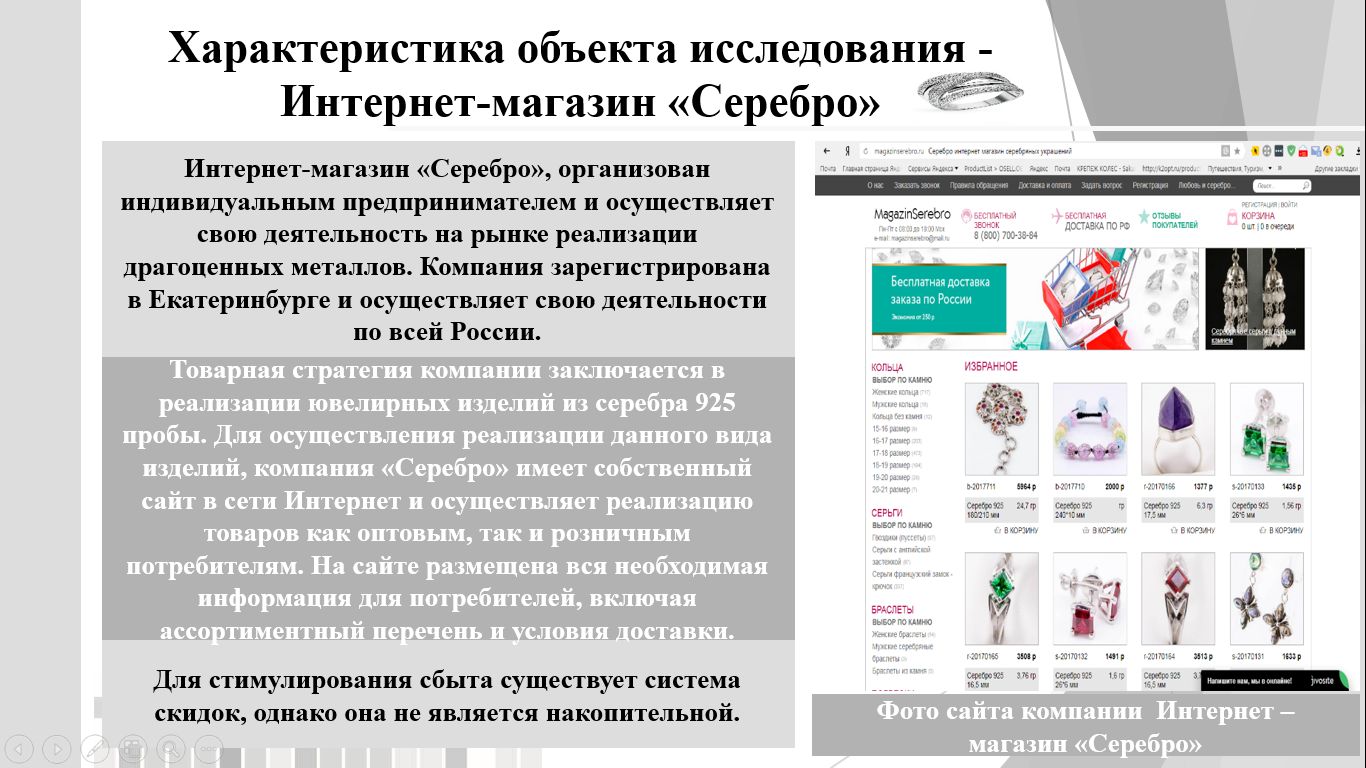
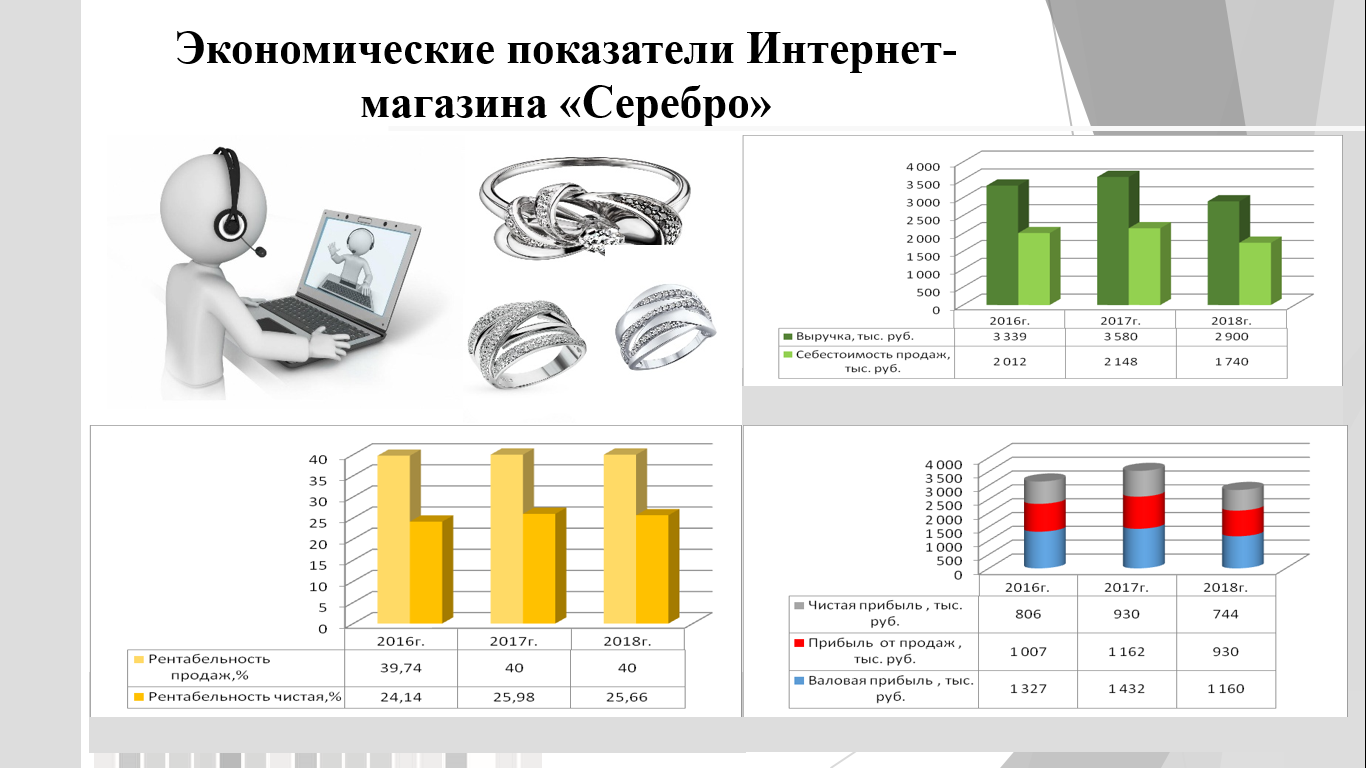
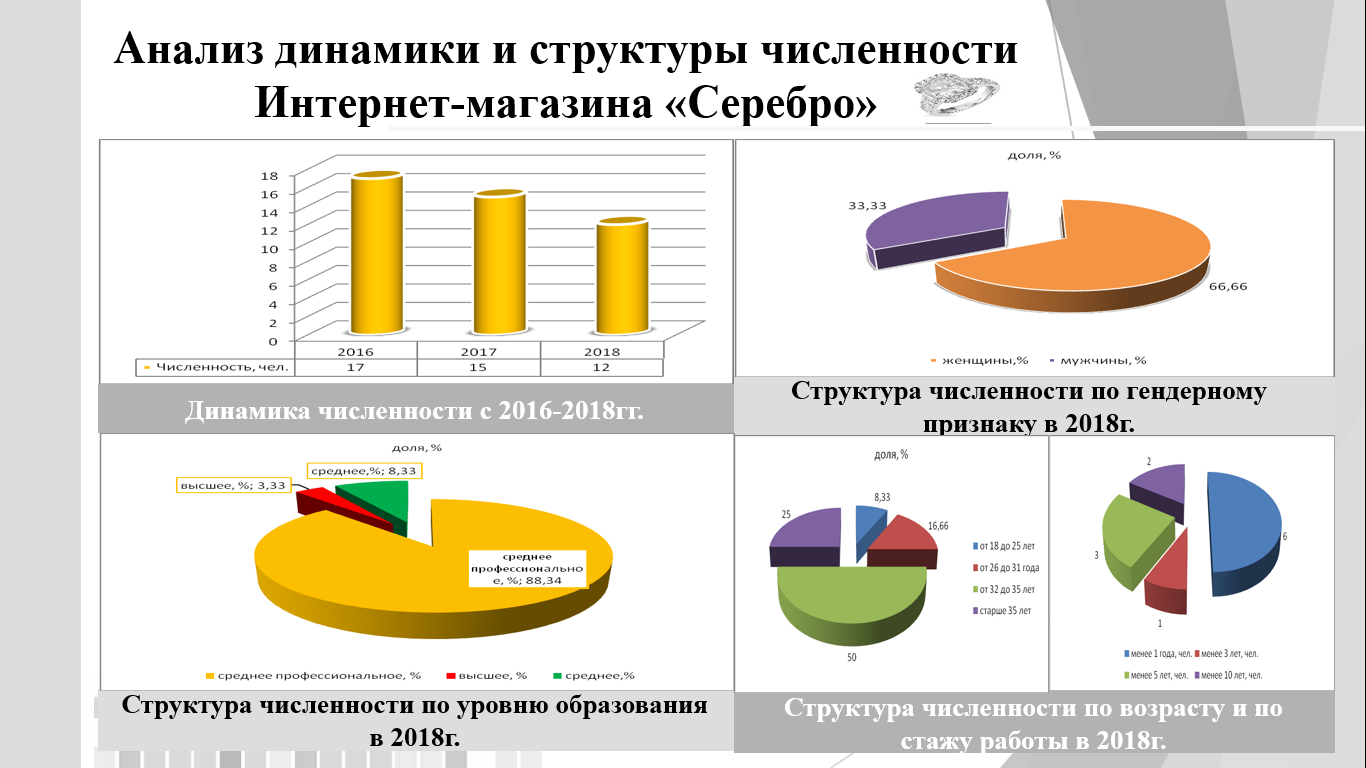
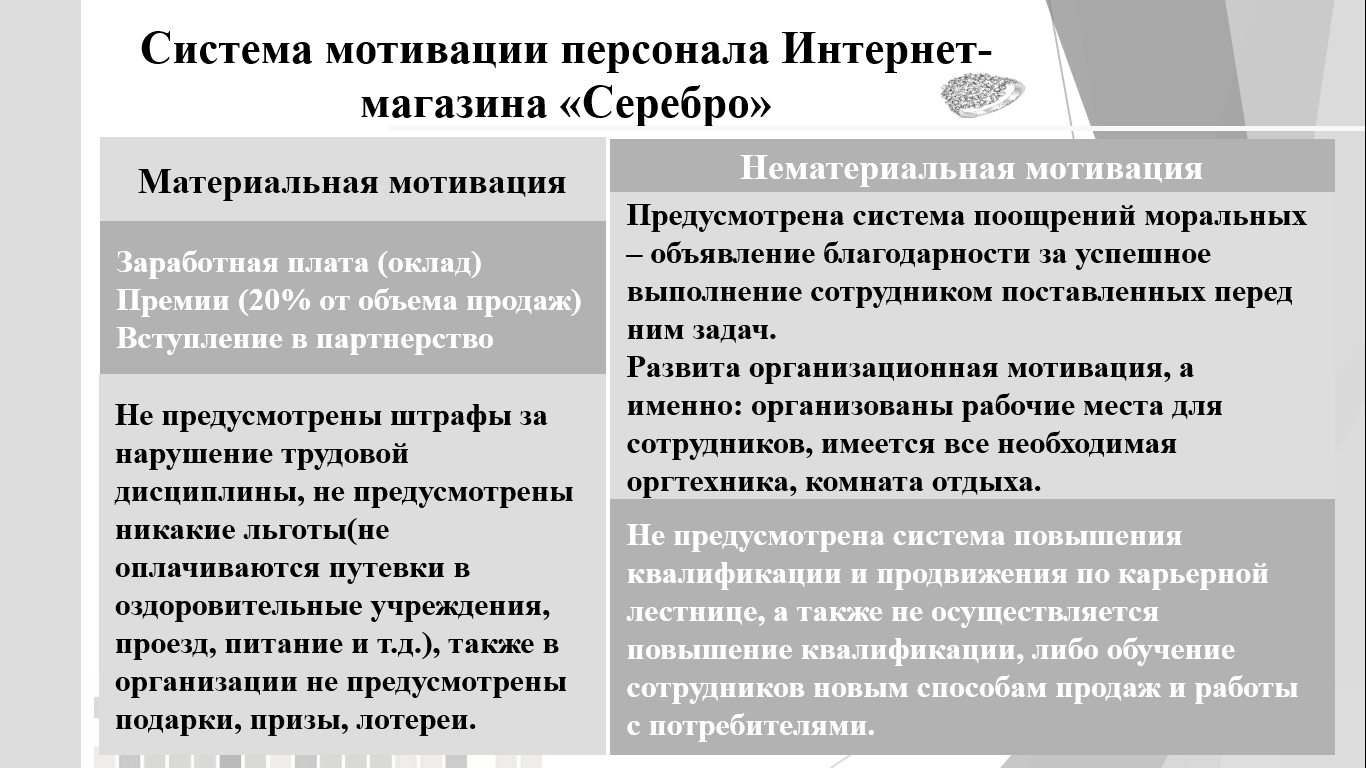
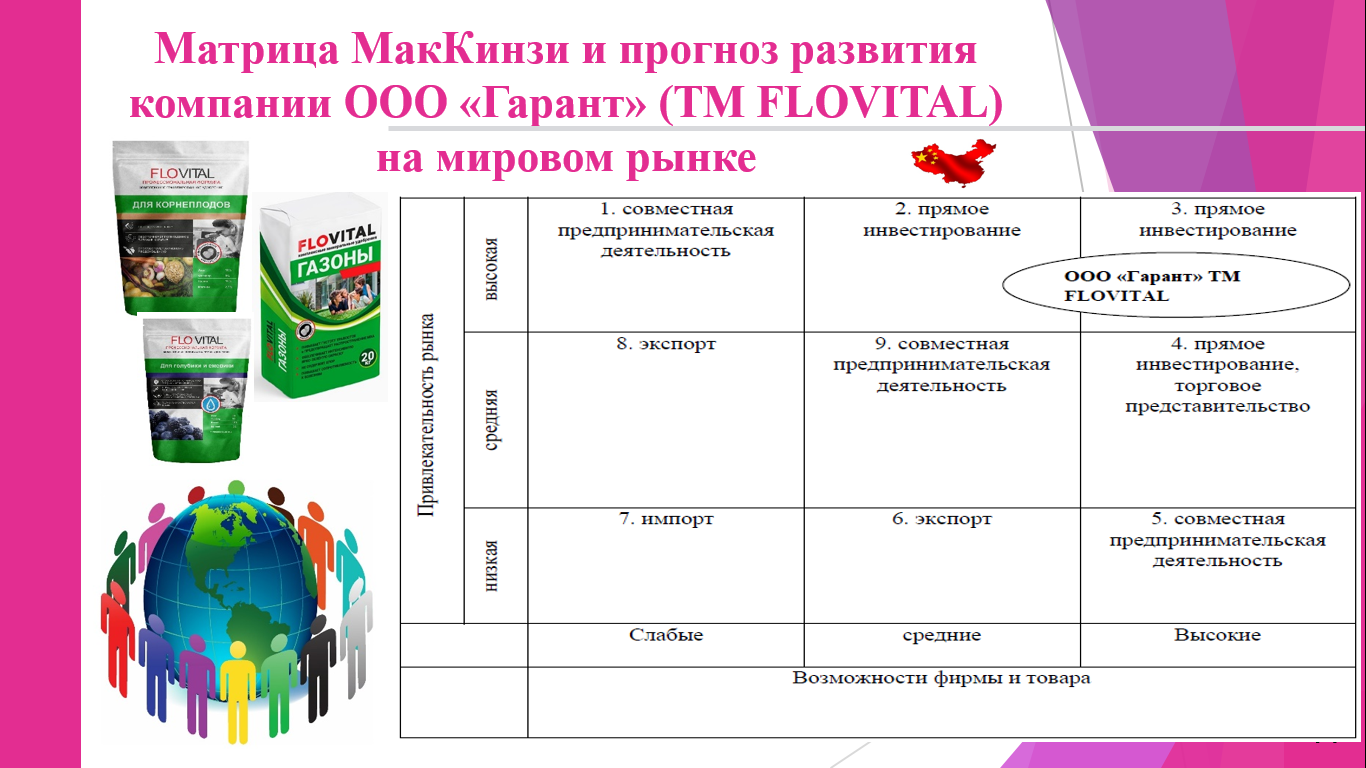
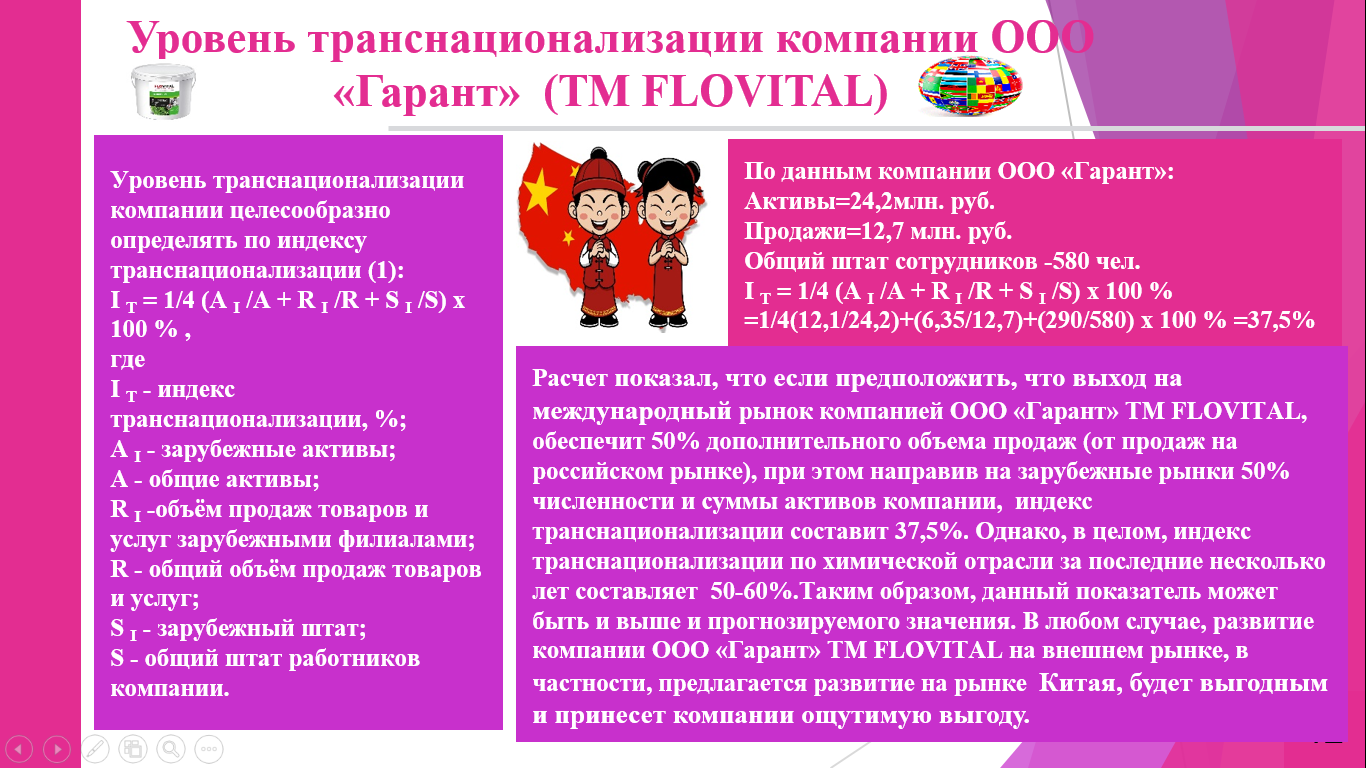
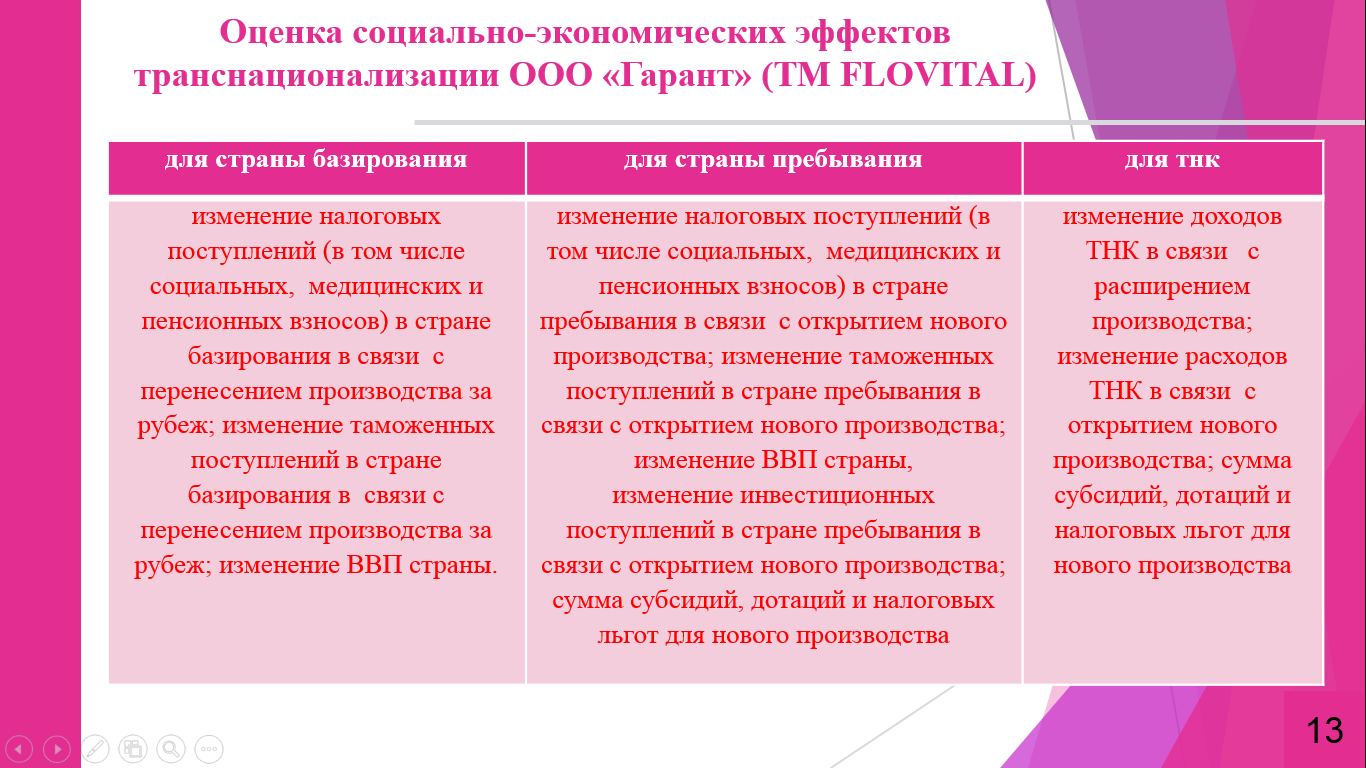
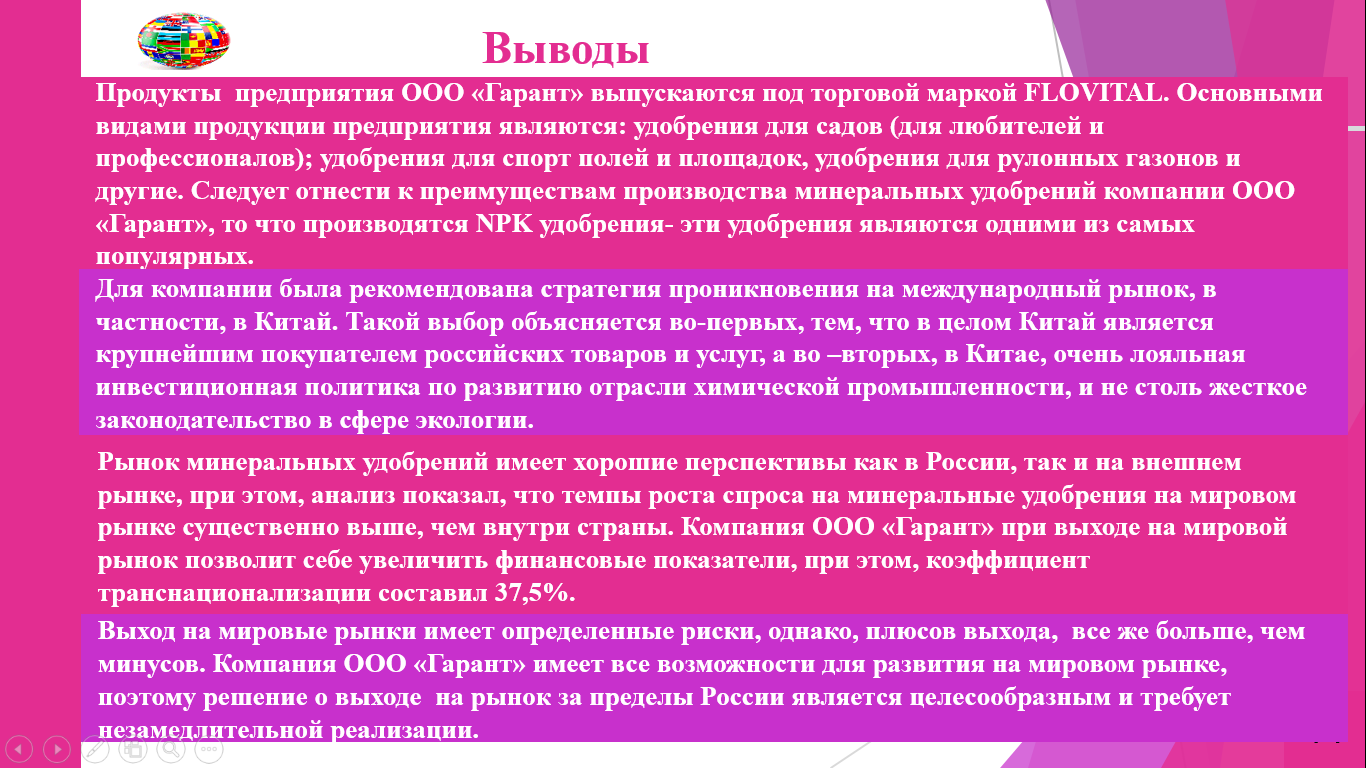
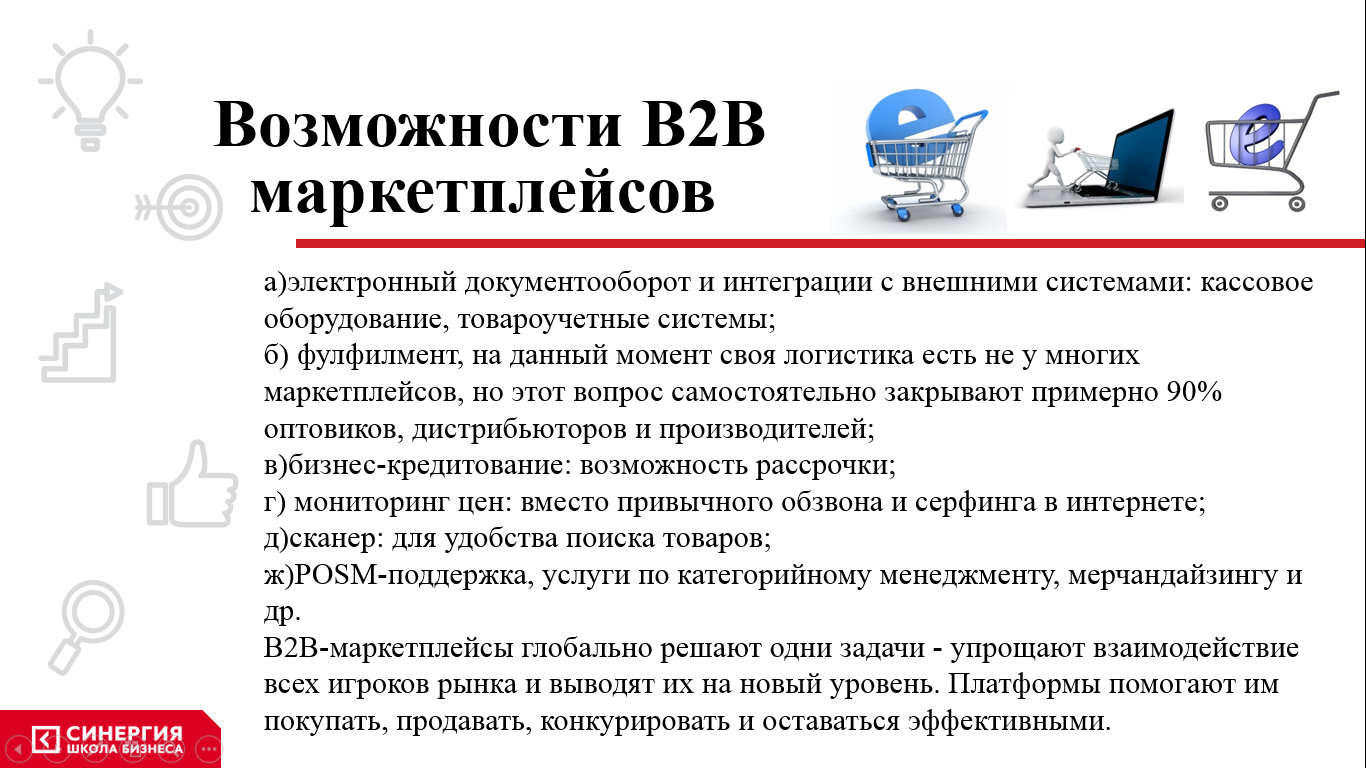
Банковская система Кыргызстана является важным компонентом экономического развития страны. Банки играют важную роль в мобилизации финансовых ресурсов, предоставлении кредитов и других финансовых услуг для населения и предприятий. Банковская система Кыргызской Республики представляет собой двухуровневую систему, в которой первый уровень системы представлен Национальным банком Кыргызской Республики, а второй – коммерческими банками. Целью деятельности Национального банка является достижение и поддержание стабильности цен посредством проведения соответствующей денежно-кредитной политики. В соответствии с данной целью основной задачей Банка Кыргызстана является поддержание покупательской способности национальной валюты, обеспечение эффективности, безопасности и надёжности банковской и платёжной системы республики для содействия долгосрочному экономическому росту республики[2].
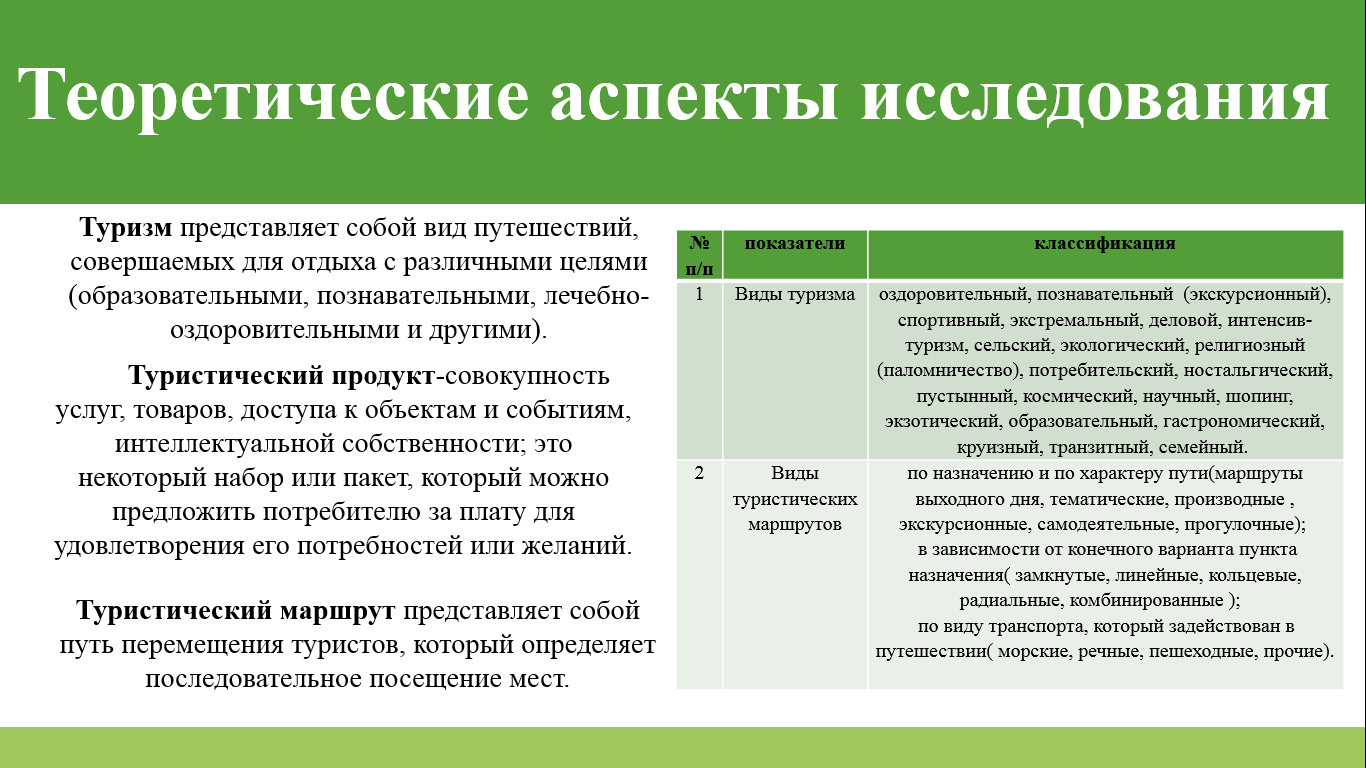
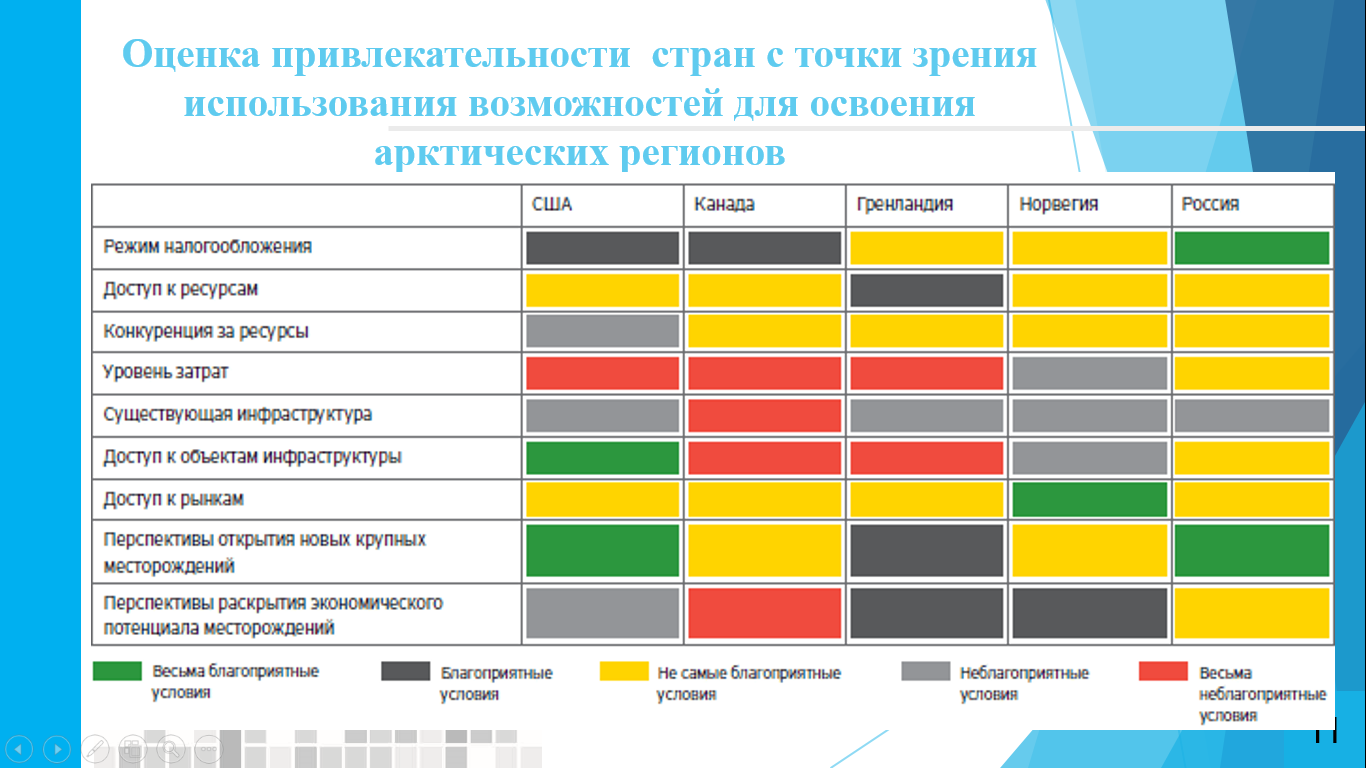
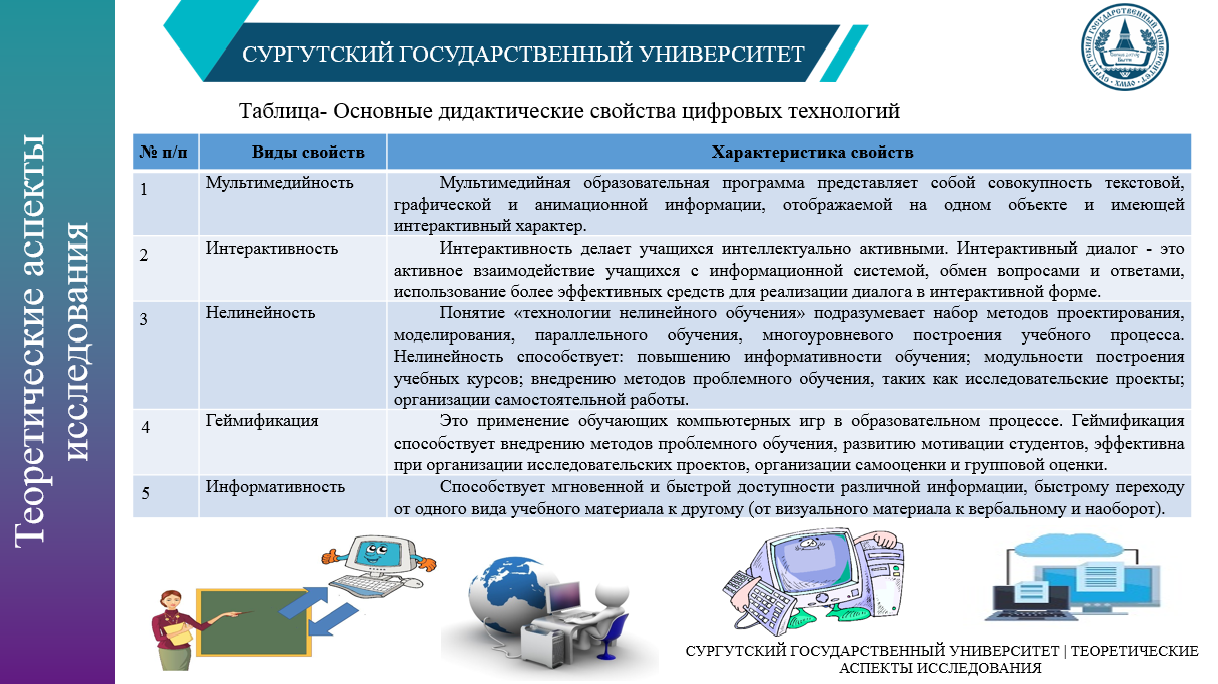
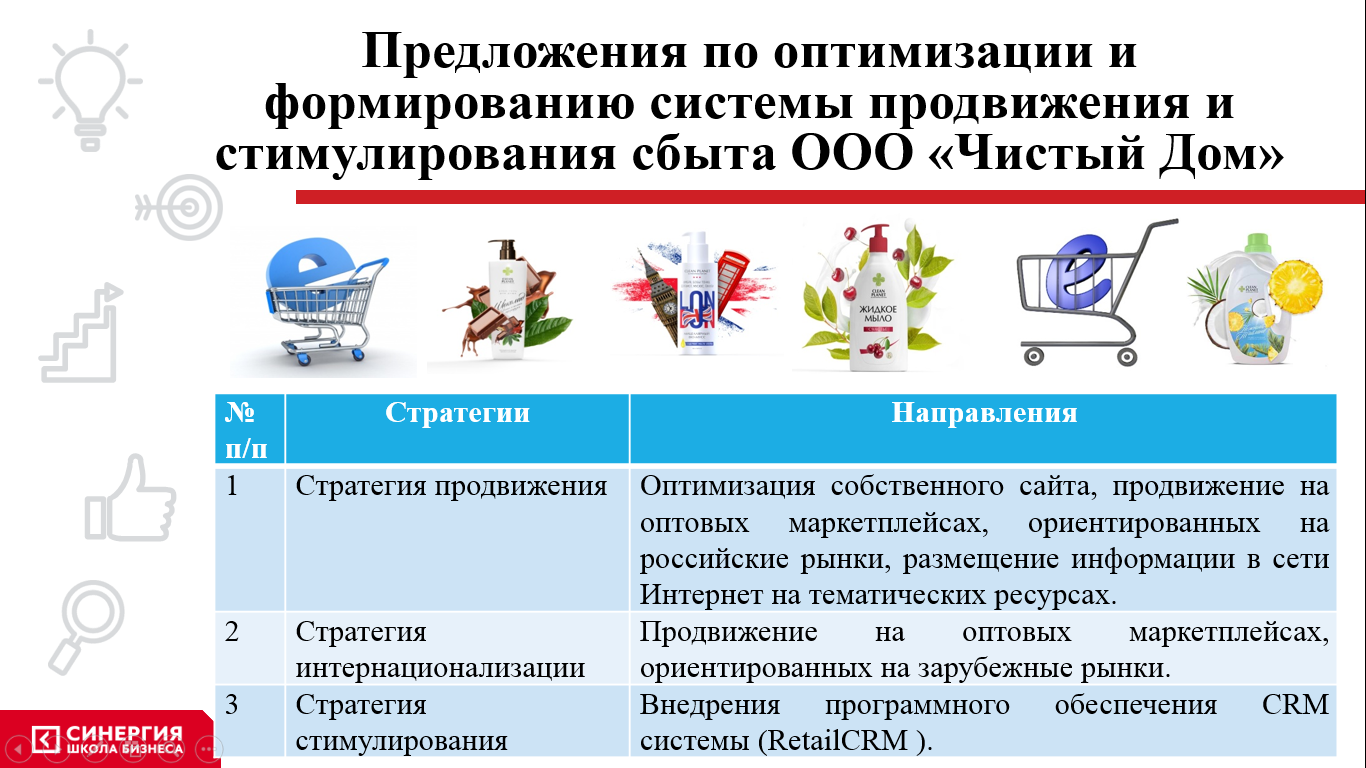
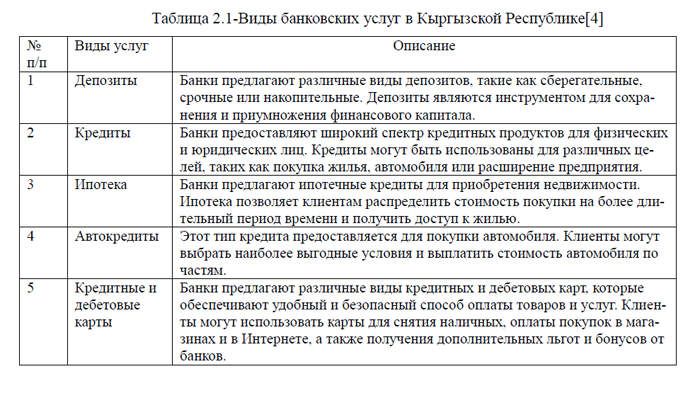
Одним из главных преимуществ банков в Кыргызской Республике является их важная роль в экономике страны. Банки призваны обеспечивать финансовую стабильность и помогать в развитии предприятий и населения. Они предоставляют кредитные ресурсы для ведения бизнеса, покупки жилья или автомобилей и других потребительских нужд. Банки также предлагают различные финансовые инструменты и услуги, такие как депозиты и платежные карты, что обеспечивает удобство и безопасность для клиентов, таблица 2.1.
Таблица 2.1-Виды банковских услуг в Кыргызской Республике[4]
| № п/п | Виды услуг | Описание |
| 1 | Депозиты | Банки предлагают различные виды депозитов, такие как сберегательные, срочные или накопительные. Депозиты являются инструментом для сохранения и приумножения финансового капитала. |
| 2 | Кредиты | Банки предоставляют широкий спектр кредитных продуктов для физических и юридических лиц. Кредиты могут быть использованы для различных целей, таких как покупка жилья, автомобиля или расширение предприятия. |
| 3 | Ипотека | Банки предлагают ипотечные кредиты для приобретения недвижимости. Ипотека позволяет клиентам распределить стоимость покупки на более длительный период времени и получить доступ к жилью. |
| 4 | Автокредиты | Этот тип кредита предоставляется для покупки автомобиля. Клиенты могут выбрать наиболее выгодные условия и выплатить стоимость автомобиля по частям. |
| 5 | Кредитные и дебетовые карты | Банки предлагают различные виды кредитных и дебетовых карт, которые обеспечивают удобный и безопасный способ оплаты товаров и услуг. Клиенты могут использовать карты для снятия наличных, оплаты покупок в магазинах и в Интернете, а также получения дополнительных льгот и бонусов от банков. |
Несмотря на наличие преимуществ банковского сектора, имеется и ряд недостатков. Население республики сталкивается с трудностями при получении кредита из-за высоких процентных ставок или плохой кредитной истории. Кроме того, некоторые банки могут иметь ограничения на сумму и сроки кредитования. Важно также отметить, что банки могут быть подвержены риску и нестабильности, особенно в условиях экономических кризисов.
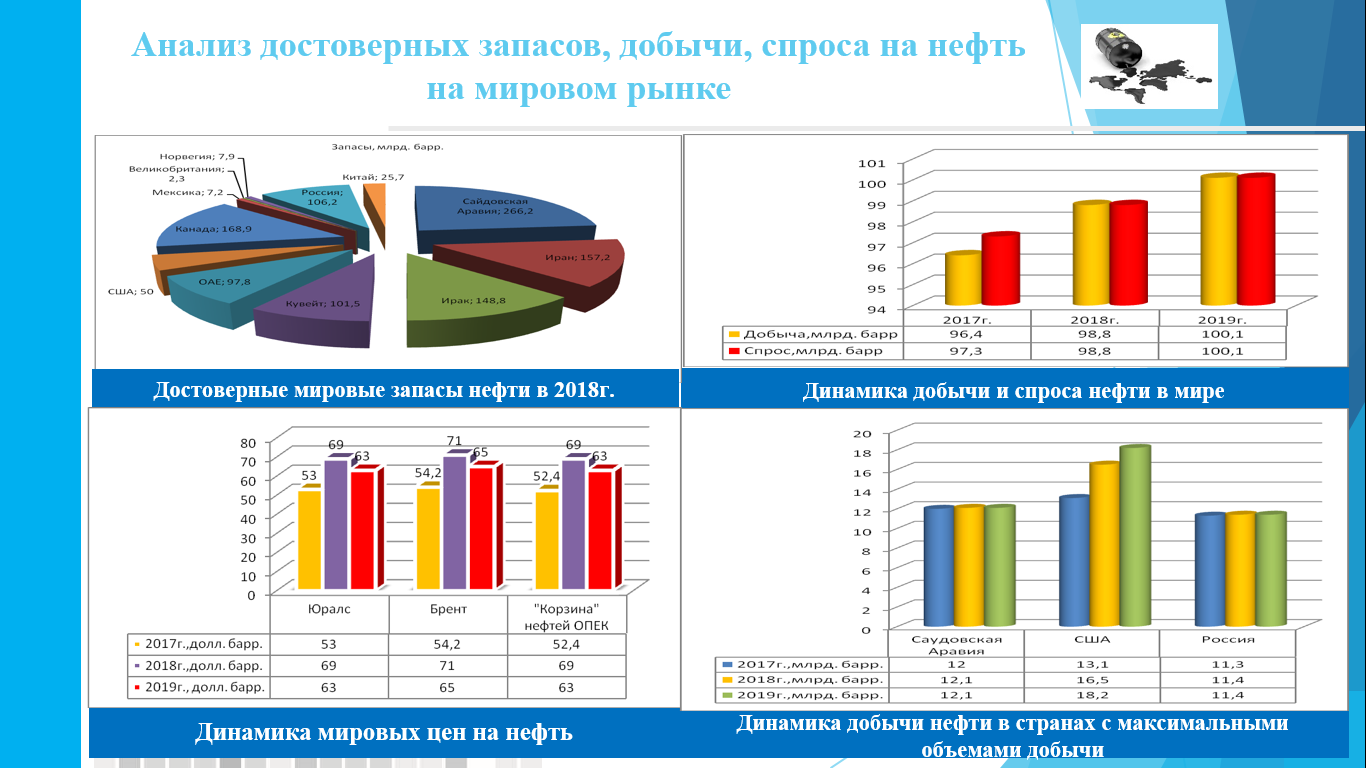
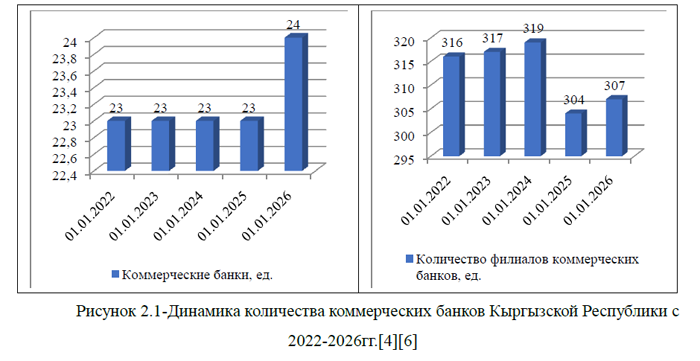
По состоянию на 28 февраля 2026 года на территории Кыргызской Республики действовал 24 коммерческий банк и 307 филиалов коммерческих банков, рисунок 2.1. Шесть коммерческих банков предоставляли услуги в соответствии с исламскими принципами банковского дела и финансирования в национальной или иностранной валюте. Банковской системой с начала года получена чистая прибыль в размере 4 256,9 млн. сомов.
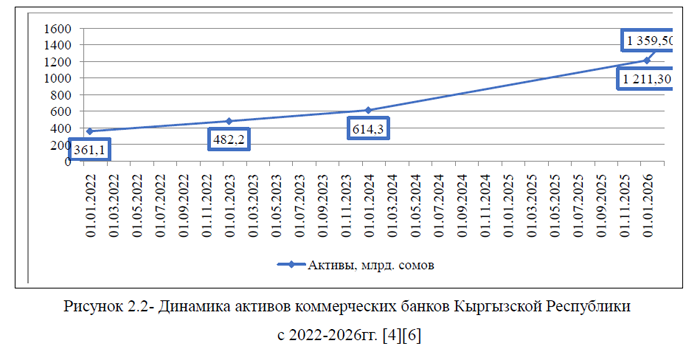
Суммарные активы банковского сектора увеличились с начала 2026 года на 12,2 % и составили 1 359,5 млрд. сомов (на конец 2025 года – 1 211,3 млрд. сомов). В динамике по отношению к показателю 2022 года активы коммерческих банков увеличились на 276,48%, рисунок 2.2.
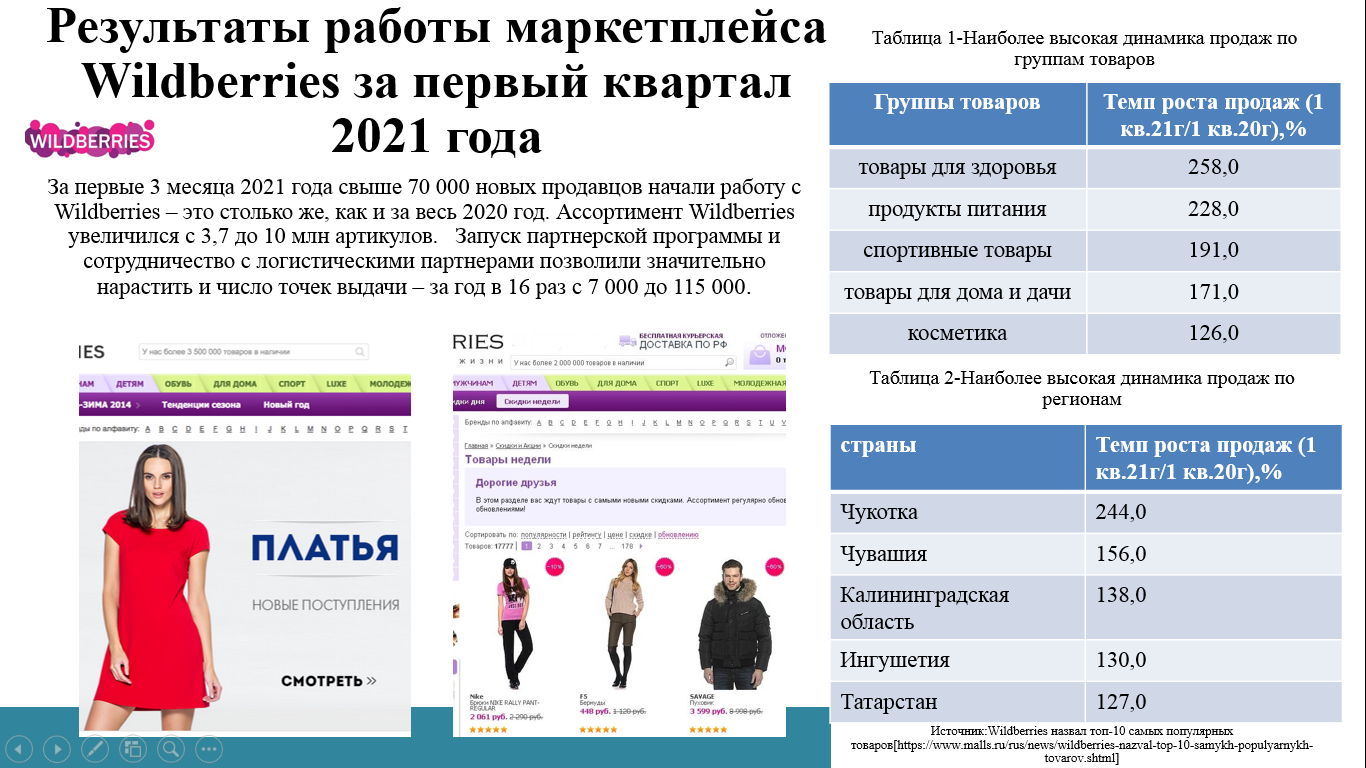
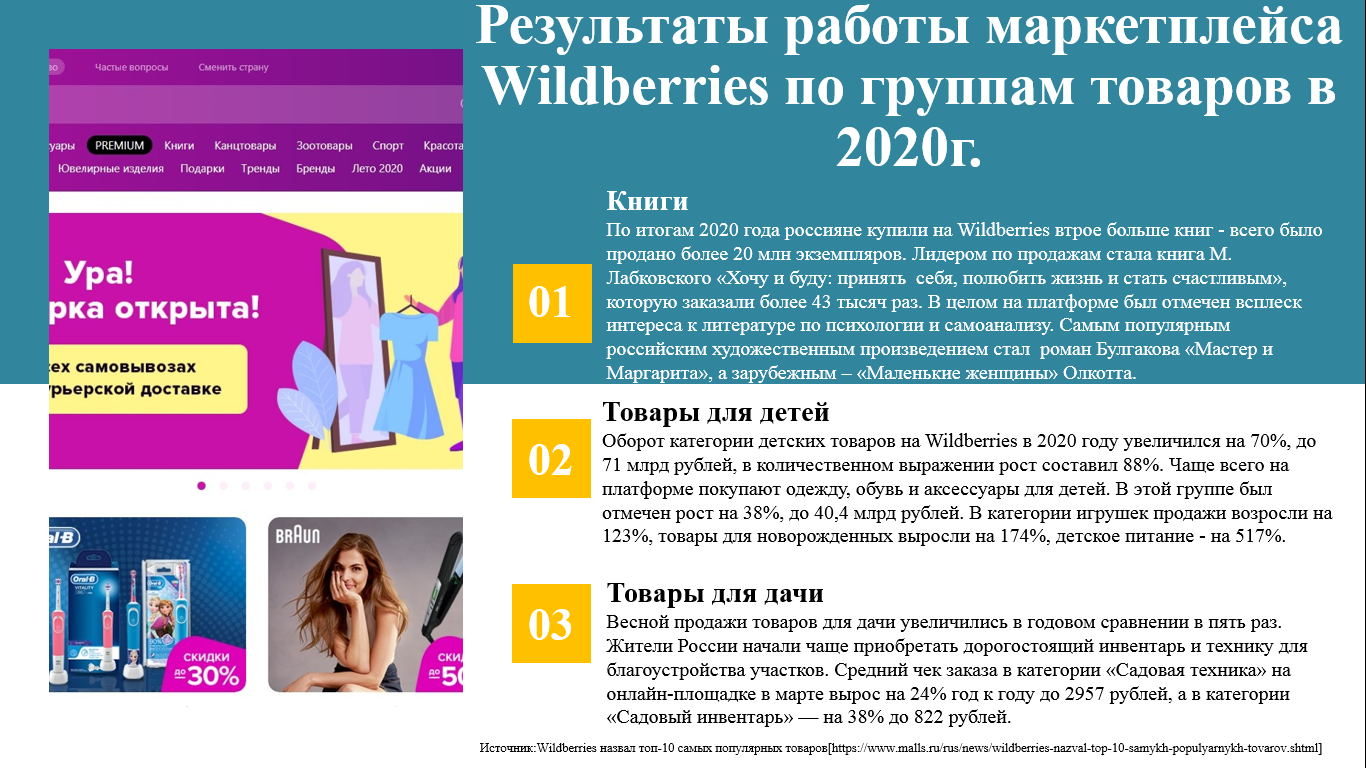
Объем кредитного портфеля (не включает кредиты, предоставленные банкам и другим финансово-кредитным организациям; с учетом финансирования по исламским принципам) клиентов банковского сектора составил 523,9 млрд. сомов и увеличился с начала года на 3,3 % (на конец 2025 года – 507,0 млрд. сомов), в том числе в разрезе отраслей: кредиты на промышленность составили 14,1 млрд. сомов (увеличение на 5,2 %); кредиты на сельское хозяйство – 56,0 млрд. сомов (увеличение на 2,7%); кредиты на торговлю – 119,4 млрд. сомов (увеличение на 3,0%); кредиты на строительство – 18,8 млрд. сомов (увеличение на 1,5%); кредиты на ипотеку – 58,1 млрд. сомов (уменьшение на 10,4%); потребительские кредиты – 187,1 млрд. сомов (увеличение на 9,9%); прочие кредиты – 70,4 млрд. сомов (увеличение на 1,4 %).
Объем финансирования по исламским принципам увеличился с начала 2026 года на 6,0% и составил 20,4 млрд. сомов (на конец 2025 года – 19,2 млрд. сомов), в том числе в разрезе отраслей: финансирование промышленности составило 0,4 млрд. сомов (увеличение на 10,0%); финансирование сельского хозяйства – 2,3 млрд. сомов (увеличение на 11,8%); финансирование торговли – 1,9 млрд. сомов (увеличение на 50,3%); финансирование строительства – 0,8 млрд. сомов (уменьшение на 1,2%); финансирование ипотеки – 8,0 млрд. сомов (уменьшение на 12,2 %); потребительское финансирование – 4,5 млрд. сомов (увеличение на 33,2 %); прочие цели – 2,4 млрд. сомов (увеличение на 10,4%).
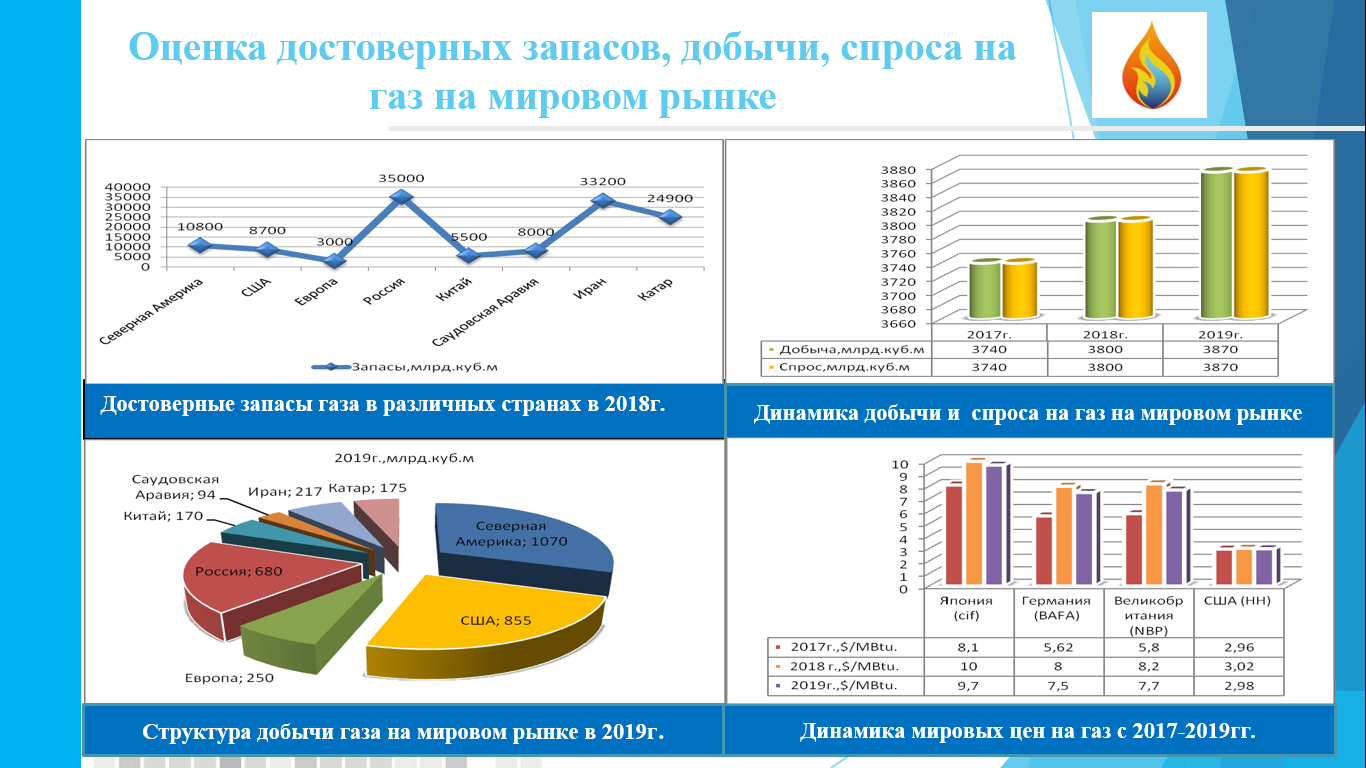
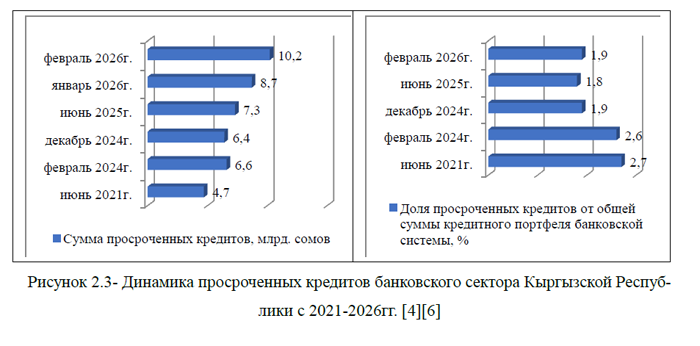
В кредитном портфеле банковской системы в целом доля классифицированных кредитов составила 10,8% или 56,6 млрд. сомов (на конец 2025 года – 10,5% или 53,1 млрд. сомов). Объем просроченных кредитов составил 10,2 млрд. сомов, или 1,9 % кредитного портфеля банковской системы, увеличившись с начала года на 1,5 млрд. сомов, или на 17,1%. В динамике сумма просроченных кредитов ежегодно растет и в феврале 2026 года показатель достиг максимального значения. Однако доля просроченных долгов в общей сумме выданных кредитов уменьшается, рисунок 2.3.
Объем просроченного финансирования, выданного по исламским принципам, составил 0,2 млрд. сомов, или 1,1% от общего объема финансирования банковской системы, увеличившись с начала года на 3,6%. Суммарные обязательства банковского сектора увеличились с начала 2026 года на 13,7% и составили 1 126,6 млрд. сомов (на конец 2025 года –990,7 млрд. сомов).
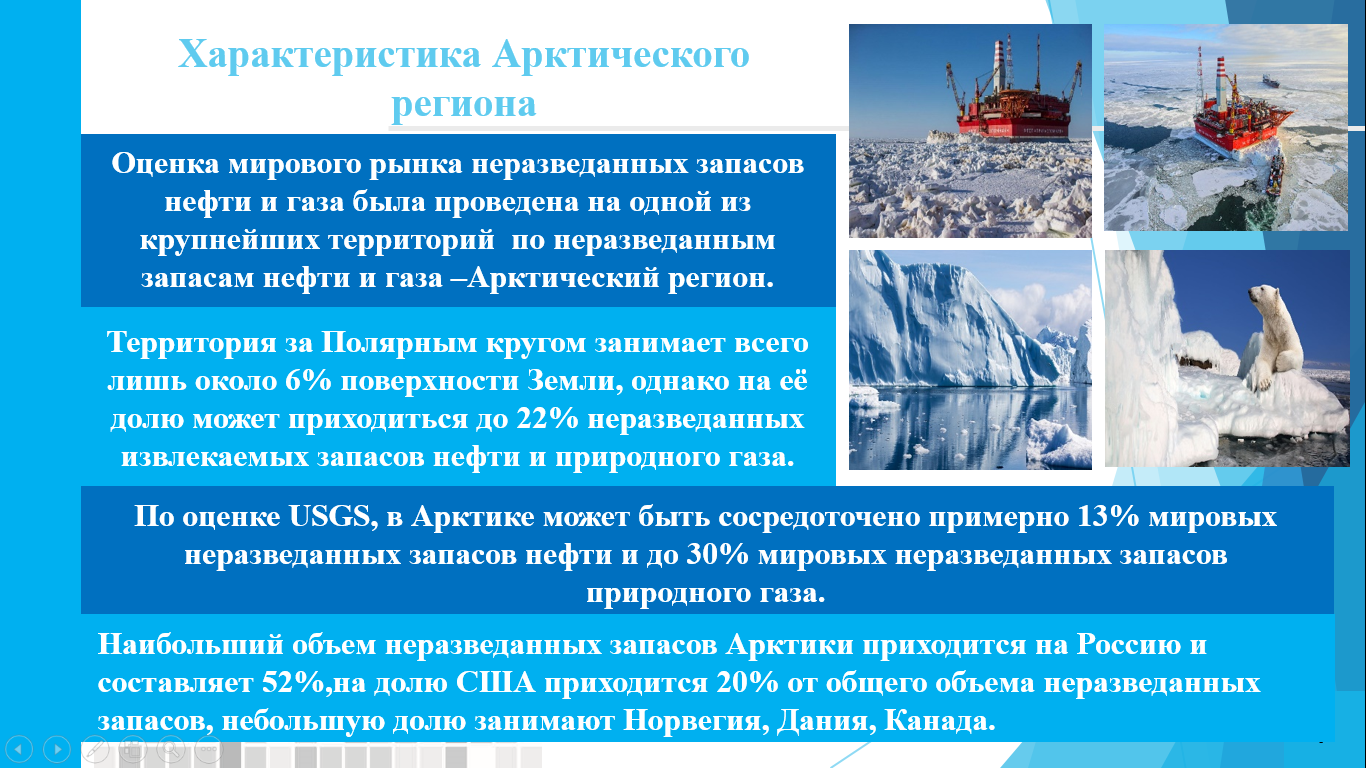
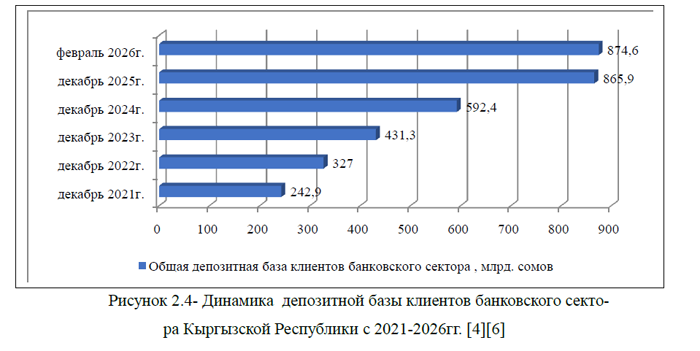
Общая депозитная база клиентов банковского сектора (не включает денежные средства банков на депозитных и расчетных счетах) составила в феврале 2026 года – 874,6 млрд. сомов и увеличилась с начала 2026 года на 1,0 %. По отношению к уровню 2021 года рост составил 260,06%, рисунок 2.4.
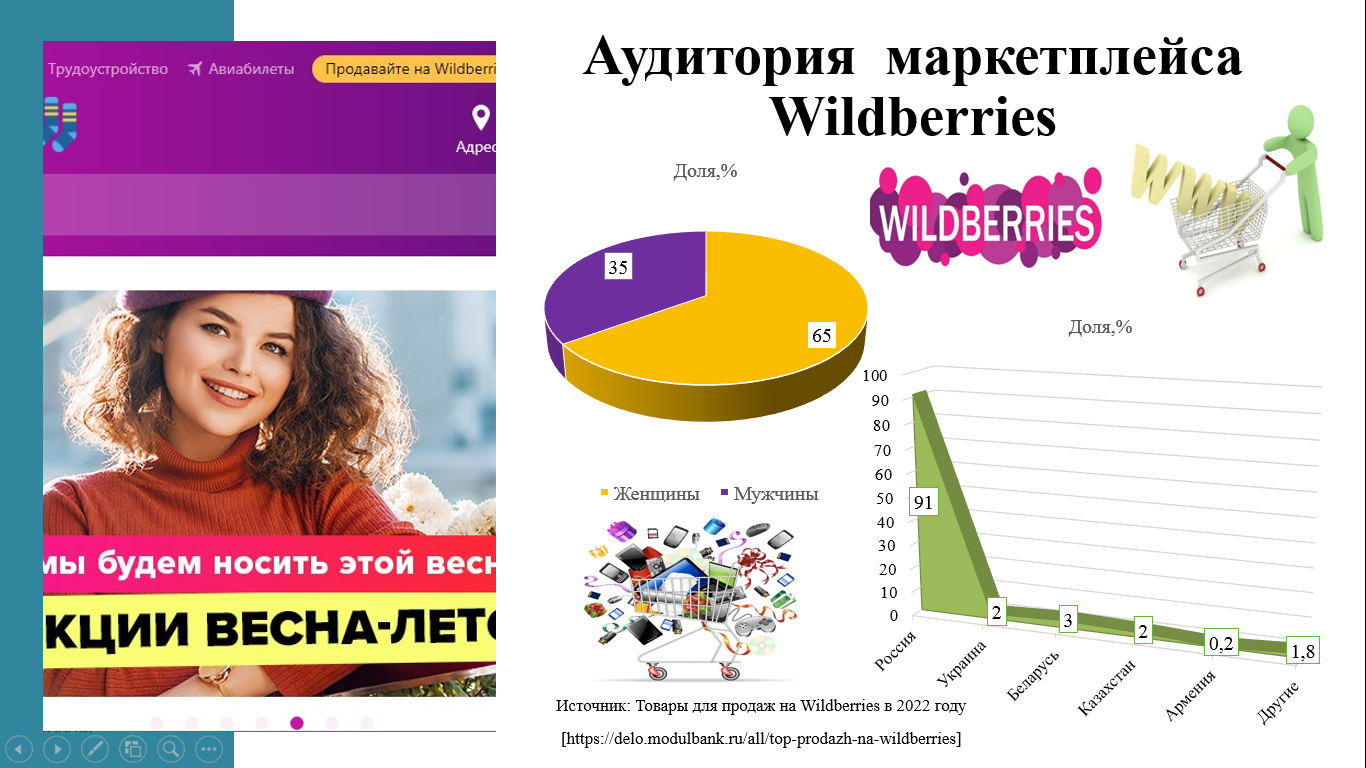
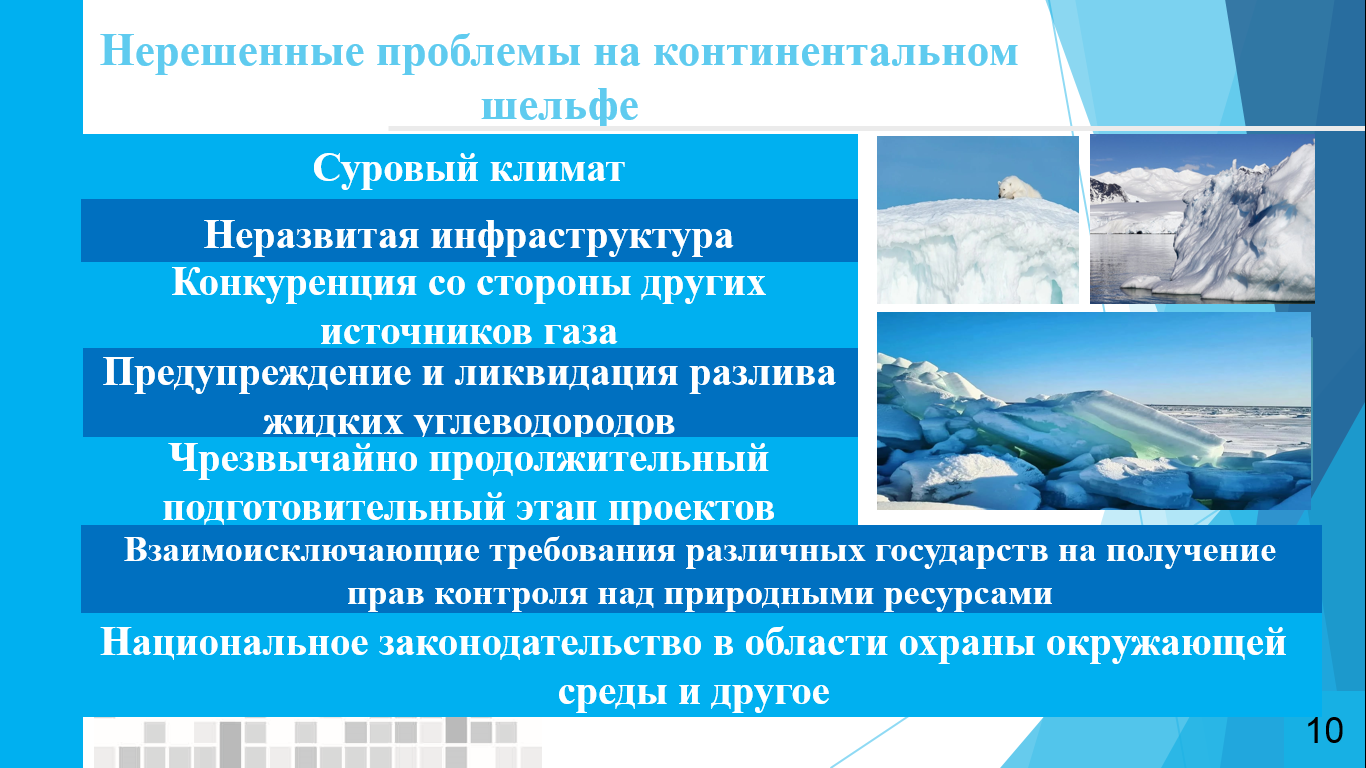
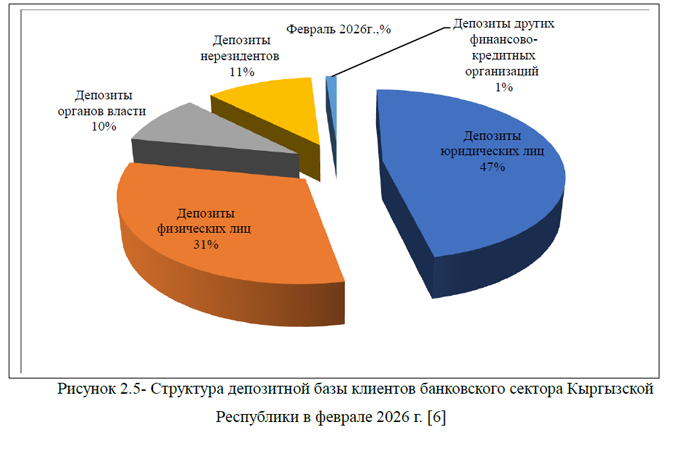
По видам депозитов депозитной базы клиентов банковского сектора Кыргызской Республики наблюдается следующая динамика по данным на февраль 2026 года относительно 2025 года: депозиты юридических лиц составили 408,3 млрд. сомов (уменьшение на 1,3%); депозиты физических лиц – 274,5 млрд. сомов (уменьшение на 1,4 %); депозиты органов власти – 82,6 млрд. сомов (увеличение на 24,9 %); депозиты нерезидентов – 99,0 млрд. сомов (увеличение на 0,7%); депозиты других финансово-кредитных организаций – 10,2 млрд. сомов (увеличение на 8,2 %), рисунок 2.5. По данным рисунка 2.5. видно, что наибольший удельный вес в структуре депозитной базы клиентов банковского сектора приходится на депозиты физических (31,0%) и юридических лиц (47,0%).
Уровень долларизации кредитного портфеля банковского сектора по состоянию на февраль 2026 года составил 17,9 %, снизившись на 0,4% с начала 2026 года. Уровень долларизации депозитной базы банковского сектора составил 34,1%, снизившись на 0,7% по сравнению с началом 2026 года. Снижение уровня долларизации кредитного портфеля банковского сектора означает уменьшение доли кредитов, номинированных в иностранной валюте, в общем объёме кредитных операций. Это может иметь несколько последствий: а)снижение валютных рисков для банков: высокая доля валютных кредитов может повышать риски для банков, особенно в условиях ослабления национальной валюты; в таком случае долговая нагрузка заёмщиков в иностранной валюте увеличивается, что может привести к росту числа неработающих кредитов, а снижение долларизации уменьшает такие риски; б) повышение стабильности финансовой системы: меньшая доля валютных кредитов может способствовать стабильности национальной валюты и снижению зависимости экономики от внешнеэкономической конъюнктуры; в) изменение структуры кредитования: снижение долларизации связано с перераспределением кредитных потоков: например, ростом доли кредитов в национальной валюте или изменением предпочтений заёмщиков и банков; г) влияние на денежно-кредитную политику: снижение уровня долларизации может повысить эффективность денежно-кредитной политики, так как уменьшается влияние изменений процентных ставок на валютные операции.
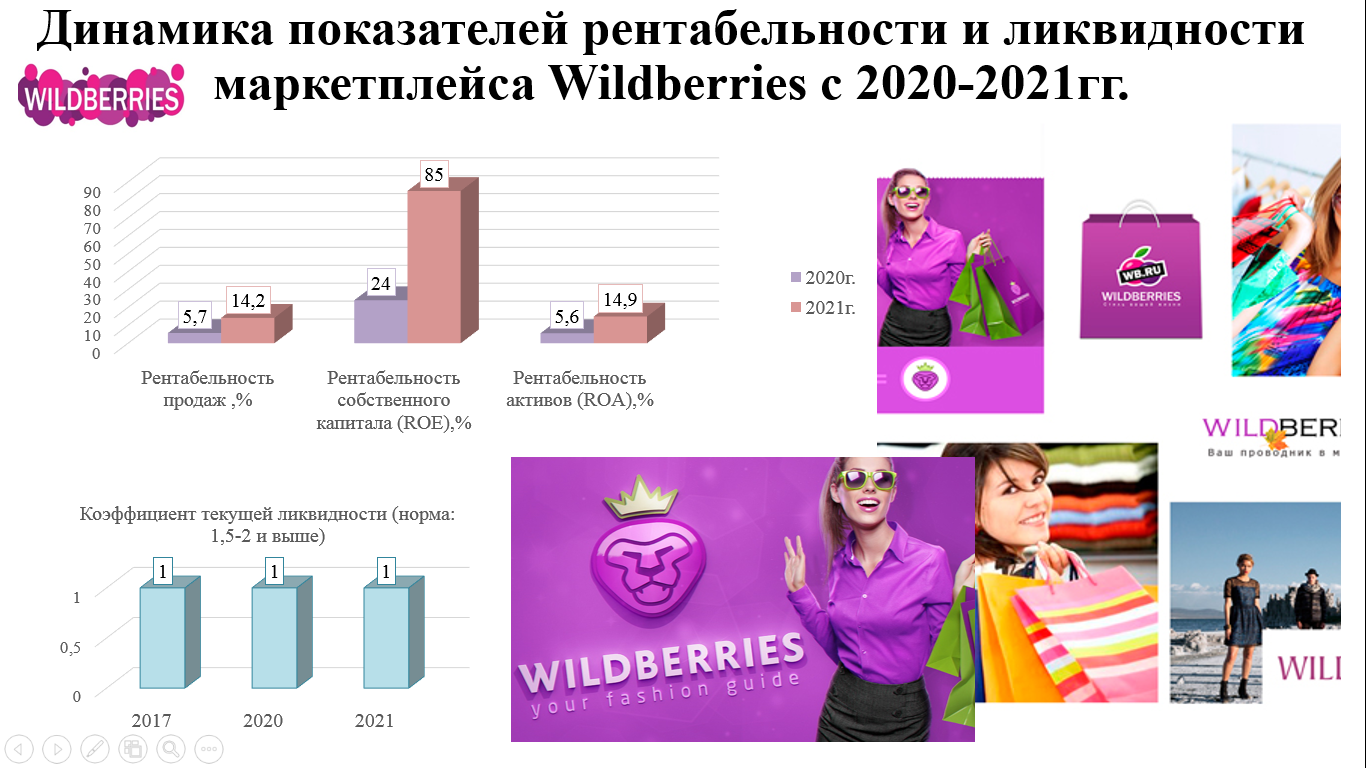
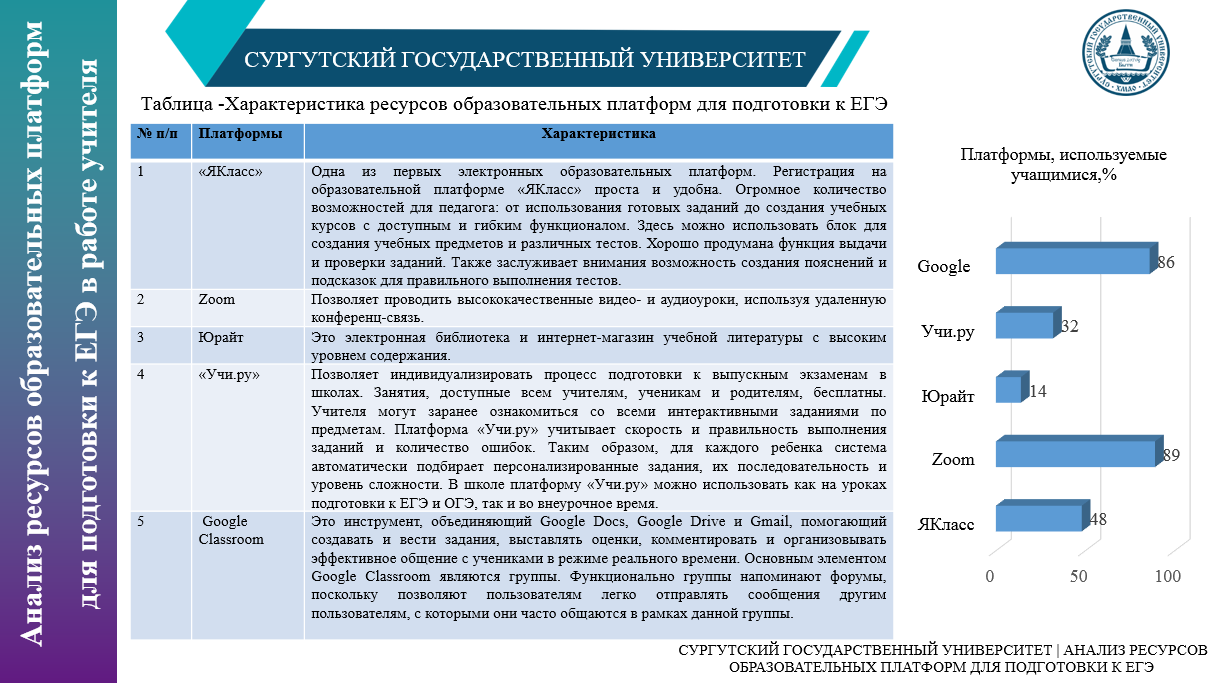
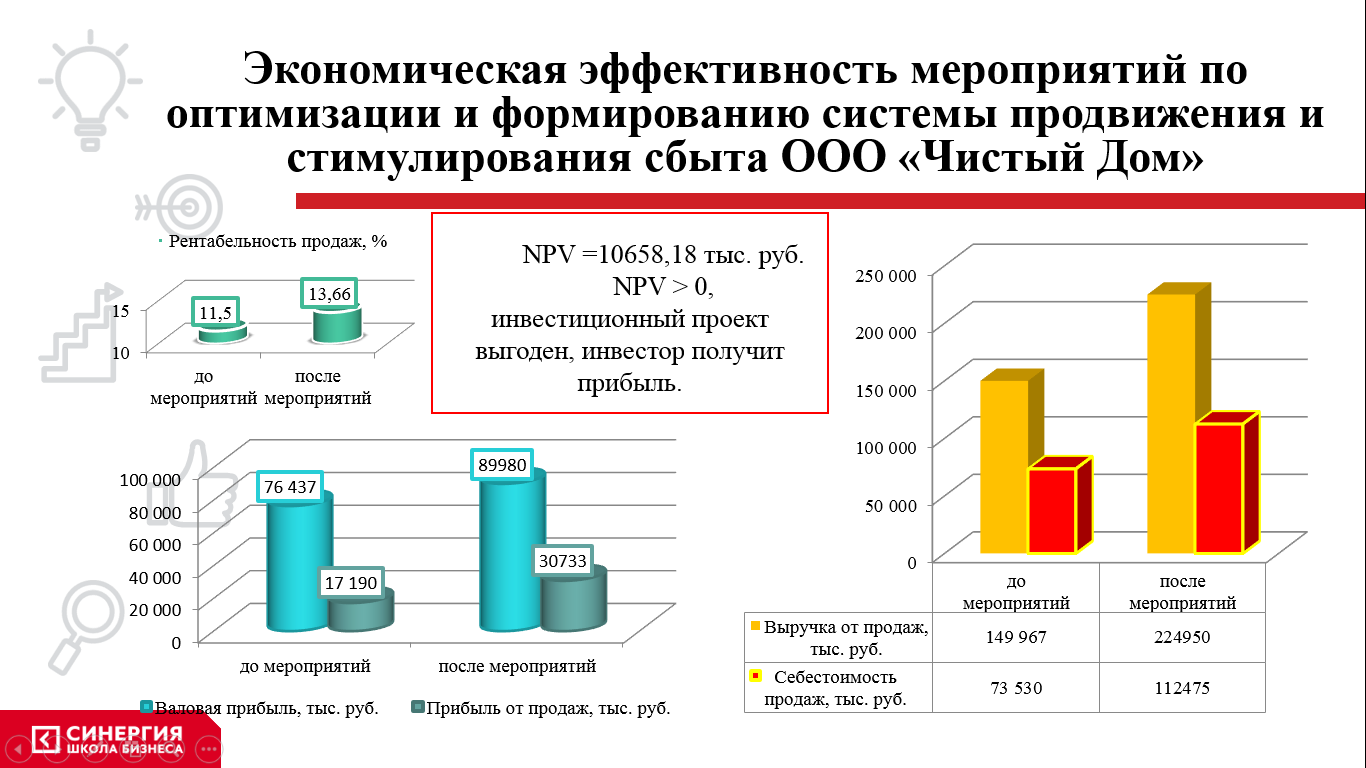
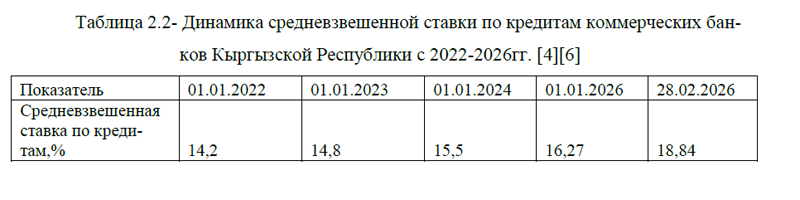
Средневзвешенная ставка по кредитам коммерческих банков Кыргызской Республики постоянно растет, в феврале 2026 года этот показатель составил – 18,84% (в том числе 19,85% – в национальной валюте, 8,17% – в иностранной), к уровню 2022 года показатель вырос более, чем на 4,0%, таблица 2.2.
Таблица 2.2- Динамика средневзвешенной ставки по кредитам коммерческих банков Кыргызской Республики с 2022-2026гг. [4][6]
| Показатель | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2026 | 28.02.2026 |
| Средневзвешенная ставка по кредитам,% | 14,2 | 14,8 | 15,5 | 16,27 | 18,84 |
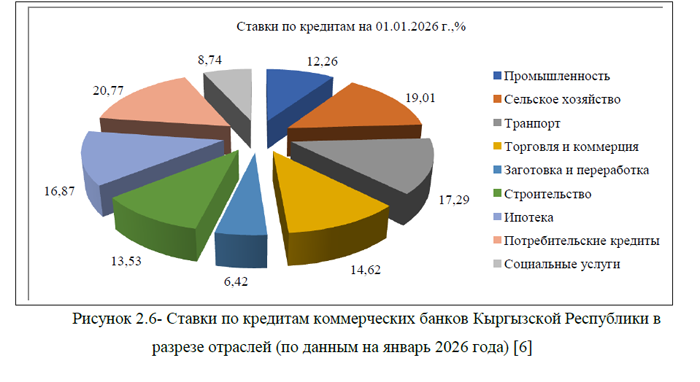
Максимальная кредитная ставка была по потребительским кредитам и составила в начале января 2026 года- 20,77%, по сельскому хозяйству и транспортной отрасли ставки составляли 19,01% и 17,29% соответственно. Меньше всего процентная ставка по кредитам была предоставлена для отрасли заготовки и переработки и она сформировала свое значение на уровне 6,42%, рисунок 2.6.
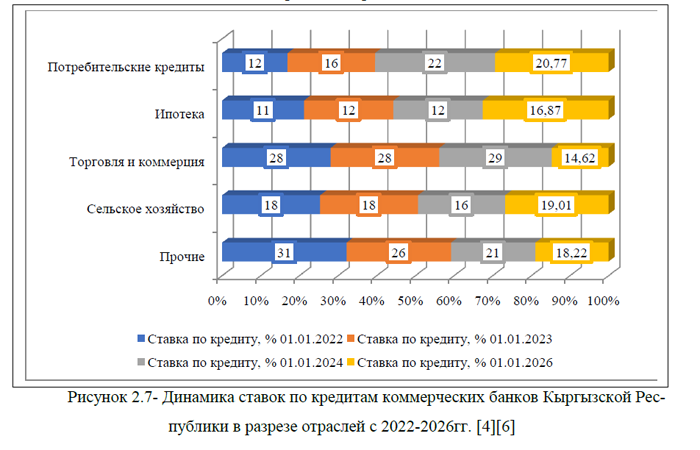
В динамике процентных ставок по кредитам замечена смешанная тенденция, сокращение процентных ставок произошло по торговле и коммерции, по всем остальным отраслям наблюдается рост, рисунок 2.7. Основными факторами, влияющие на уровень процентных ставок коммерческих банков Кыргызской Республики являются: соотношение спроса и предложения на кредитные ресурсы; государственное регулирование деятельности финансовых организаций; стоимость ресурсов, привлекаемых для кредитования (например, кредиты от международных финансовых организаций) и др.
Кредитный рынок Кыргызской Республики сталкивается с рядом проблем: а) высокие процентные ставки: для многих заёмщиков процентные платежи по кредитам остаются необоснованно высокими и неподъемными; б) короткие сроки кредитования реального сектора экономики- это ограничивает возможности финансирования важных для экономики проектов; в) низкая инвестиционная привлекательность некоторых отраслей, например, в сферах заготовки и переработки, а также связи наблюдается спад объёма кредитования; г) недостаточное использование цифровых технологий и ИИ в кредитовании- это касается оценки кредитоспособности и поведения клиента; д) структурный дисбаланс в распределении средств: более 40,0% банковских займов и 45,0% микрокредитов выдаются на потребительские цели, тогда как доля финансирования промышленности стабильно снижается; ж) избыточная ликвидность в банковской системе при недостатке финансирования для реального сектора: несмотря на накопленные свободные ресурсы , средства не поступают в реальный сектор экономики; з) рост просроченной задолженности (NPL): высокие темпы роста выдачи кредитов увеличивают потенциальный объём проблемных долгов, также на ситуацию влияют развитие онлайн-кредитования; и) зависимость от внешней конъюнктуры: экономика Кыргызстана сильно зависит от импорта, денежных переводов из-за границы и состояния экономик главных торговых партнёров, это создаёт риски для платёжного баланса и стабильности кредитного рынка.
Несмотря на наличие проблем кредитного рынка, показатель чистого суммарного капитала банковского сектора Кыргызской Республики, применяемый для расчета установленных Национальным банком экономических нормативов, составил 228,0 млрд. сомов и увеличился с начала 2026 года на 5,3% (на конец 2025 года – 216,5 млрд. сомов). Доля иностранного участия в капитале банковского сектора составила 16,5 % или 27,7 млрд. сомов (на конец 2025 года –16,5 % или 26,6 млрд. сомов) от оплаченного уставного капитала банковского сектора.
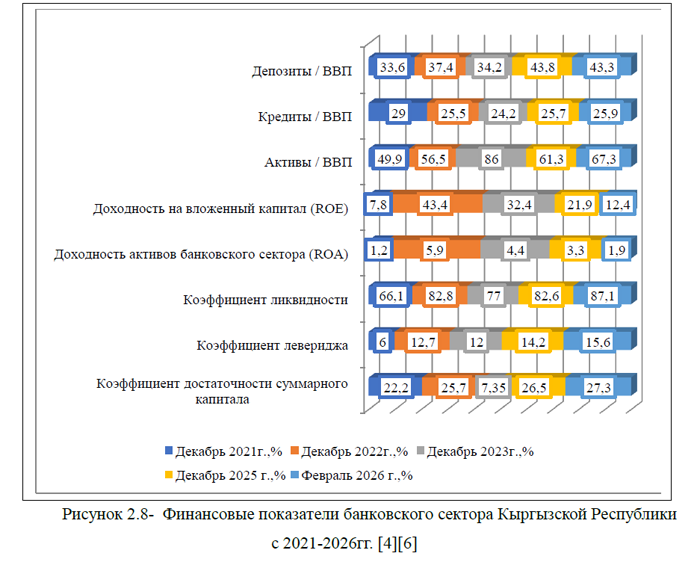
Коэффициент достаточности (адекватности) суммарного капитала по банковскому сектору в феврале 2026 года составил 27,3 %, а это на 0,8% больше по отношению к декабрю 2025 году и превышает показатели предыдущих периодов, норматив данного значения составляет 12,0 %, рисунок 2.5. Коэффициент левериджа по банковскому сектору составил 15,6 %, это на 1,4% больше показателя прошлого года и на 9,6% превышает значение начала анализируемого периода, при нормативном значении 6,0%.
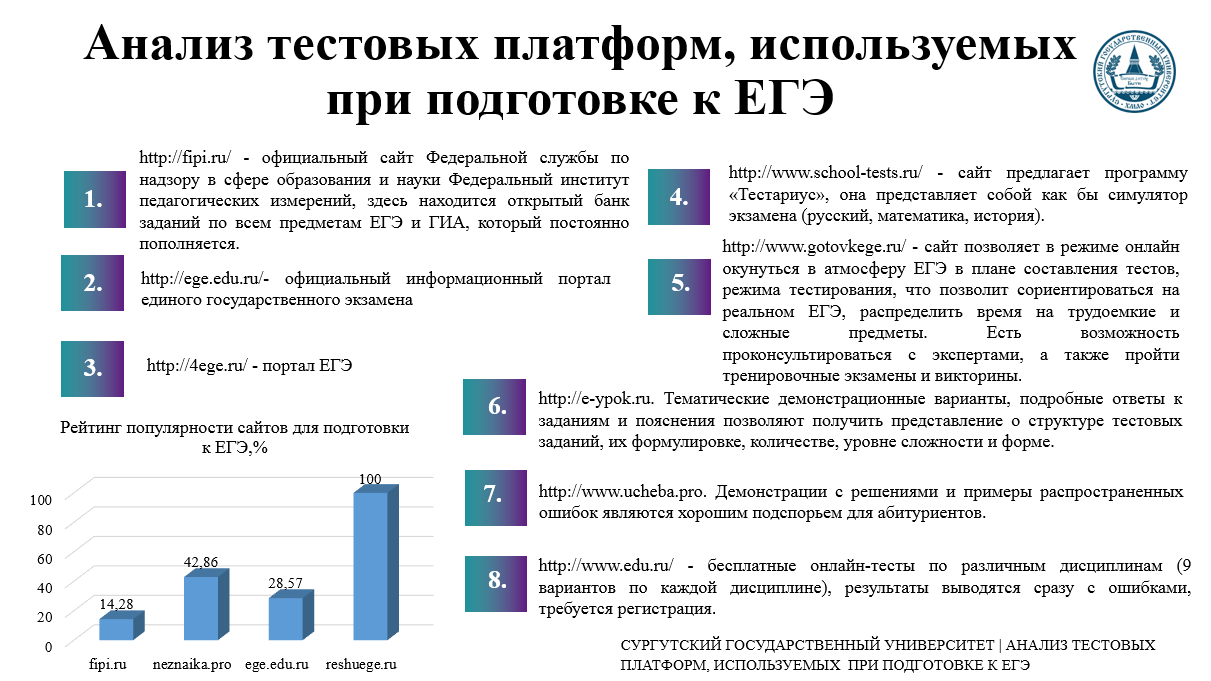
Стоит отметить, что коэффициент достаточности, левериджа, коэффициент ликвидности в 2026 году имеют самое высокое значение в анализируемой динамике. При этом, коэффициент ликвидности по банковской системе составил 87,1% , при нормативе 45,0 %. Доходность активов банковского сектора (ROA) и доходность на вложенный капитал (ROE) снизились относительно уровня 2022-2025гг. Показатели уровня финансового посредничества составили: (активы/ВВП) – 67,3%; (кредиты / ВВП) – 25,9%; (депозиты / ВВП) – 43,3%, рисунок 2.8.
Итак, представленный выше анализ показал, что в банковской системе Кыргызской Республики наблюдается снижение количества филиалов коммерческих банков, а количество коммерческих банков практически не растет. Показатели левериджа, достаточности суммарного капитала, ликвидности банковского сектора увеличились, однако доходность на вложенный капитал и доходность активов банковского сектора Кыргызской Республики показатели снижение. Объемы депозитной базы клиентов банковского сектора постоянно растут, при этом наибольший удельный вес в структуре приходится на депозиты физических и юридических лиц. Суммы просроченной кредиторской задолженности за ряд лет также уверенно направляются в сторону роста и феврале 2026 года показатель сформировал новый максимум. Произошел рост процентных ставок по многим видам кредитов, исключение составили кредиты на торговлю и коммерцию. Основными проблемами кредитного рынка являются: высокие процентные ставки; короткие сроки кредитования реального сектора экономики; низкая инвестиционная привлекательность некоторых отраслей; недостаточное использование цифровых технологий и ИИ в кредитовании; рост просроченной задолженности и другие. Для дальнейшего развития кредитного рынка Кыргызстана необходимо укрепление доверия к банковской системе, повышение диверсификации кредитного портфеля, развитие инструментов управления рисками и внедрение цифровых технологий в процесс кредитования. Для того, чтобы оценить организацию кредитных операций на примере коммерческого банка ОАО «Бакай Банк», перейдем к следующему параграфу исследования.
Список использованной литературы
1.Бухгалтерская отчетность ОАО «Бакай Банк» за 2024-2026гг.
2.Всё, что нужно знать про банковскую систему Кыргызстана [Электронная версия][Ресурс:https://altainews.kz/ru/51923-vse-chto-nuzhno-znat-pro-bankovskuju-sistemu-kyrgyzstana.html]
3.Официальный сайт ОАО «Бакай Банк» [Электронная версия][Ресурс:https://bakai.kg/about/finance/]
4.Обзор банковского рынка Республики Кыргызстан [Электронная версия][Ресурс: https://raexpert.ru/researches/banks_kgz_2024/]
5.Оценка качества кредитов в ОАО «Бакай Банке» [Электронная версия][Ресурс:https://www.fitchratings.com/research/ru/banks/fitch-rates-kyrgyz-bakai-bank-b-outlook-stable-17-06-2025]
6.Тенденции развития банковского сектора (по состоянию на 28 февраля 2026 года) [Электронная версия][Ресурс:https://www.nbkr.kg/printver.jsp?item=1481&lang=RUS]