ВКР КРЕДИТНЫЕ ОПЕРАЦИИ КБ(2026)
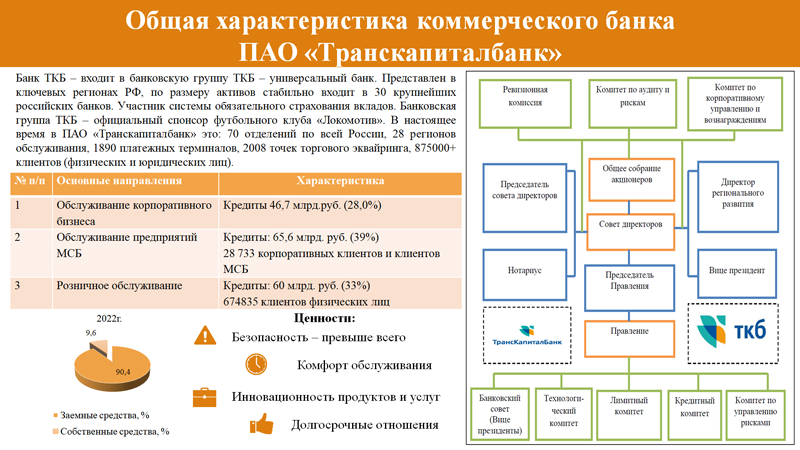
ОАО «Бакай Банк» был создан в ноябре 1998 года и на сегодня является одним из ведущих универсальных коммерческих банков Кыргызской Республики. «Бакай Банк» является системно-значимым коммерческим банком страны и имеет кредитный рейтинг одного из ведущих международных рейтинговых агентств – Moody’s. Деятельность осуществляется на основании Устава и лицензии №043, выданной в июне 2017 года Национальным банком Кыргызской Республики. В ноябре 2017 года получена лицензия N043/1 на право проведения банковских операций в соответствии с исламскими принципами банковского дела и финансирования через «исламское окно» в национальной и иностранной валюте.
Также деятельность ОАО «Бакай Банк» осуществляется на основании: Кодекса корпоративного управления (утв. Советом директоров ОАО «БАКАЙ БАНК» от 31.03.2025г.), корпоративного кодекса (утв. Советом директоров ОАО «БАКАЙ БАНК» от 29.03.2024г.), Политики обработки персональных данных (утв. Советом директоров ОАО «БАКАЙ БАНК» от 29.10.2024г.), Политики в области устойчивого развития(2025), Антикоррупционной политики(2025), Политики по правам человека(2025), ПРИЛОЖЕНИЕ 1.
«Бакай Банк» осуществляет деятельность в Кыргызской Республике, филиальная сеть представлена 20 филиалами. Обширная география присутствия, наряду с активным
вниманием к цифровизации и передовым клиентоориентированным технологиям, является одним из важнейших факторов, определяющих вхождение Банка в число лидирующих финансовых организаций страны.
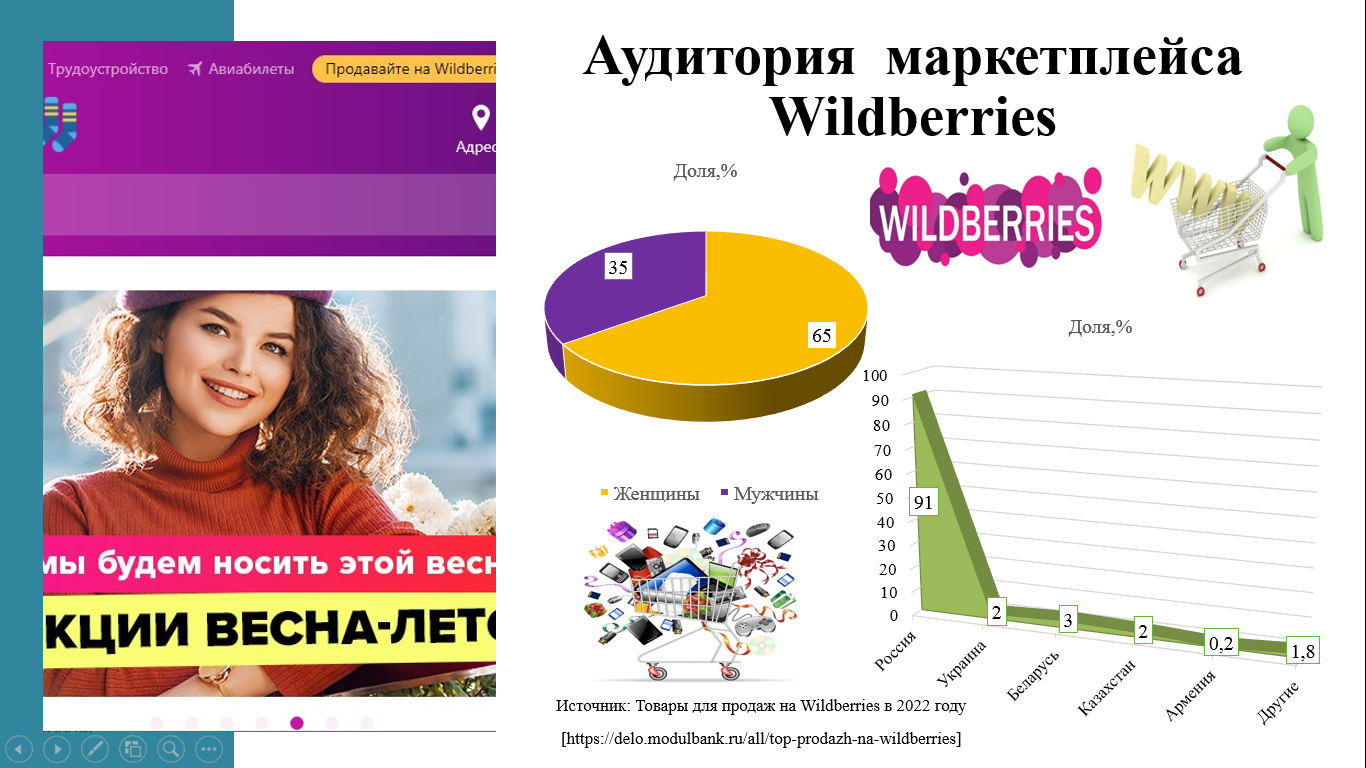
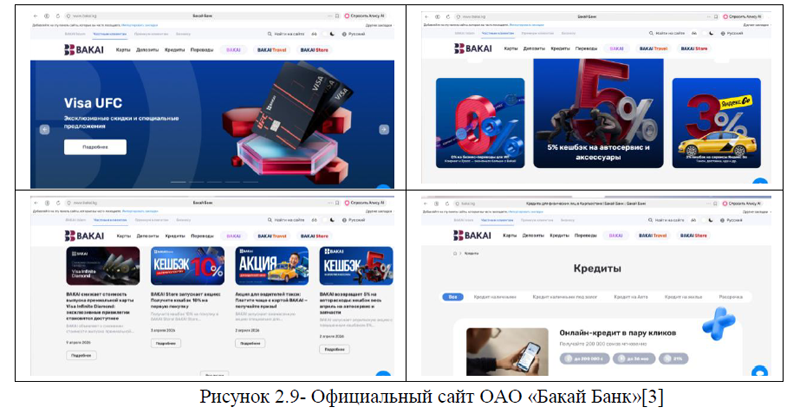
Целями ОАО «Бакай Банк» являются: развитие экосистемы BAKAI, внедрение лучших международных практик и технологических стандартов, поддержка предпринимателей и развитие бизнеса, участие в социальных и общественно значимых проектах, создание сервисов нового поколения для будущих поколений. Миссия в лозунговой форме: «Делаем финансовую жизнь людей простой, удобной и качественной. Создаём современные сервисы, которые помогают клиентам уверенно планировать и строить своё будущее». Ценности банка: инновации, надежность, открытость, забота. Для деятельности на рынке электронной коммерции у ОАО «Бакай Банк» имеется собственная цифровая платформа, рисунок 2.9.
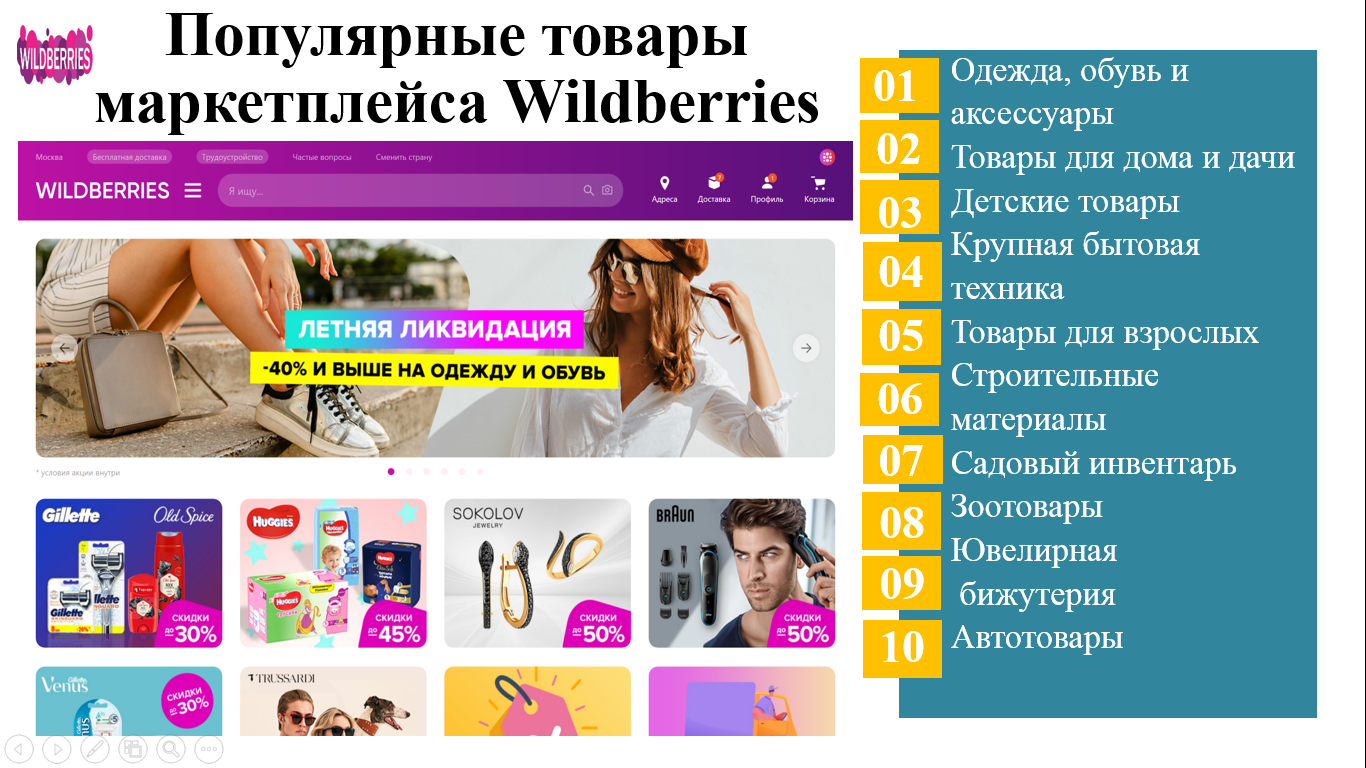
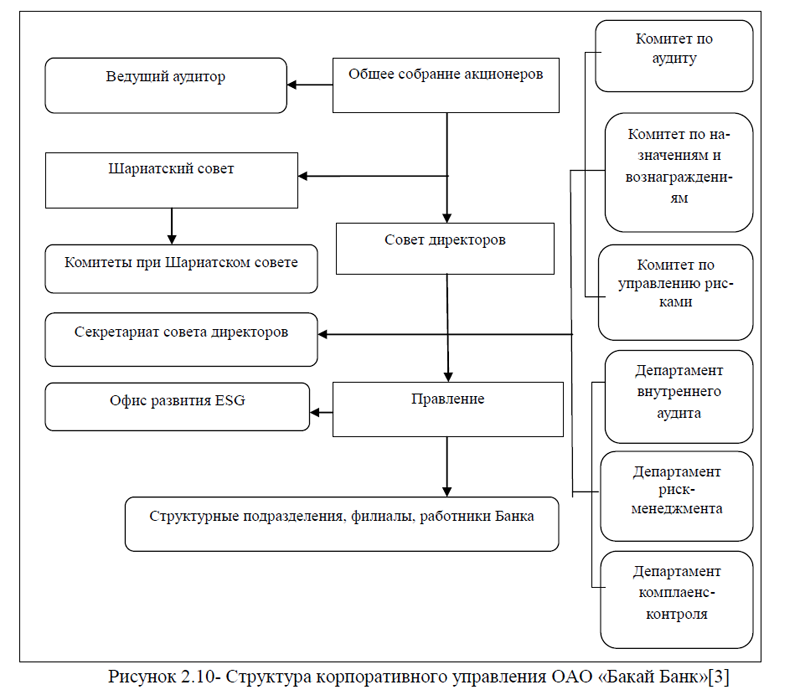
Сильное корпоративное управление ОАО «Бакай Банк» имеет решающее значение для успеха бизнеса, рисунок 2.10. «G» в аббревиатуре ESG означает приверженность к обеспечению принятия сбалансированных решений, учитывающих интересы всех стейкхолдеров «Бакай Банка», посредством реализации эффективной корпоративной стратегии и соответствующего распределения ролей и обязанностей среди акционеров, Совета директоров, исполнительного руководства, структурных подразделений и работников. Корпоративное управление «Бакай Банка» ориентируется на неукоснительное соблюдение законодательства Кыргызской Республики, при этом стремится интегрировать лучшие мировые практики. Методологической основой эффективного корпоративного управления являются рекомендации Базельского комитета по банковскому надзору и Совета исламских финансовых услуг.
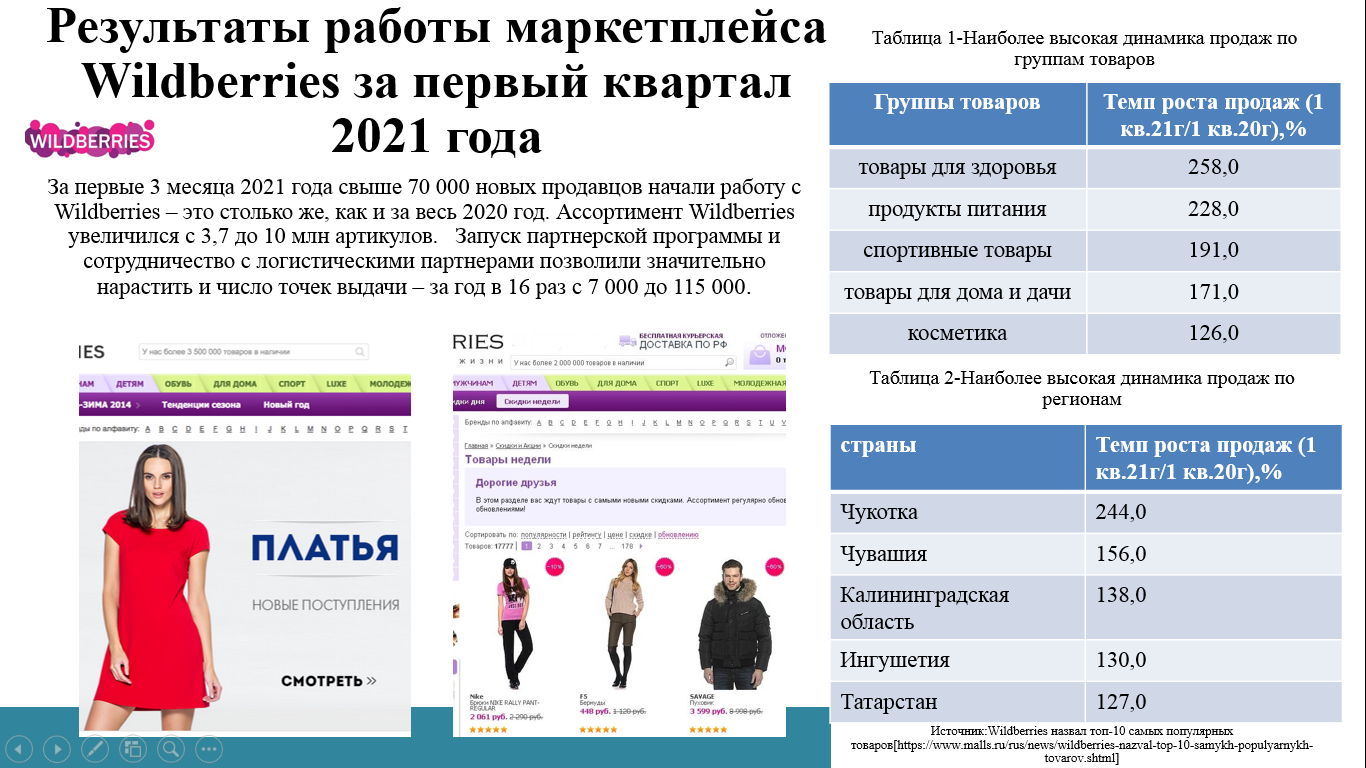
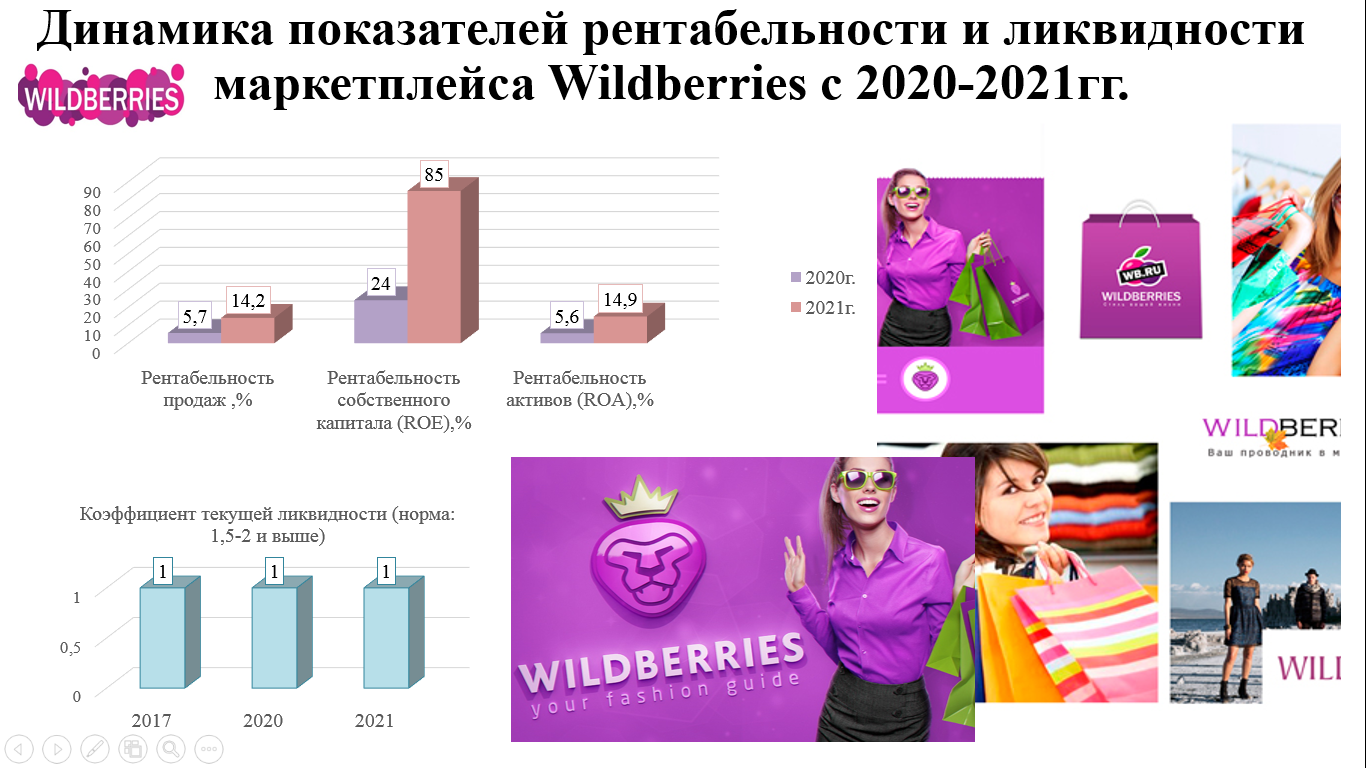
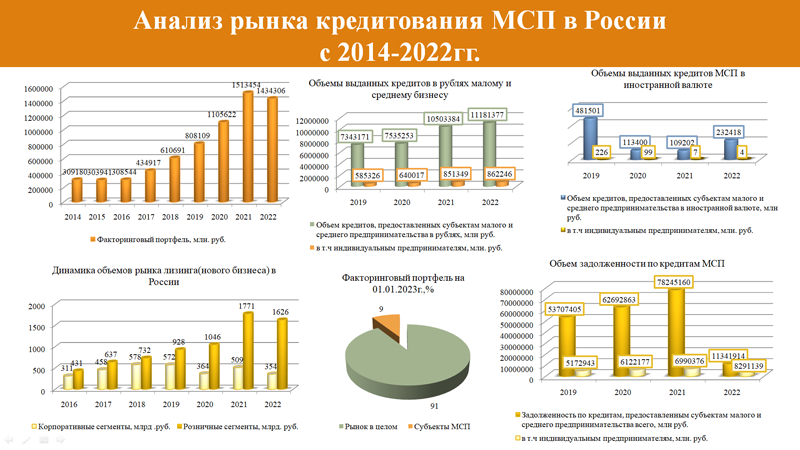
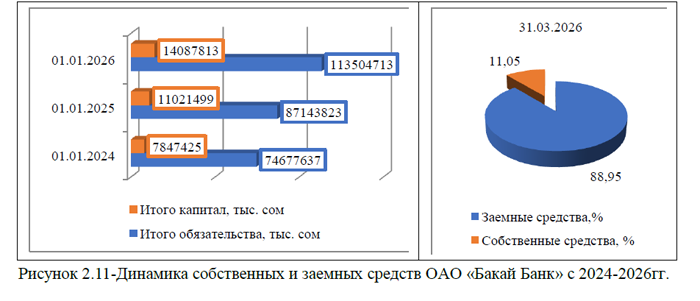
Обеспечивать конкурентное положение ОАО «Бакай Банк» на банковском рынке Кыргызской Республики позволяют данные финансовой отчетности (ПРИЛОЖЕНИЕ 2). По состоянию на март 2024-2026гг. обязательства банка ежегодно растут и на конец анализируемого периода составили 113504713,0 тыс. сом, это на 51,99% больше, чем двумя годами ранее, рисунок 2.11. Сумма собственного капитала увеличилась за тот же период на 79,52% и составила 14087813,0 тыс. сом. Стоит отметить, что рост капитала не свидетельствует о финансовой устойчивости банка, так как наибольшую долю в структуре капитала занимают заемные средства, их удельный вес в марте 2026 года составил 88,95%, небольшой удельный вес занимают собственные средства (11,05%), рисунок 2.11[1].
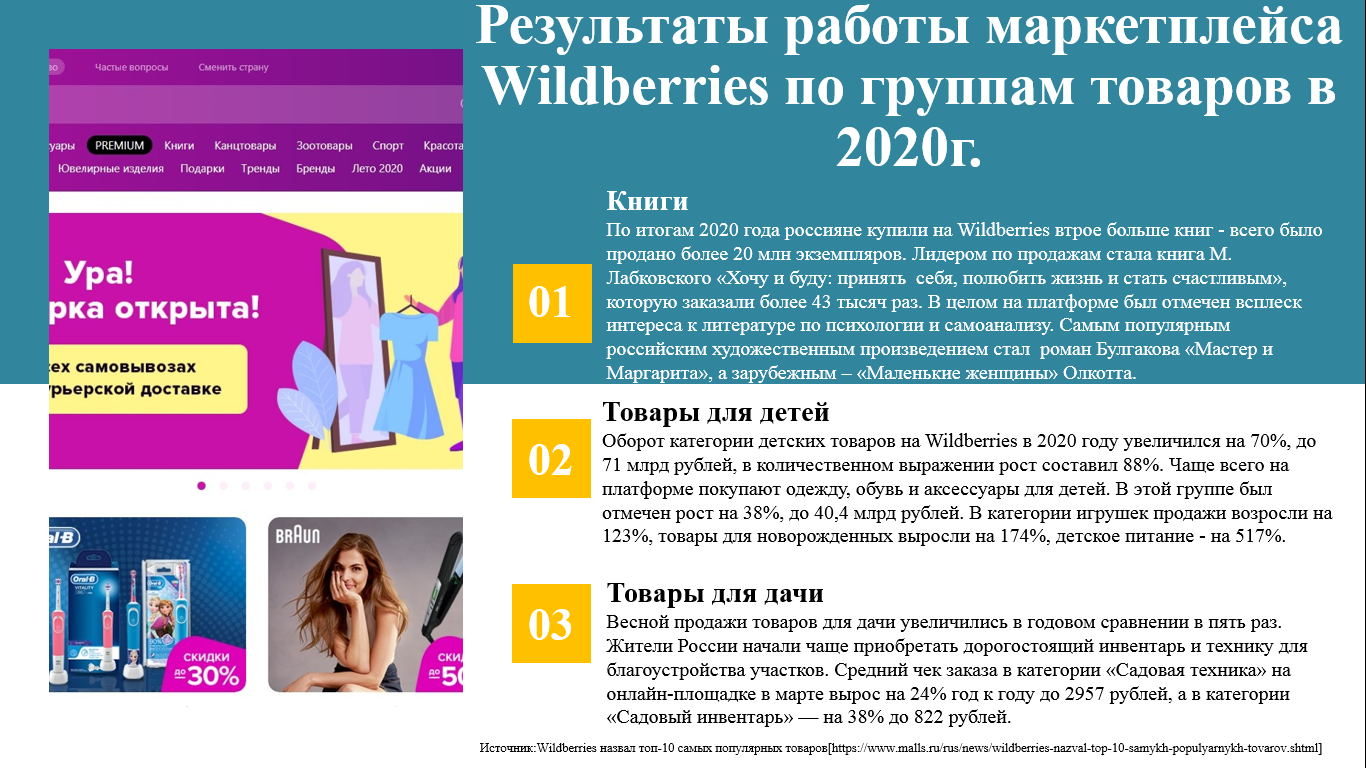
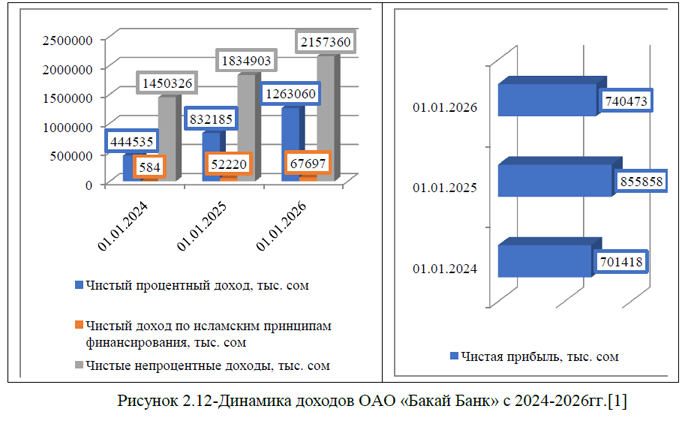
Несмотря на высокую финансовую зависимость, доходы банка постоянно растут. Чистый процентный доход и чистый доход по исламским принципам финансирования составили 1263060,0 тыс. сом и 67697,0 тыс. сом соответственно. Это в разы превышает показатель начала анализируемого периода. Чистые непроцентные доходы за три года увеличились на 48,75% и сформировали свое значение в сумме 2157360,0 тыс. сом, рисунок 2.12.
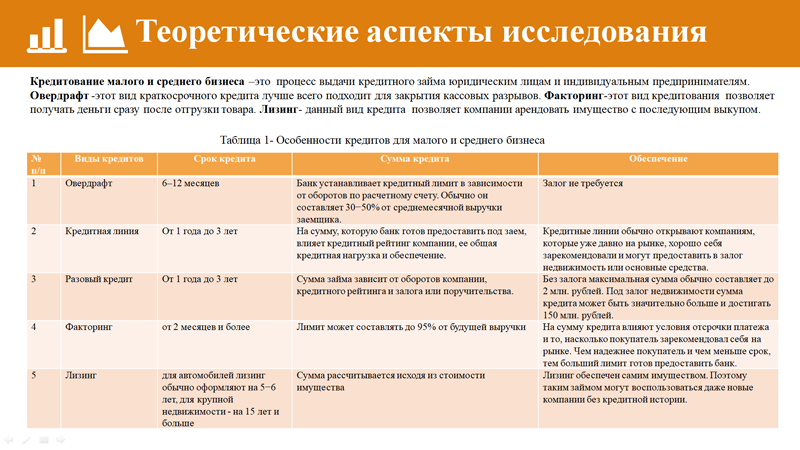
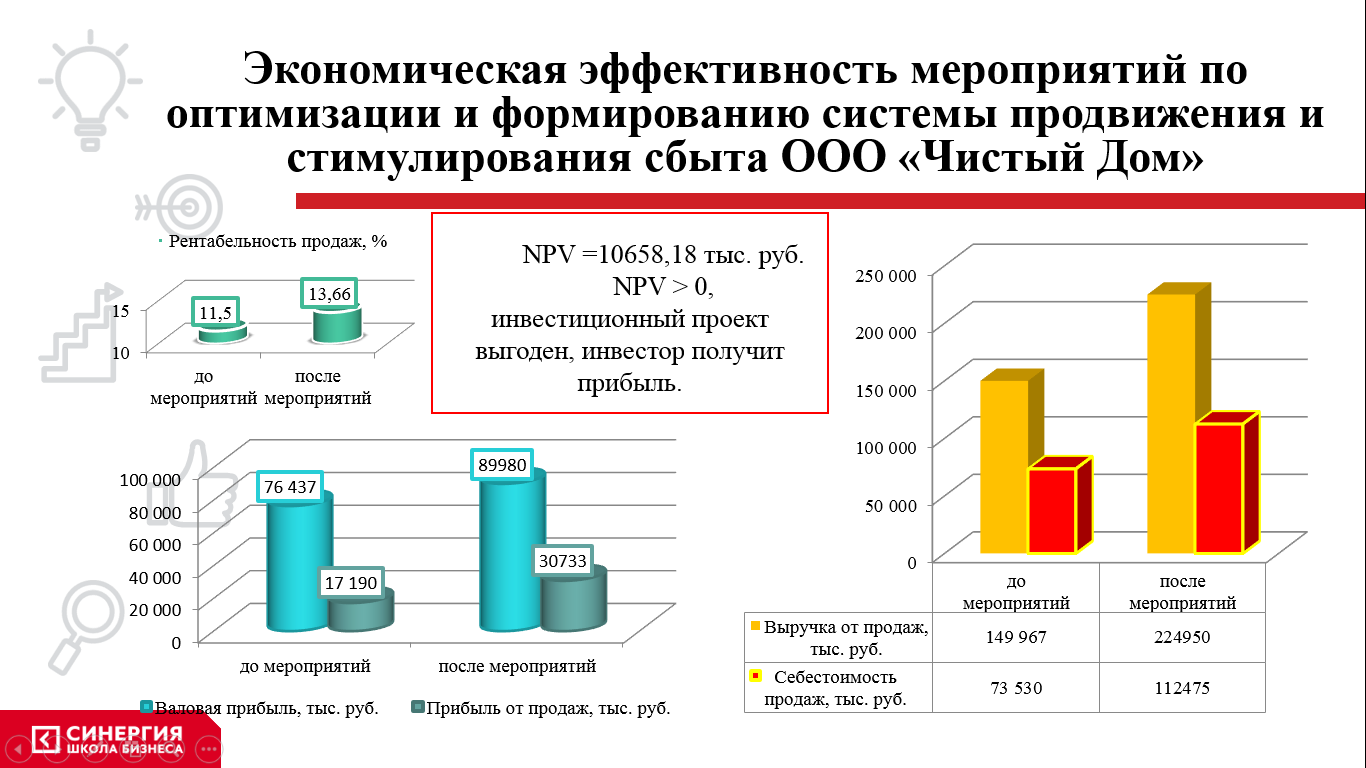
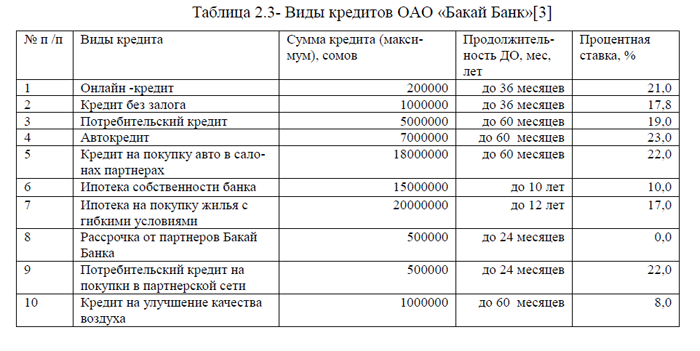
Несмотря на рост доходов, чистая прибыль выросла всего на 5,56% и составила 740473,0 тыс. сом. По отношению к уровню прошлого года чистая прибыль и вовсе показала снижение на 13,48%, рисунок 2.12. Высокая финансовая зависимость банка и снижение чистой прибыли говорит о неэффективном управлении, не последнюю роль в этом играет и организация кредитования. В настоящее время ОАО «Бакай Банк» выдает несколько видов кредитов: кредит наличными, кредит наличными под залог, кредит на авто, кредит на жилье, рассрочка и товары в кредит, таблица 2.3.
Таблица 2.3- Виды кредитов ОАО «Бакай Банк»[3]
| № п /п | Виды кредита | Сумма кредита (максимум), сомов | Продолжительность ДО, мес, лет | Процентная ставка, % |
| 1 | Онлайн -кредит | 200000 | до 36 месяцев | 21,0 |
| 2 | Кредит без залога | 1000000 | до 36 месяцев | 17,8 |
| 3 | Потребительский кредит | 5000000 | до 60 месяцев | 19,0 |
| 4 | Автокредит | 7000000 | до 60 месяцев | 23,0 |
| 5 | Кредит на покупку авто в салонах партнерах | 18000000 | до 60 месяцев | 22,0 |
| 6 | Ипотека собственности банка | 15000000 | до 10 лет | 10,0 |
| 7 | Ипотека на покупку жилья с гибкими условиями | 20000000 | до 12 лет | 17,0 |
| 8 | Рассрочка от партнеров Бакай Банка | 500000 | до 24 месяцев | 0,0 |
| 9 | Потребительский кредит на покупки в партнерской сети | 500000 | до 24 месяцев | 22,0 |
| 10 | Кредит на улучшение качества воздуха | 1000000 | до 60 месяцев | 8,0 |
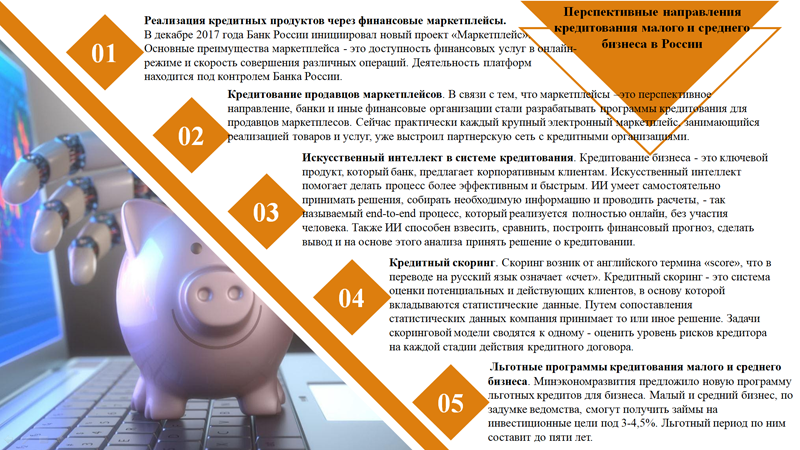
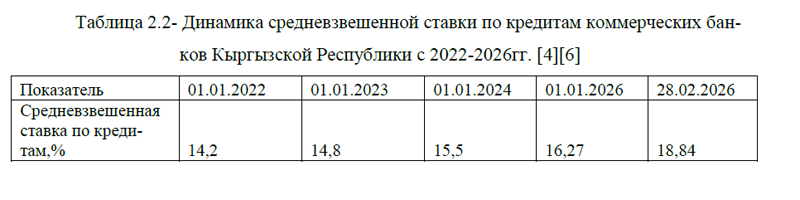
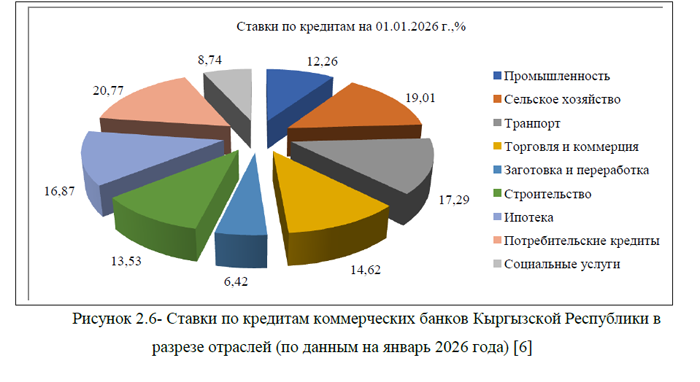
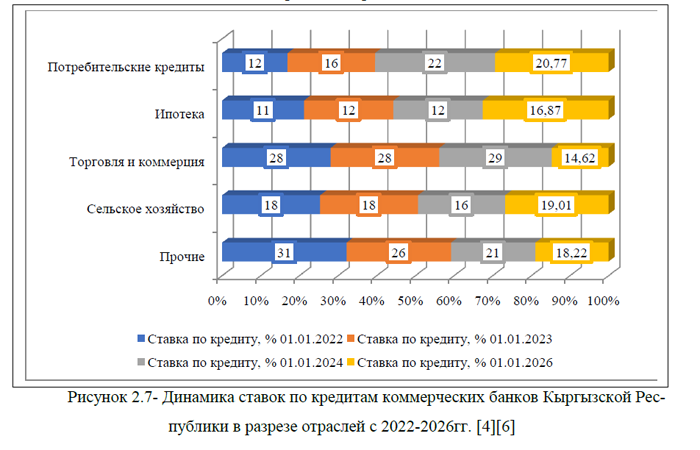
Стоит отметить, что средняя ставка по кредитам в ОАО «Бакай Банк» ниже, чем в среднем по банковской системе Кыргызской Республики и составляет 15,42%. Однако, оценка качества кредитного портфеля Бакай Банка , которая проводилась международным рейтинговым агентством Fitch Ratings в июне 2025 года показала, что по данным на этот период, качество кредитного портфеля оценивалось как волатильное, а ключевые показатели отражали смешанную динамику. Рассмотрим основные аспекты оценки:[5]
1)Волатильность качества кредитов. На конец 2024 года показатель кредитов третьей стадии (проблемных кредитов) снизился до 6,8% по сравнению с максимальным уровнем в 9,3% на конец 2023 года. При этом показатель кредитов второй стадии оставался низким — 0,9% от валовых кредитов.
2)Покрытие обесценённых кредитов резервами. Произошло улучшение благодаря более жёсткой политике резервирования. На конец 2024 года покрытие составило 68,0% (против 51,0% на конец 2023 года).
3)Быстрый рост кредитования. В 2022–2024 годах темпы годового роста кредитования достигали 38,0%, что превышало средний показатель по сектору (29,0%). Однако ожидалось снижение темпов роста до около 20,0% в 2025–2026 годах, причём заметная доля должна была приходиться на розничный сегмент.
4)Валютный риск. Банк был подвержен валютному риску из-за высокой долларизации активов и обязательств. При этом открытая валютная позиция на конец 2024 года была ограниченной – 3,0% от капитала.
5)Прибыльность. Финансовые показатели подкреплялись высокой маржой (9,3% в 2024 году) и существенным непроцентным доходом (69,0% от суммарного операционного дохода), главным образом за счёт прибыли от валютной торговли. Это обеспечивало высокую способность покрывать убытки: прибыль до отчислений под обесценение составила 15,0% от средних кредитов в 2024 году.
6)Капитал. Основной капитал по методологии Fitch вырос до 19,1% на конец 2024 года (в 2023 году — 18,7%) и подкреплялся хорошей прибыльностью и ограниченными дивидендными выплатами.
Рейтинг устойчивости «b-» учитывал подверженность банка влиянию волатильности и структурных недостатков экономики Кыргызстана, высокую готовность к принятию рисков, высокую долларизацию и волатильное качество кредитов. Также принимались во внимание приемлемые доли рынка у банка, хорошая прибыльность и адекватный запас капитала и ликвидности. Прогноз Fitch предполагает, что качество кредитов у ОАО «Бакай Банка» останется волатильным, а показатель обесценённых кредитов будет составлять около 7,0% в 2025–2026 годах[5].
Стоит отметить, словосочетание «качество кредитов останется волатильным» означает, что уровень качества кредитов (то есть их надёжность, стабильность и способность своевременно погашаться) будет подвержен значительным колебаниям или изменчивости в будущем. Это предполагает нестабильность, непредсказуемость и высокую степень риска в оценке и управлении кредитными портфелями. Высокая волатильность означает, что значения показателя (в том числе качества кредитов) быстро и неравномерно меняются относительно среднего уровня.
Применительно к качеству кредитов волатильность- это резкие изменения уровня просроченных или проблемных кредитов в портфеле банка; колебания показателей долговой нагрузки заёмщиков; нестабильность в динамике качества кредитов из-за внешних факторов (экономических кризисов, изменений в законодательстве, технологических сбоев и т. д.). Факторы, которые могут влиять на волатильность качества кредитов: макроэкономические условия (например, уровень безработицы, инфляция, рост цен); изменения в законодательстве, регулирующем кредитную сферу; финансовые результаты компаний-заёмщиков; изменения в поведении заёмщиков (например, рост долговой нагрузки).
Таким образом, так как качество кредитов останется волатильным, это подразумевает, что в будущем можно ожидать значительных колебаний в уровне их надёжности, частоты просрочек, а также в других связанных показателях. Это может создавать риски для банка, а также влиять на его инвестиционные решения и стратегии управления рисками.
Показатель обесценённых кредитов в размере 7,0% означает, что 7,0% от общего объёма выданных кредитов потеряли свою стоимость из-за неисполнения или ненадлежащего исполнения заёмщиками обязательств, либо существует реальная угроза такого неисполнения. Обесценение кредита связано с кредитным риском – вероятностью финансовых потерь для кредитора из-за неплатёжеспособности заёмщика. Несмотря на высокие риски в кредитовании, в ОАО «Бакай Банк» делается все возможное для их устранения. Рассмотрим кратко систему управления рисками в банке.
Департамент риск-менеджмента во взаимодействии с владельцами рисков осуществляет оценку существенных рисков перед внедрением нового продукта, услуги или бизнес-процесса, а также при внесении значительных изменений в действующие продукты или услуги, бизнес-процессы Банка. Это позволяет минимизировать их подверженность различным рискам, тем самым содействуя повышению клиентского опыта и соблюдению регулятивных требований. На основе действующей Политики по управлению экологическими и социальными рисками, которая утверждена Советом директоров, Банк управляет экологическими и социальными рисками, прежде всего на уровне кредитного портфеля. Управление данными рисками пока не учитывается в риск-аппетите. Упомянутая Политика содействует деятельности Банка по стимулированию устойчивого развития бизнеса клиентов и снижения экологических и социальных рисков при проведении операций по предоставлению кредитных продуктов. Политика разъясняет, что экологические и социальные риски рассматриваются в качестве неотъемлемой части оценки кредитного риска. Банк считает, что факторы ESG риска могут влиять на финансовые риски в различных временных горизонтах. Следовательно, их важно выявлять, оценивать, управлять и смягчать в соответствии с нормативными требованиями и лучшими практиками рынка. Эффективное управление рисками устойчивого развития способствует снижению потенциальных убытков и затрат Банка, к примеру, за счет снижения потенциальных убытков, вызванных неспособностью заемщиков обслуживать полученные ими кредиты в результате воздействия экологических и социальных рисков. «Бакай Банк» обращает внимание на повышение компетенций и специализированное обучение работников по вопросам управления рисками на систематической основе. В 2024-2025гг. проводились тренинги согласно плану обучения Банка и в рамках обучения нового персонала, в том числе тренинги «Операционные риски в Банке и риск культура», «Кредитные риски» и иные. В общей сложности в отчетном периоде 900 работников Банка прошли обучение в области управления банковскими рисками. «Бакай Банк» приступил к специализированному обучению членов Совета директоров и членов Правления по вопросам управления рисками в области устойчивого развития, в том числе климатическими рисками, с учетом повышения значимости устойчивого развития. Рассмотрим подробнее четыре основных риска для ОАО «Бакай Банк» и способы управления ими.
1)Кредитный риск- риск неисполнения клиентами своих обязательств в соответствии со сроками и условиями договора, что может оказать негативное влияние на капитал Банка или его прибыль. Примерами приоритетных способов управления риском в ОАО «Бакай Банк» являются: анализ кредитного риска на стадии рассмотрения кредитных заявок; финансовый анализ заемщиков, оценка и регулярный мониторинг финансового положения заемщиков; установление лимитов на операции, подверженные кредитному риску ; определение размера требований к капиталу Банка; минимизация кредитных рисков посредством принимаемого обеспечения; утверждение методики оценки и определения величины необходимого капитала на покрытие остаточного кредитного риска; диверсификация кредитного портфеля; формирование резервов на покрытие возможных потерь по кредитному риску.
2) Рыночный риск- вероятность потерь, связанных с неблагоприятным изменением стоимости активов и обязательств Банка в результате изменения цен на сырье, товары, изменением курсов валют, стоимости акций. Рыночный риск включает в себя ценовой риск и валютный риск. Примерами приоритетных способов управления риском в ОАО «Бакай Банк» являются: использование методик измерения рыночного риска и определения требований к капиталу в отношении рыночного риска; действующая система лимитов (лимитирование операций и позиций, подверженных риску) и порядок их установления, строгий контроль за соблюдением лимитов; мониторинг экономических условий в целях принятия необходимых мер для минимизации риска.
3)Риск ликвидности -риск потерь, которому подвержен Банк в случае его неспособности своевременно выполнить свои обязательства без того, чтобы не понести неприемлемые потери (т. е. достичь ликвидности только путем реализации активов, что приведет к неприемлемым потерям), включая неспособность управлять неплановыми изменениями в источниках финансирования. Примерами приоритетных способов управления риском в ОАО «Бакай Банк» являются следующие: анализ ликвидности активов и устойчивости пассивов, прогнозирование денежных потоков по активам, обязательствам и внебалансовым позициям на различных временных интервалах; процедуры управления ликвидностью ежедневного характера и в более длительных временных интервалах; определение факторов возникновения риска ликвидности; поддержание диверсифицированной структуры источников финансирования; поддержание высоколиквидных активов на определенном уровне; разработка резервных планов по поддержанию ликвидности и заданного финансирования; анализ сценариев деятельности Банка в стрессовых ситуациях риска ликвидности; осуществление контроля за соответствием показателей ликвидности законодательно установленным нормативам.
4)Операционный риск это риск возникновения прямых и непрямых потерь в результате: несовершенства или ошибок внутренних процессов компании, действий персонала и иных лиц, сбоев или недостатков информационных, технологических и других систем, реализации внешних событий. Примерами приоритетных способов управления риском в ОАО «Бакай Банк» являются следующие: идентификация операционного риска, сбор и регистрация информации о событиях операционного риска; анализ продуктов, услуг и процессов для выявления операционных рисков, включая выявление рисков на ранних стадиях при разработке и внедрении новых продуктов, услуг и процессов; мониторинг ключевых индикаторов риска, показателей уровня операционного риска, контрольных показателей уровня операционного риска и иных метрик; разделение обязанностей и строгий контроль прав доступа к системам; меры обеспечения и совершенствования информационной безопасности, непрерывности функционирования информационных систем; меры минимизации кадровых рисков, связанных с недостатком квалификации персонала или его количества, ошибками и нарушениями со стороны сотрудников, конфликта интересов. Управление рисками в ОАО «Бакай Банк» осуществляется в связи с возникающими рисками, а также предусмотрены три линии защиты в управлении рисками. Рассмотрим подробнее.
1) Управление рисками в ОАО «Бакай Банк»: возникающие риски. С помощью анализа возникающих (новых) рисков, к которому были привлечены внешние консультанты, «Бакай Банк» стремится определить возможные новые риски (помимо финансовых, операционных и комплаенс рисков) для своего стратегического развития в расчете на долгосрочную перспективу. Категории таких возникающих рисков соответствуют категориям, определенным в отчете Всемирного экономического форума о глобальных рисках: экономические, экологические, геополитические, социальные и технологические. Для управления возникающими рисками осуществляется: массовое внедрение искусственного интеллекта и ужесточение регулятивных климатических требований к банковскому сектору.
1.1)Массовое внедрение искусственного интеллекта в банковском секторе: технологический риск. На фоне роста интереса к искусственному интеллекту ожидается дальнейшее активное внедрение связанных с ним технологических решений, в том числе основанных на генеративном искусственном интеллекте, в различные направления деятельности финансовых компаний как глобально, так и в Кыргызской Республике. Среди прочего возможности искусственного интеллекта позволяют обеспечивать улучшение обслуживания клиентов, оценки рисков, выявления мошенничества, внутренних операционных процессов. «Бакай Банк» является одним из пионеров внедрения искусственного интеллекта в финансовом секторе Кыргызской Республике. В данном контексте Банк считает, что, наряду со значительными возможностями, не исключено в расчете на обозримую перспективу проявление определенных рисков, связанных с интенсивным проникновением указанных технологий в общественные и экономические процессы. Потенциальная степень влияния и масштаб таких рисков, которые являются внешними относительно Банка и могут быть связаны с безопасностью данных, предвзятостью результатов и качеством данных, сбоями в работе, несбалансированной и изменяющейся регулятивной средой и иными вызовами, остаются не до конца понятным с учетом новизны технологий. Это усложняет реализацию сбалансированных мер по надлежащему предотвращению и минимизации таких рисков, и по адаптации к ним. Так, дальнейшее совершенствование инструментов на базе искусственного интеллекта может упростить реализацию кибератак и мошеннических операций (к примеру, через массовую генерацию и распространение искусственным интеллектом более «правдоподобных» фишинговых электронных писем), увеличить их количество и сложность. Это определяет необходимость обеспечения тщательного контроля за применением искусственного интеллекта, в том числе для недопущения непредвиденных финансовых убытков. «Бакай Банк» ориентируется на ответственное использование технологических решений в области искусственного интеллекта и намерен обеспечивать надлежащее управление рисками в указанной сфере. В частности, банк реализует меры по улучшению системы управления информационной безопасностью, расширяет обучение работников по применению новых технологий, осуществляет постоянный мониторинг профильного законодательства и так далее.
1.2) Ужесточение регулятивных климатических требований к банковскому сектору Кыргызской Республики: экологический риск. По состоянию на 2025 год финансовые компании в Кыргызской Республике не подпадают под какие либо существенные климатические обязательства, в том числе с точки зрения ежегодного/ежеквартального раскрытия климатической информации с использованием передовых международных стандартов, таких как МСФО (IFRS) S2. Однако наблюдается инициирование регулятором более активного регулирования банковского сектора по вопросам, связанным с устойчивым развитием и климатом. Международные обязательства Кыргызской Республики по достижению углеродной нейтральности к 2050 году и необходимость активного привлечения зеленого финансирования со стороны внешних поставщиков капитала могут потенциально усилить вероятность внедрения существенно более масштабных требований со стороны регулятора и внешних партнеров к финансовым компаниям Кыргызской Республики в ближайшие несколько лет с точки зрения регулярного раскрытия климатической информации по МСФО (IFRS) S2, обязательного наличия продвинутых систем управления климатическими рисками (в том числе на уровне кредитного портфеля), выполнения обязательств по достижению углеродной нейтральности, и так далее. Это является новым риском для финансовых организаций страны. Такие нововведения в Кыргызской Республике, особенно реализуемые в относительно сжатые временные сроки, в состоянии привести к существенным диверсифицированным рискам и дополнительным финансовым затратам для банков, особенно в случае необходимости реализации ускоренных программ по декарбонизации собственного бизнеса и кредитного портфеля. Кроме того, они могут повлиять на бизнес модель банков, включая их подходы к кредитованию, к примеру в случае необходимости резкого сокращения финансирования углеродоемких секторов и видов деятельности. При этом сохраняется некоторая неопределенность относительно возможности и сроков конкретных регулятивных решений в области климатического регулирования, что может усложнить долгосрочное планирование и управление рисками. «Бакай Банк» осознает важность глобальной и национальной климатической повестки. В данном контексте, будучи ответственной финансовой компанией, Банк приступил к осуществлению первоочередных климатических мер, в частности к имплементации регулярной оценки климатических рисков, ежегодной практики оценки углеродного следа на основе международных подходов, раскрытия климатической информации с применением рекомендаций TCFD.
2) Управление рисками в ОАО «Бакай Банк»: три линии защиты в управлении рисками. Три линии защиты в управлении рисками «Бакай Банк» ориентируется на поддержание организационной структуры с учетом требований отсутствия конфликта интересов, тем самым гарантируется разделение функций и полномочий органов управления, подразделений и ответственных работников при принятии и управлении рисками.
2.1)Совет директоров ОАО «Бакай Банк». Совет директоров несет ответственность за управление рисками, степень риска, который «Бакай Банк» принимает вместе с мерами по управлению этими рисками. Кроме того, Совет директоров осуществляет рассмотрение и утверждение риск-аппетита банка, разработанного совместно с Правлением и руководителем Департамента риск-менеджмента, следит за соблюдением Банком требований к риск-аппетиту, политике по риску и лимитов по рискам и содействовать развитию устойчивой культуры риска в Банке. Комитет по управлению рисками оказывает поддержку Совету директоров по вопросам, связанным с управлением рисками в Банке.
2.2) Правление ОАО «Бакай Банк». Правление при поддержке действующих комитетов Правления осуществляет управление рисками, которым подвержен «Бакай Банк» в соответствии со стратегией и внутренними документами, утвержденными Советом директоров, включая предоставление Совету директоров своевременных, достоверных и полных отчетов по управлению значительными рисками, по соблюдению процедур и обеспечению контроля за управлением этими рисками.
2.3)Первая линия ОАО «Бакай Банк». Работники Банка, подразделения бизнес-операций и подразделения, которые поддерживают бизнес-операции, составляют первую линию защиты, отвечающую за управление и ограничение рисков, с которыми сталкивается бизнес, в соответствии с внешними и внутренними правилами, касающимися внутреннего контроля, контроля рисков. К функциям подразделений первой линии в том числе относятся первичная идентификация и оценка рисков при совершении операций по заключению сделок; прогнозирование уровня риска, связанного со стратегическим планированием деятельности, разработкой бизнес-процессов, новых продуктов, проведения портфельного анализа и анализа внешней среды; первичный контроль соответствия принимаемого риска и прогнозного уровня риска, установленным ограничениям на риск; разработка и реализация мер, необходимых для соблюдения установленных ограничений; принятие риска при совершении операций и заключении сделок в пределах установленных ограничений (лимитов).
2.4)Вторая линия ОАО «Бакай Банк». Подразделения, ответственные за управление различных видов риска, организацию и контроль данных видов риска составляют вторую линию защиты. Важнейшими участниками второй линии защиты являются Департамент риск-менеджмента и Департамента комплаенс контроля – они подотчетны Совету директоров, который назначает руководителей указанных подразделений. Департамент риск-менеджмента и Департамент комплаенс-контроля независимы и организационно отделены от Правления, друг от друга, а также от деятельности других структурных подразделений Банка. К функциям подразделений второй линии относятся идентификация и оценка видов риска; разработка и своевременная актуализация внутренних нормативных документов, определяющих процедуру управления рисками; независимый от первой линии мониторинг уровня рисков, их прогнозирование, разработка системы ограничений; организация проведения стресс-тестирования; разработка мер по снижению уровня рисков; формирование управленческой отчетности на различных уровнях.
2.5) Третья линия ОАО «Бакай Банк». Департамент внутреннего аудита как третья линия защиты на ежегодной основе независимо оценивает адекватность и эффективность системы управления рисками и внутреннего контроля, в том числе через регулярные проверки деятельности Департамента риск-менеджмента и Департамента комплаенс-контроля. Департамент внутреннего аудита подотчетен Совету директоров, который назначает его руководителя. Выводы внутреннего аудита, действия, которые необходимо предпринять, и их статус регулярно докладываются Совету директоров, Комитету по аудиту при Совете директоров.
Таким образом, несмотря на то, что в ОАО «Бакай банке» предусмотрена система управления рисками, тем не менее кредитные операции банка согласно прогнозу Fitch свидетельствуют о том, что качество кредитов у ОАО «Бакай Банка» останется волатильным, а показатель обесценённых кредитов будет составлять около 7,0% в плановом периоде. Такие данные требуют пересмотра и совершенствования текущей системы управления кредитной деятельности банка и разработки рекомендаций по повышению эффективности кредитных операций. Для того, чтобы подробнее рассмотреть эту часть вопроса, перейдем к следующей главе выпускной квалификационной работы.
Список использованной литературы
1.Бухгалтерская отчетность ОАО «Бакай Банк» за 2024-2026гг.
2.Всё, что нужно знать про банковскую систему Кыргызстана [Электронная версия][Ресурс:https://altainews.kz/ru/51923-vse-chto-nuzhno-znat-pro-bankovskuju-sistemu-kyrgyzstana.html]
3.Официальный сайт ОАО «Бакай Банк» [Электронная версия][Ресурс:https://bakai.kg/about/finance/]
4.Обзор банковского рынка Республики Кыргызстан [Электронная версия][Ресурс: https://raexpert.ru/researches/banks_kgz_2024/]
5.Оценка качества кредитов в ОАО «Бакай Банке» [Электронная версия][Ресурс:https://www.fitchratings.com/research/ru/banks/fitch-rates-kyrgyz-bakai-bank-b-outlook-stable-17-06-2025]
6.Тенденции развития банковского сектора (по состоянию на 28 февраля 2026 года) [Электронная версия][Ресурс:https://www.nbkr.kg/printver.jsp?item=1481&lang=RUS]