ВКР КРЕДИТНЫЕ ОПЕРАЦИИ КБ(2026)
Банковская система Кыргызстана является важным компонентом экономического развития страны. Банки играют важную роль в мобилизации финансовых ресурсов, предоставлении кредитов и других финансовых услуг для населения и предприятий. Банковская система Кыргызской Республики представляет собой двухуровневую систему, в которой первый уровень системы представлен Национальным банком Кыргызской Республики, а второй – коммерческими банками. Целью деятельности Национального банка является достижение и поддержание стабильности цен посредством проведения соответствующей денежно-кредитной политики. В соответствии с данной целью основной задачей Банка Кыргызстана является поддержание покупательской способности национальной валюты, обеспечение эффективности, безопасности и надёжности банковской и платёжной системы республики для содействия долгосрочному экономическому росту республики.
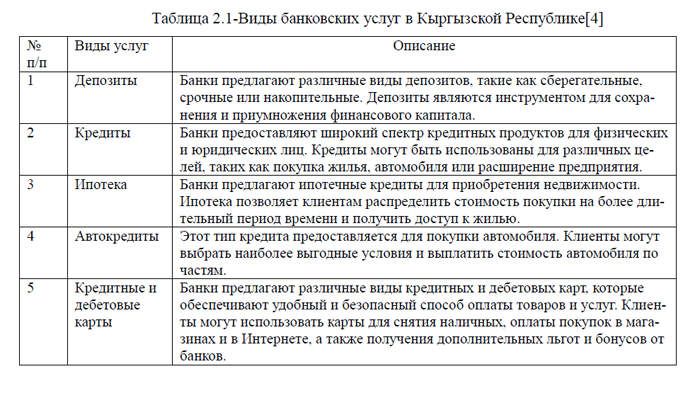
Одним из главных преимуществ банков в Кыргызской Республике является их важная роль в экономике страны. Банки призваны обеспечивать финансовую стабильность и помогать в развитии предприятий и населения. Они предоставляют кредитные ресурсы для ведения бизнеса, покупки жилья или автомобилей и других потребительских нужд. Банки также предлагают различные финансовые инструменты и услуги, такие как депозиты и платежные карты, что обеспечивает удобство и безопасность для клиентов.
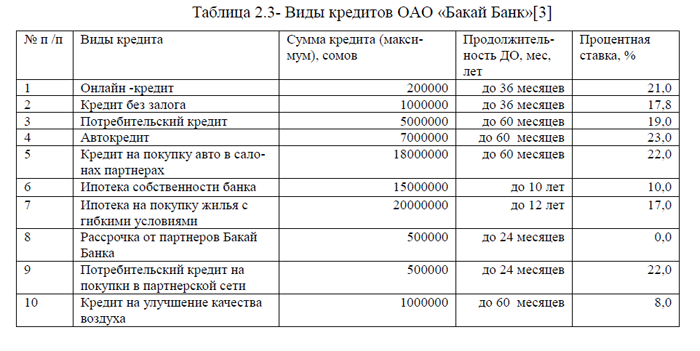
Несмотря на наличие преимуществ банковского сектора, имеется и ряд недостатков. Население республики сталкивается с трудностями при получении кредита из-за высоких процентных ставок или плохой кредитной истории. Кроме того, некоторые банки могут иметь ограничения на сумму и сроки кредитования. Важно также отметить, что банки могут быть подвержены риску и нестабильности, особенно в условиях экономических кризисов.
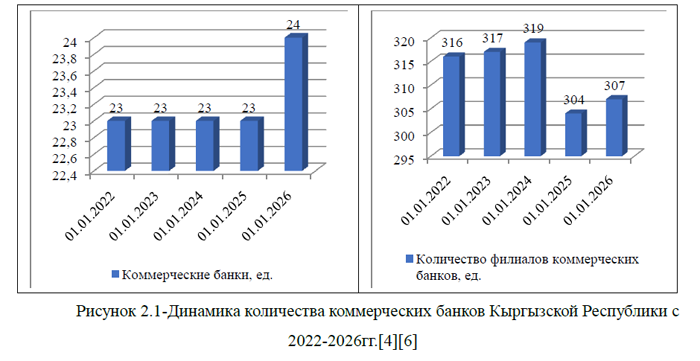
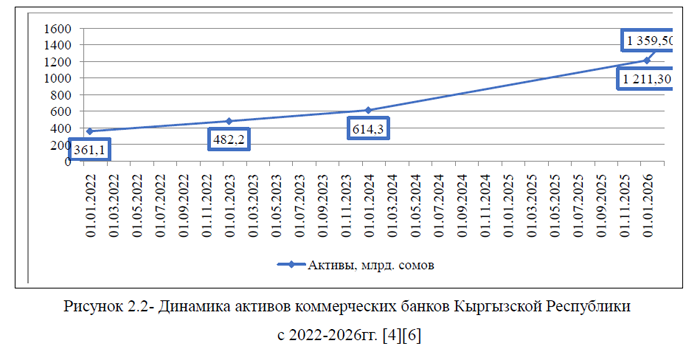
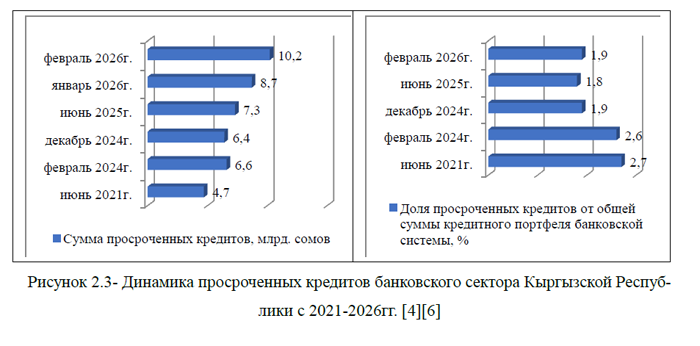
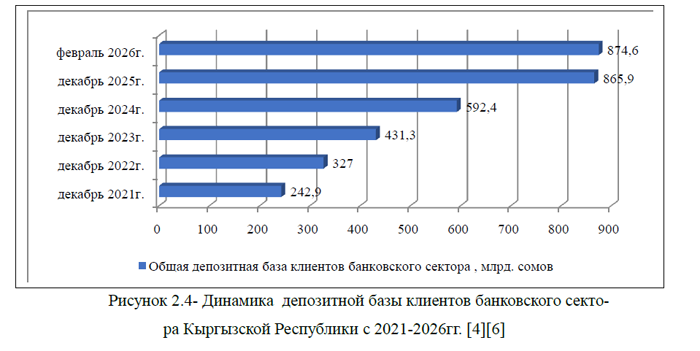
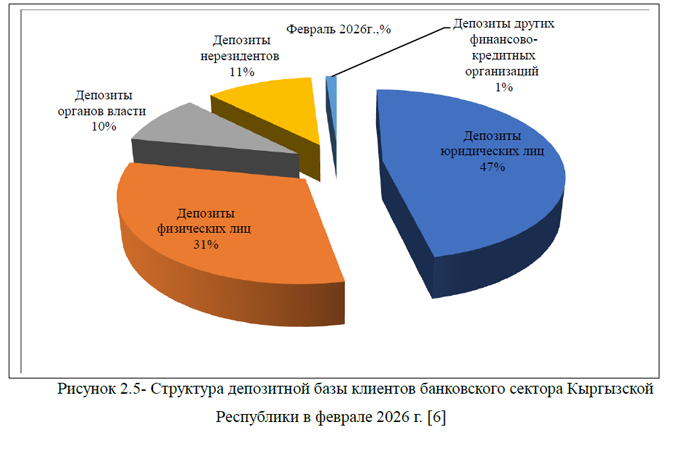
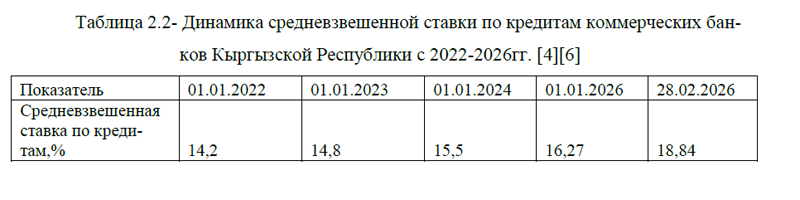
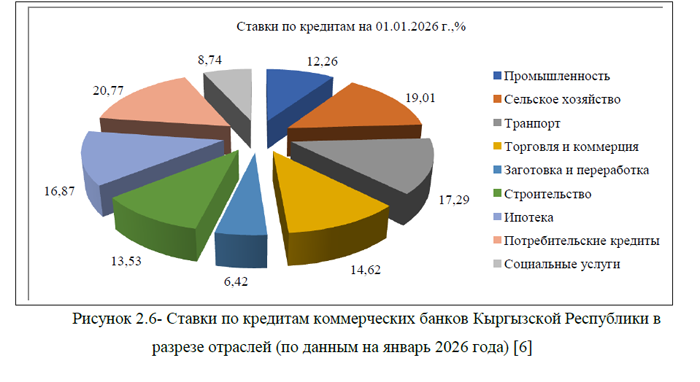
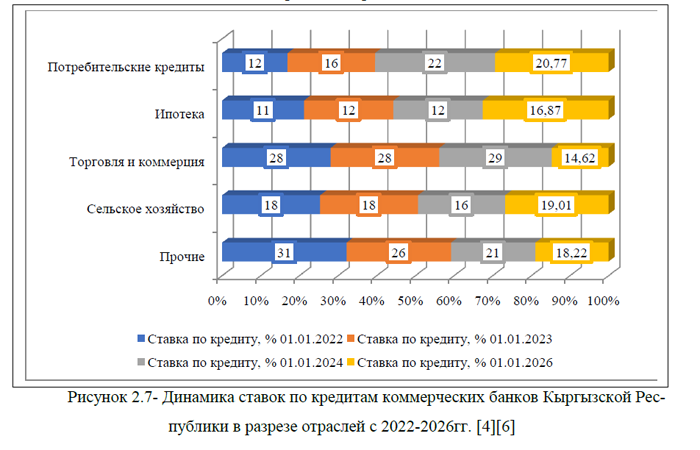
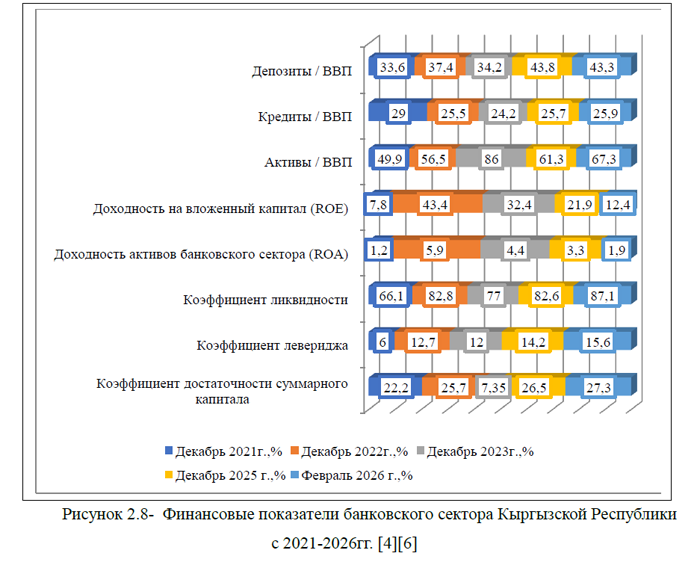
По состоянию на 28 февраля 2026 года на территории Кыргызской Республики действовал 24 коммерческий банк и 307 филиалов коммерческих банков. Представленный анализ показал, что в банковской системе Кыргызской Республики наблюдается снижение количества филиалов коммерческих банков, а количество коммерческих банков практически не растет. Показатели левериджа, достаточности суммарного капитала, ликвидности банковского сектора увеличились, однако доходность на вложенный капитал и доходность активов банковского сектора Кыргызской Республики показатели снижение. Объемы депозитной базы клиентов банковского сектора постоянно растут, при этом наибольший удельный вес в структуре приходится на депозиты физических и юридических лиц. Суммы просроченной кредиторской задолженности за ряд лет также уверенно направляются в сторону роста и феврале 2026 года показатель сформировал новый максимум. Произошел рост процентных ставок по многим видам кредитов, исключение составили кредиты на торговлю и коммерцию.
Основными факторами, влияющие на уровень процентных ставок коммерческих банков Кыргызской Республики являются: соотношение спроса и предложения на кредитные ресурсы; государственное регулирование деятельности финансовых организаций; стоимость ресурсов, привлекаемых для кредитования (например, кредиты от международных финансовых организаций) и др.
Кредитный рынок Кыргызской Республики сталкивается с рядом проблем: а) высокие процентные ставки: для многих заёмщиков процентные платежи по кредитам остаются необоснованно высокими и неподъемными; б) короткие сроки кредитования реального сектора экономики- это ограничивает возможности финансирования важных для экономики проектов; в) низкая инвестиционная привлекательность некоторых отраслей, например, в сферах заготовки и переработки, а также связи наблюдается спад объёма кредитования; г) недостаточное использование цифровых технологий и ИИ в кредитовании- это касается оценки кредитоспособности и поведения клиента; д) структурный дисбаланс в распределении средств: более 40,0% банковских займов и 45,0% микрокредитов выдаются на потребительские цели, тогда как доля финансирования промышленности стабильно снижается; ж) избыточная ликвидность в банковской системе при недостатке финансирования для реального сектора: несмотря на накопленные свободные ресурсы , средства не поступают в реальный сектор экономики; з) рост просроченной задолженности (NPL): высокие темпы роста выдачи кредитов увеличивают потенциальный объём проблемных долгов, также на ситуацию влияют развитие онлайн-кредитования; и) зависимость от внешней конъюнктуры: экономика Кыргызстана сильно зависит от импорта, денежных переводов из-за границы и состояния экономик главных торговых партнёров, это создаёт риски для платёжного баланса и стабильности кредитного рынка.
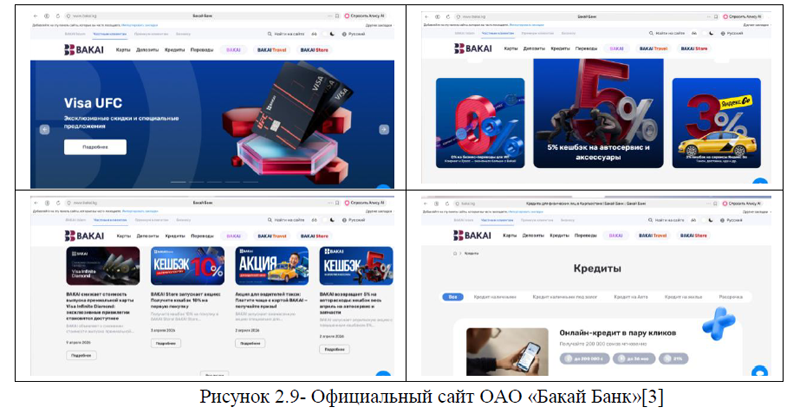
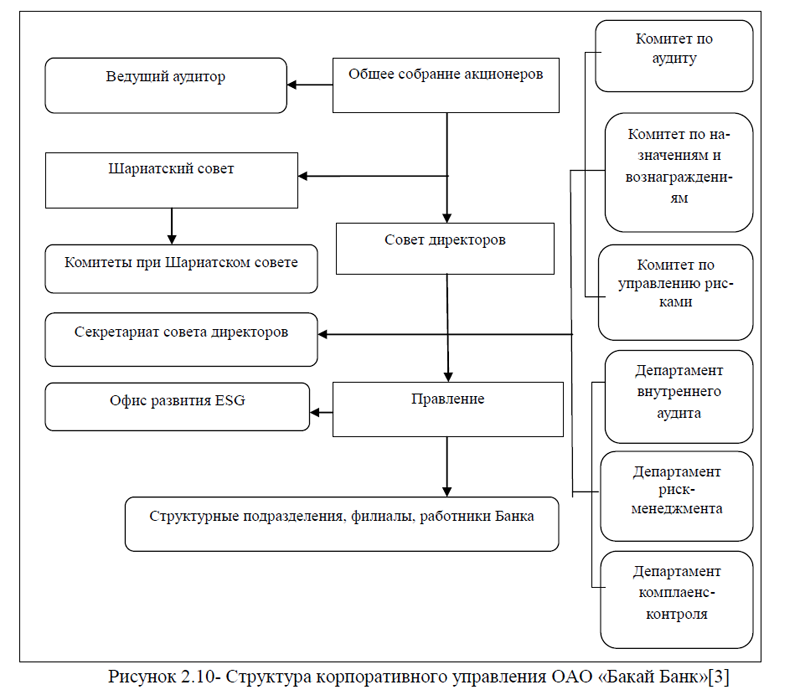
В работе был проведен анализ кредитных операций на примере ОАО «Бакай банк», который показал, что в кредитной организации предусмотрена система управления рисками, тем не менее кредитные операции банка согласно прогнозу Fitch свидетельствуют о том, что качество кредитов у ОАО «Бакай Банка» останется волатильным, а показатель обесценённых кредитов будет составлять около 7,0% в плановом периоде. Такие данные требуют пересмотра и совершенствования текущей системы управления кредитной деятельности банка и разработки рекомендаций по повышению эффективности кредитных операций.
В целом, для дальнейшего развития кредитного рынка Кыргызстана необходимо укрепление доверия к банковской системе, повышение диверсификации кредитного портфеля, развитие инструментов управления рисками и внедрение цифровых технологий в процесс кредитования.
Список использованной литературы
1.Бухгалтерская отчетность ОАО «Бакай Банк» за 2024-2026гг.
2.Всё, что нужно знать про банковскую систему Кыргызстана [Электронная версия][Ресурс:https://altainews.kz/ru/51923-vse-chto-nuzhno-znat-pro-bankovskuju-sistemu-kyrgyzstana.html]
3.Официальный сайт ОАО «Бакай Банк» [Электронная версия][Ресурс:https://bakai.kg/about/finance/]
4.Обзор банковского рынка Республики Кыргызстан [Электронная версия][Ресурс: https://raexpert.ru/researches/banks_kgz_2024/]
5.Оценка качества кредитов в ОАО «Бакай Банке» [Электронная версия][Ресурс:https://www.fitchratings.com/research/ru/banks/fitch-rates-kyrgyz-bakai-bank-b-outlook-stable-17-06-2025]
6.Тенденции развития банковского сектора (по состоянию на 28 февраля 2026 года) [Электронная версия][Ресурс:https://www.nbkr.kg/printver.jsp?item=1481&lang=RUS]