ВКР НАЛОГОВАЯ ПОЛИТИКА КР (2026)
Налоговая политика Кыргызской Республики оказывает значительное влияние на экономику страны, формируя её финансовую устойчивость, инвестиционный климат, предпринимательскую активность и социальную стабильность. Положительными аспектами является: увеличение бюджетных поступлений, стимулирование экономического роста, цифровизация налоговых процедур.
Малый и средний бизнес обеспечивает более половины ВВП Кыргызстана. Об этом на IV Народном курултае заявил президент Кыргызстана Садыр Жапаров. По его словам, по итогам 9 месяцев 2025 года малый и средний бизнес продемонстрировал существенный рост. Объем валовой добавленной стоимости, произведенной субъектами МСБ, по сравнению с аналогичным периодом прошлого года вырос на 46,4% и составил 641 миллиард сомов. Доля сектора во внутреннем валовом продукте увеличилась с 42,6% до 51,7%. Президент отметил, что количество малых и средних предприятий выросло на 12,0% и достигло 20 тысяч. Численность занятых в них работников увеличилась на 5,3% и составила 617 тысяч человек[10]. К сожалению, отсутствуют данные о количестве малого и среднего бизнеса в 2026 году, одно можно сказать, что на протяжении ряда лет количество субъектов малого и среднего бизнеса в Кыргызской Республике ежегодно увеличивается.
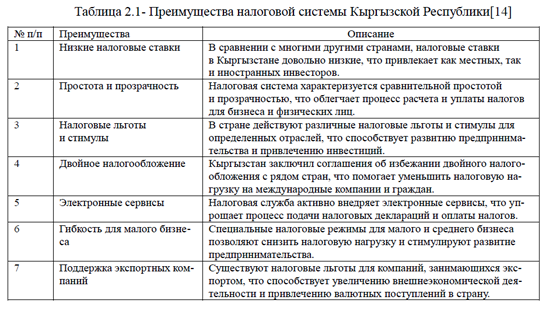
Развитие малого и среднего бизнеса (МСБ) в Кыргызской Республике – это важное направление государственной политики, направленное на экономический рост, создание рабочих мест и поддержку региональных экономик. Преимуществами регистрации бизнеса в компании в Кыргызской Республике являются: конкурентоспособный налоговый режим, упрощённая процедура регистрации, возможность выхода на международные рынки, эффективная банковская система, государственная поддержка и предоставление льгот. Рассмотрим подробнее.
Преимущество для бизнеса № 1: налоговый режим. Фискальная система Кыргызстана предлагает инвесторам весьма конкурентоспособные условия. Базовая ставка налога на прибыль установлена на уровне 10,0%, НДС – 12,0%, что существенно ниже, чем в РФ. Применяется упрощённая система налогообложения – «единый налог» (от 2,0% до 6,0% с оборота, замещая НДС и налог на прибыль). Для резидентов Парка высоких технологий действуют специальные льготы: ставка по налогу на прибыль снижена до 5,0%, НДС полностью отсутствует. Компании, зарегистрированные в свободных экономических зонах, освобождаются от таможенных пошлин при импорте оборудования, реинвестируемая прибыль может не подлежать налогообложению. Немаловажным фактором является соглашение с РФ об избежании двойного налогообложения, согласно которому уплаченные в Кыргызстане налоги засчитываются в России. В совокупности это формирует привлекательный и выгодный налоговый климат для ведения бизнеса.
Рассмотрим кратко какие налоговые изменения произошли в 2026 году. Закон КР от 29 октября 2025 года № 243, опубликованный в газете «Эркин-Тоо» 4 ноября, внес существенные изменения в Налоговый кодекс и ряд других нормативных актов. Новые правила затрагивают практически все сферы: от администрирования налогов и статуса предпринимателей до работы с электронными кошельками, банковскими операциями, рынков и специальных налоговых режимов. Основные нововведения касались: временного ввоза товаров из ЕАЭС, специальный режим СФИТ «Тамчы», запрет на «чужие» платежные терминалы, расширение полномочий налоговых органов, изменения по налогу на имущество и другие, ПРИЛОЖЕНИЕ 2.
В 2026 году налоговая политика Кыргызстана для малого и среднего бизнеса (МСБ) характеризуется рядом изменений, направленных на поддержку предпринимательства, упрощение администрирования и стимулирование экономического роста. Некоторые ключевые аспекты:
1)Мораторий на налоговый контроль до конца 2026 года. Президент Садыр Жапаров подписал указ о временном запрете на проведение налогового контроля субъектов предпринимательства. Мораторий действует до 31 декабря 2026 года и распространяется на зарегистрированных в налоговых органах субъектов предпринимательства, за исключением некоторых видов проверок (выездных тематических, плановых, встречных, при ликвидации организации, камеральных, рейдового налогового контроля и контроля соблюдения порядка применения контрольно-кассовых машин). Целью является – поддержка бизнеса, обеспечение устойчивого развития экономики, улучшение инвестиционного климата.
2)Мораторий на проверки по безналичным платежам. До 31 декабря 2026 года приостановлены налоговые проверки, связанные с использованием безналичных способов оплаты (POS-терминалов, электронных кошельков, QR-кодов), а также требований по использованию специальных банковских счетов для таких операций. Мораторий касается предпринимателей, работающих по упрощённой системе налогообложения со ставками 0% и 0,5%, по патенту, а также бизнеса в зонах торговли с особым режимом.
3)Упрощение перехода на единый налог. С 2026 года предприниматели и организации могут переходить на единый налог с общего режима в любом квартале, не дожидаясь окончания года. Это позволяет компаниям и индивидуальным предпринимателям оперативнее реагировать на экономическую ситуацию и оптимизировать фискальную нагрузку.
4)Изменения в налоговом администрировании. В 2026 году внесены поправки в Налоговый кодекс КР и другие нормативные акты (Закон КР от 29 октября 2025 года №243). Среди нововведений:
4.1)Единый налоговый счёт (ЕНС). Позволил налогоплательщикам вносить один платёж, а налоговая служба автоматически распределяла средства между налогами и взносами.
4.2)Расширение полномочий налоговых органов. Теперь они могут устанавливать системы видеонаблюдения на объектах при налоговых постах, взыскивать налоговую задолженность с электронных кошельков физических лиц через операторов и направлять налоговые требования всем операторам электронных денег без предварительных запросов.
4.3)Изменения по налогу на имущество. Введена новая структура налога: налог на жилой объект имущества, налог на нежилой объект имущества, налог на сельхозземли. Отменено представление информационных расчётов по ряду объектов.
5)Льготы и послабления. Часть налоговых льгот продлена до 2031 года. Например, некоммерческие организации освобождены от налога на прибыль, если доходы получены в виде членских и вступительных взносов, гуманитарной помощи, грантов, добровольных пожертвований и т. д. Также действуют льготы по НДС в ряде секторов, включая инфраструктуру, социальную сферу, авиацию и промышленность.
6)Льготное кредитование. В рамках программы «Финансирование субъектов предпринимательства» предусмотрены льготные кредитные средства для субъектов малого и среднего предпринимательства, применяющих компоненты цифровизации налоговых процедур (электронные счета-фактуры, программные контрольно-кассовые машины, маркировка товаров).
Эти меры направлены на создание более благоприятных условий для развития малого и среднего бизнеса, снижение административной нагрузки и стимулирование экономической активности. Однако эффективность некоторых нововведений (например, расширение полномочий налоговых органов) может зависеть от способности бизнеса адаптироваться к новым условиям.
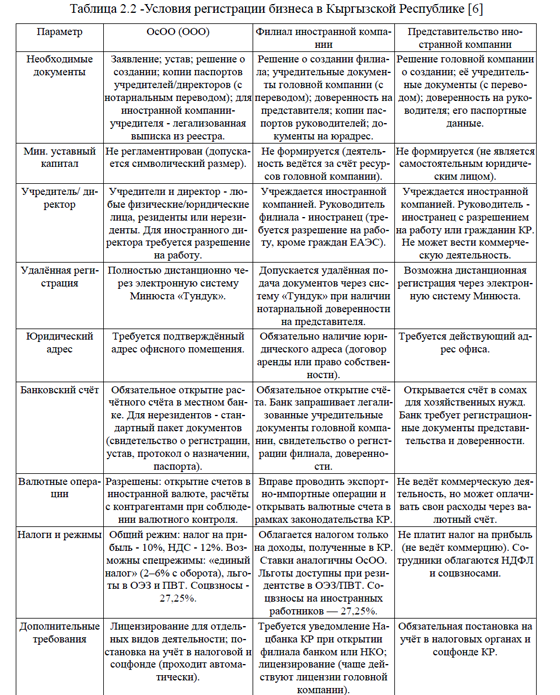
Преимущество для бизнеса № 2: упрощённая процедура регистрации, таблица 2.2.
Таблица 2.2 -Условия регистрации бизнеса в Кыргызской Республике [6]
| Параметр | ОсОО (ООО) | Филиал иностранной компании | Представительство иностранной компании |
| Необходимые документы | Заявление; устав; решение о создании; копии паспортов учредителей/директоров (с нотариальным переводом); для иностранной компании-учредителя – легализованная выписка из реестра. | Решение о создании филиала; учредительные документы головной компании (с переводом); доверенность на представителя; копии паспортов руководителей; документы на юрадрес. | Решение головной компании о создании; её учредительные документы (с переводом); доверенность на руководителя; его паспортные данные. |
| Мин. уставный капитал | Не регламентирован (допускается символический размер). | Не формируется (деятельность ведётся за счёт ресурсов головной компании). | Не формируется (не является самостоятельным юридическим лицом). |
| Учредитель/ директор | Учредители и директор – любые физические/юридические лица, резиденты или нерезиденты. Для иностранного директора требуется разрешение на работу. | Учреждается иностранной компанией. Руководитель филиала – иностранец (требуется разрешение на работу, кроме граждан ЕАЭС). | Учреждается иностранной компанией. Руководитель – иностранец с разрешением на работу или гражданин КР. Не может вести коммерческую деятельность. |
| Удалённая регистрация | Полностью дистанционно через электронную систему Минюста «Тундук». | Допускается удалённая подача документов через систему «Тундук» при наличии нотариальной доверенности на представителя. | Возможна дистанционная регистрация через электронную систему Минюста. |
| Юридический адрес | Требуется подтверждённый адрес офисного помещения. | Обязательно наличие юридического адреса (договор аренды или право собственности). | Требуется действующий адрес офиса. |
| Банковский счёт | Обязательное открытие расчётного счёта в местном банке. Для нерезидентов – стандартный пакет документов (свидетельство о регистрации, устав, протокол о назначении, паспорта). | Обязательное открытие счёта. Банк запрашивает легализованные учредительные документы головной компании, свидетельство о регистрации филиала, доверенности. | Открывается счёт в сомах для хозяйственных нужд. Банк требует регистрационные документы представительства и доверенности. |
| Валютные операции | Разрешены: открытие счетов в иностранной валюте, расчёты с контрагентами при соблюдении валютного контроля. | Вправе проводить экспортно-импортные операции и открывать валютные счета в рамках законодательства КР. | Не ведёт коммерческую деятельность, но может оплачивать свои расходы через валютный счёт. |
| Налоги и режимы | Общий режим: налог на прибыль – 10%, НДС – 12%. Возможны спецрежимы: «единый налог» (2–6% с оборота), льготы в ОЭЗ и ПВТ. Соцвзносы – 27,25%. | Облагается налогом только на доходы, полученные в КР. Ставки аналогичны ОсОО. Льготы доступны при резидентстве в ОЭЗ/ПВТ. Соцвзносы на иностранных работников — 27,25%. | Не платит налог на прибыль (не ведёт коммерцию). Сотрудники облагаются НДФЛ и соцвзносами. |
| Дополнительные требования | Лицензирование для отдельных видов деятельности; постановка на учёт в налоговой и соцфонде (проходит автоматически). | Требуется уведомление Нацбанка КР при открытии филиала банком или НКО; лицензирование (чаще действуют лицензии головной компании). | Обязательная постановка на учёт в налоговых органах и соцфонде КР. |
Наиболее популярной формой ведения бизнеса является Общество с ограниченной ответственностью (ОсОО). Требования к уставному капиталу минимальны: его размер не регламентирован, внести необходимо лишь символическую сумму в 1000 сомов в течение первого года деятельности.
Учредителем и директором ОсОО может выступать гражданин любой страны без необходимости получения рабочих виз и разрешений. Процедура регистрации компании полностью дистанционна и через Министерство юстиции занимает в среднем 5–7 рабочих дней. После получения свидетельства необходимо открыть банковский счёт, изготовить печать и встать на учёт в налоговой службе и внебюджетных фондах. Общий процесс создания бизнеса сопоставим по срокам с российским, однако бюрократические барьеры здесь ощутимо ниже.
Преимущество для бизнеса № 3: выход на международные рынки. Членство Кыргызстана в ЕАЭС открывает прямой доступ к единому таможенному пространству союза, предоставляя значительные преференции для торговли с Арменией, Беларусью, Казахстаном и Россией. Кыргызская компания может беспрепятственно поставлять товары на эти рынки. Страна занимает выгодное географическое положение, находясь на ключевом транзитном маршруте Китай–Европа и гранича со всеми государствами Центральной Азии. Это позволяет российским предпринимателям использовать Кыргызстан в качестве «транспортных ворот» для импорта китайских товаров с последующей дистрибуцией по странам ЕАЭС, а также для проведения международных расчётов без ограничений. Дополнительную правовую защиту инвестициям обеспечивает членство КР в ВТО и наличие двусторонних соглашений о защите капиталовложений с десятками государств, включая Россию.
Преимущество для бизнеса № 4: банковская система. Банковский сектор страны представлен двумя десятками коммерческих банков, многие из которых активно работают с нерезидентами. Валютное регулирование отличается либеральностью, компании могут открывать счета в сомах, долларах, евро и свободно конвертировать средства. Платёжные системы Visa и MasterCard функционируют в штатном режиме. Распространённой практикой среди российских предпринимателей является выпуск местной банковской карты, привязанной к российскому номеру телефона, для её последующего пополнения из РФ. Операции по выводу прибыли и оплате импорта через банки Кыргызстана обычно проходят свободно и беспрепятственно, но необходимо придерживаться правил комплаенс.
Преимущество для бизнеса № 5: государственная поддержка и льготы. В Кыргызстане действуют различные инструменты государственной поддержки бизнеса, включая фонды, программы грантов и льготного кредитования для МСП, в особенности в приоритетных отраслях: АПК, IT и производстве. Иностранные инвесторы имеют равный с местными предпринимателями доступ к этим программам. Созданные специальные экономические зоны (СЭЗ) предоставляют резидентам налоговые и таможенные преференции (например, освобождение от пошлин на ввоз оборудования и налога на реинвестированную прибыль). IT-компании, зарегистрированные в Парке высоких технологий, пользуются сниженными налоговыми ставками (5,0% на прибыль, 0% НДС). Правительство также проводит конкурсы на получение субсидий для инновационных проектов и компенсирует часть затрат экспортёрам. Эти меры формируют исключительно благоприятный климат для запуска стартапов и реализации инвестиционных проектов.
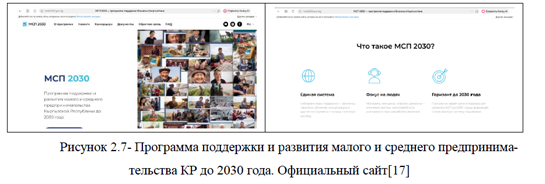
В феврале 2026 года сообщалось о разработке Программы поддержки и развития малого и среднего предпринимательства Кыргызской Республики до 2030 года (МСП-2030) при поддержке Евразийского банка развития (ЕАБР), Программы развития ООН (ПРООН) и Программного офиса ОБСЕ в Бишкеке. Проект документа был опубликован на официальном портале программы, рисунок 2.7.
Основная цель – переход от точечных мер к созданию единой, прозрачной и измеримой системы поддержки предпринимательства в масштабах страны. Ключевыми направлениями программы МСП-2030 являются: а) финансовые инструменты: развитие льготного кредитования, гарантийных механизмов и привлечение инвестиций; б) развитие регионов и экспорт: поддержка региональных инициатив, специализация территорий, создание добавленной стоимости в сельском хозяйстве и переработке, сопровождение производителей при выходе на внешние рынки; в) цифровая трансформация: внедрение платформы «МСП Хаб» для упрощения доступа бизнеса к государственным услугам и онлайн-консультациям; г) правовая защита: снижение административных барьеров, упрощение регулирования и обеспечение гарантий неприкосновенности частной собственности; д) инновации и креативная экономика: поддержка женского предпринимательства, молодёжных стартапов и креативной экономики.
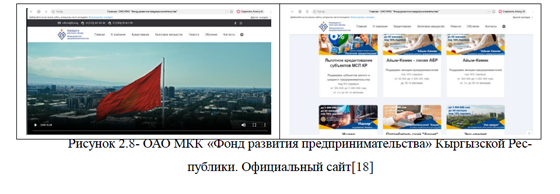
Льготное кредитование субъектов МСП реализуется, например, ОАО МКК «Фонд развития предпринимательства», рисунок 2.8. Кредитный продукт предоставляется в рамках государственной программы субсидирования процентных ставок за счёт республиканского бюджета КР на 2026–2031 годы. Целевая группа – индивидуальные предприниматели и юридические лица, занятые в производственных и приоритетных отраслях экономики.
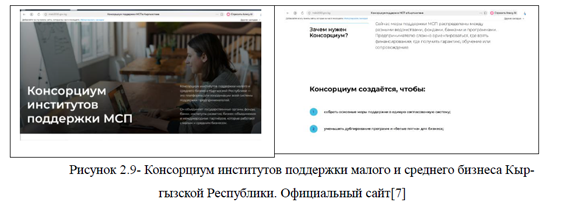
Также в Кыргызстане действует Консорциум институтов поддержки субъектов малого и среднего предпринимательства, который призван синхронизировать усилия государства, финансовых структур и международных партнёров, рисунок 2.9.
Преимущество для бизнеса № 6: культурные и правовые факторы. Официальный статус русского языка наравне с кыргызским значительно упрощает ведение документации и коммуникацию с госорганами. Правовое поле во многом унифицировано с российским законодательством, что позволяет предпринимателям из РФ легко адаптироваться и понимать местные нормы. Иностранные бизнесмены имеют право на получение вида на жительство (ВНЖ) на основании инвестиций или трудоустройства в собственной компании. В условиях текущей геополитической неопределённости многие российские бизнесмены рассматривают Кыргызстан в качестве надёжного и понятного «запасного аэродрома» для диверсификации рисков и адаптации своего бизнеса.
Итак, в условиях возрастающих ограничений в традиционных юрисдикциях Кыргызстан демонстрирует себя как практичная альтернатива, предлагая упрощённые процедуры регистрации, конкурентный налоговый режим, либеральные условия для нерезидентов и полноценное участие в ЕАЭС. Однако, как и в случае с любой развивающейся юрисдикцией, за видимой доступностью и кажущейся простой могут скрываться специфические риски, особенно ощутимые для иностранных предпринимателей. Стоит отметить, что эффективность налоговой политики неразрывно связана с качеством ее администрирования. Даже идеально разработанные законы останутся лишь на бумаге, если нет действенных механизмов их реализации. Кыргызстан, несмотря на значительные успехи, продолжает сталкиваться с рядом серьезных проблем в этой области. Рассмотрим подробнее.
Проблема 1. Масштабы и причины теневой экономики в КР. Одной из самых острых проблем, подрывающих потенциал налоговой системы, является значительная доля теневой экономики. По официальным данным Национального статистического комитета (НСК), ее объем в последние годы составляет 23,0-24,0% от ВВП. Однако международные эксперты оценивают долю теневой экономики до 40,0% от ВВП, что свидетельствует о существенном расхождении в оценках и масштабах проблемы. Эти «невидимые» операции приводят к ежегодным недопоступлениям налогов в бюджет в размере 25-30 млрд. сомов, что является огромной потерей для страны[11]. Ключевые факторы, способствующие росту теневой экономики, включают:
а)Несовершенство налоговой системы. Сложности администрирования, наличие налоговых льгот, которые могут использоваться для уклонения от уплаты налогов, а также недостаточная эффективность механизмов налогового контроля создают лазейки для недобросовестных налогоплательщиков.
б)Недостаточно развитая правовая база налогообложения. Пробелы и коллизии в законодательстве могут быть использованы для минимизации налоговых обязательств.
В)Взяточничество и коррупция. Эти факторы значительно подрывают доверие к государственным институтам и стимулируют уход в тень, поскольку некоторые субъекты предпочитают «договариваться», а не платить налоги.
Проблема 2. Несовершенство налогового контроля и администрирования. Кроме глобальной проблемы теневой экономики, существуют и более специфические слабости в самом процессе налогового администрирования:
А)Отсутствие инструментов для актуализации регистрационной базы данных налогоплательщиков: это приводит к тому, что база может содержать неактуальные данные, затрудняя эффективный контроль и выявление новых субъектов.
Б)Ограничение управления рисками проведением налоговых проверок: Часто проверки проводятся без достаточного риск-ориентированного подхода, что означает неэффективное использование ресурсов и недостаточный охват потенциально высокорисковых налогоплательщиков. Недостатки механизмов налогового контроля включают отсутствие всеобъемлющей системы риск-ориентированного отбора для проверок и ручное сличение данных при перекрестных проверках.
В)Ограниченные возможности предоставления электронных услуг: несмотря на прогресс, не все виды налоговой отчетности и платежей полностью охвачены электронными сервисами, что вынуждает налогоплательщиков лично посещать налоговые органы.
Г)Недостаточный аналитический потенциал ГНС. Ручное сличение данных при перекрестной проверке и отсутствие автоматизированных систем для глубокого анализа больших объемов информации препятствуют оперативному выявлению схем уклонения от налогов и точному прогнозированию налоговых поступлений.
Д)Проблемы, связанные с ЕАЭС. Присоединение Кыргызстана к Евразийскому экономическому союзу (ЕАЭС) принесло новые вызовы, включая потерю контроля над частью перемещаемых товаров и ввоз товаров с заниженными пошлинами, что требует адаптации систем администрирования.
Ж)Внутренние проблемы ГНС. Отсутствие отлаженной системы внутренней коммуникации в ГНС приводит к дублированию функций, замедлению обмена информацией между отделами и снижению общей эффективности работы. Также ощущается нехватка механизмов создания системы институциональной памяти, что ведет к потере накопленного опыта.
Итак, несмотря на то, что экономика и бизнес в Кыргызской Республике развивается, наблюдается рост количества предприятий, организаций и объемов производств, тем не менее существует ряд проблем в налоговой политике. В связи с этим, для развития экономики и бизнеса в Кыргызстане необходимо обеление экономики КР и совершенствование налогового контроля и администрирования. Для того, чтобы более подробно рассмотреть пути совершенствования налоговой политики Кыргызской Республики, перейдем к следующей главе выпускной квалификационной работы.
Список использованных источников
1.Бюджет Кыргызстана увеличился в 2025 году [Электронная версия][Ресурс:
https://www.akchabar.kg/news/byudzhet-kirgizstana-v-2025-godu-uvelichilsya-bolee-chem-na-200-mlrd-somov-oprxarjhnoprfobt];
2.Все о налоговых изменениях 2026 года: от патентов до электронных платежей[Электронная версия][Ресурс:
https://caravan-info.kg/ru/obschestvo/010777-vse-o-nalogovyh-izmeneniyah-2026-goda-ot-patentov-do-elektronnyh-platezhey.html];
3.График: 36% всех налоговых поступлений за 2 месяца обеспечила торговля
[Электронная версия][Ресурс:
www.tazabek.kg/news:2456727/?f=cp];
4.Государственная Налоговая Служба Кыргызской Республики . Официальный сайт [Электронная версия][Ресурс: https://sti.gov.kg/];
5.Доходы государственного бюджета[Электронная версия][Ресурс:
https://stat.gov.kg/ru/opendata/category/37/];
6.Кыргызстан как новая бизнес-гавань: обзор возможностей и рисков для иностранных инвесторов[Электронная версия][Ресурс:
https://www.klerk.ru/user/2547914/666962/#chapter-preimuschestva-registracii-kompanii-v-kyrgyzstane];
7.Консорциум институтов поддержки МСП [Электронная версия][Ресурс:
https://msb2030.gov.kg/consortium];
8.Льготное кредитование субъектов МСП КР [Электронная версия][Ресурс:
https://frp.kg/kreditovanie/lgotnoe-kreditovanie-subektov-msp-kr.html];
9.99% бизнеса Кыргызстана представляют малые предприятия [Электронная версия][Ресурс:
https://eltr.kg/ru/99-biznesa-kyrgyzstana-predstavlyayut-malye-predpriyatiya/];
10.Малый и средний бизнес обеспечивает более половины ВВП Кыргызстана [Электронная версия][Ресурс:
https://central-asia.news/kirgiziya/ekonomika-kirgiziya/malyi-i-srednii-biznes-obespechivaet-bolee-poloviny-vvp-kyrgyzstana];
11.Налоговая политика Кыргызской Республики в условиях рыночной экономики: комплексный анализ, проблемы и пути совершенствования[Электронная версия][Ресурс:
https://econlib.ru/kursovaya/nalogovaya-politika-kyirgyizskoy-respubliki-na-sovremennom/];
12.Налоговая система Кыргызстана [Электронная версия][Ресурс:
https://kg.spinform.ru/nalogovaya_systema.html];
13.Налоги в Киргизии: особенности налоговой нагрузки в Кыргызстане [Электронная версия][Ресурс:
https://runews24.ru/society/21/04/2026/ne-veryu-v-reklame-strozhe-chem-v-teatre-kak-pokazat-mnogodetnuyu-semyu-normoj-a-ne-podvigom-i-ne-skatitsya-v-parodiyu];
14.Обзор налоговой системы Киргизии: прозрачность и эффективность [Электронная версия][Ресурс:
https://kirgiz-consulting.ru/obzor-nalogovoj-sistemy-kirgizii-prozrachnost-i-effektivnost/]
15.Основные направления фискальной политики Кыргызской Республики на 2026–2030 годы[Электронная версия][Ресурс:
https://docs.yandex.ru/docs/view?url=ya-browser%3A%2F%2F4DT1uXEPRrJRXlUFoewruFGrU7HqIasEh7-rtav6RpcZXRNbxMVz0wHP1wvvtdtbPW2Jdk9KkNNpkAgyw-MwzzEDortf-Y9nWfRfXJLpDNZD2HWCdgUZuH6euGPexweg9bjYX3d0GWYtzO3v5MREeg%3D%3D%3Fsign%3DRjnAS76ZBqIAXTgAcVyqPovsUu-3AQkdV6NynmIqOWI%3D&name=6a3fdd5fd50ee01213949fe84a564b59.docx&nosw=1];
16.О прогнозе социально-экономического развития Кыргызской Республики на 2026–2030 годы [Электронная версия][Ресурс:
https://mineconom.gov.kg/froala/uploads/file/e46531ac553e88d5a5dfca04531f6dc114c1537a.pdf];
17.Программа поддержки и развития малого и среднего предпринимательства Кыргызской Республики до 2030 года [Электронная версия][Ресурс:
https://msb2030.gov.kg/];
18. Фонд развития предпринимательства. Официальный сайт[Электронная версия][Ресурс:
https://frp.kg/]