ВКР НАЛОГОВАЯ ПОЛИТИКА КР (2026)
Налоговые правоотношения в Кыргызской Республике регулируются Налоговым кодексом и нормативными правовыми актами, принятыми на его основе. К таким актам можно отнести постановления Правительства КР, которые регулируют различные аспекты налоговых отношений, а по некоторым налогам даже устанавливают ставки. Сейчас в стране действует плоская налоговая система, которая предполагает единые фиксированные ставки для всех категорий налогоплательщиков. К основным относятся сборы на доходы физических лиц (НДФЛ), на добавленную стоимость (НДС), а также корпоративный и единый для малого бизнеса. Все налоги делятся на прямые и косвенные.
К прямым налогам относятся те, что взимаются с доходов и за владение имуществом. Главный из таких сборов – подоходный налог с физических лиц. Ставка составляет 10,0 % и взимается с зарплат, гонораров, доходов от аренды и других источников прибыли. Такой процент – один из самых низких в государствах постсоветского пространства. Киргизия привлекательна для тех, кто хочет оптимизировать свою налоговую нагрузку.
К прямым относится также налог на прибыль предприятий для юридических лиц. Ставка составляет 10,0 % и распространяется как на кыргызстанские компании, так и на филиалы иностранных организаций, работающих в стране. Если предприятие попадает под упрощенную систему налогообложения, к нему применяются сниженные тарифы или особые режимы.
Косвенные налоги в Киргизии включаются в стоимость товаров и услуг, то есть уплачиваются в момент покупки. Основной такой сбор – НДС в размере 12?,0%. Налог взимается при проведении большинства транзакций по оплате продуктов/услуг внутри страны. Сумма включается в итоговую стоимость продаваемой в республике продукции, то есть фактически сбор уплачивает конечный потребитель.
Стоит отметить, что некоторые виды товаров и услуг освобождаются от НДС, особенно если речь идет об экспорте. Нулевые ставки налогов создают определенные возможности для бизнеса. Например, компания, работающая на экспорт, может не уплачивать сбор при продаже товаров за границу, при этом получать возмещение НДС внутри страны, например, при покупке сырья, материалов, оборудования. Таким образом, снижается налоговая нагрузка и увеличивается денежный поток.
Также к косвенным относится акцизный налог, который накладывается на товары «не первой необходимости» – алкоголь, табак, бензин. Акцизы – источник дополнительного дохода в бюджет, также они служат инструментом регулирования потребления вредной продукции. Более подробно основные виды налогов описаны в ПРИЛОЖЕНИИ 1.
Для малого и среднего бизнеса, а также для отдельных категорий предпринимателей в Киргизской Республике предусмотрены специальные налоговые режимы. Программы разработаны, чтобы упростить администрирование и снизить фискальную нагрузку. Специальные режимы особенно актуальны для тех, кто только начинает деятельность или работает в сферах услуг, розничной торговли, ремесел. Рассмотрим программы подробнее.
1)Патентная система. Один из самых простых режимов – патентная система налогообложения. Идеально подходит для индивидуальных предпринимателей (ИП) без сотрудников или с небольшим количеством таковых (максимум 5). Суть системы состоит в том, что налог уплачивается в фиксированной сумме заранее – путем покупки патента на определенный срок – преимущественно от месяца до года. В таком случае нет необходимости вести полноценную бухгалтерию и подавать налоговые декларации.
Размер платежа зависит от вида деятельности и региона регистрации бизнеса. Например, в Бишкеке патент для парикмахера стоит около 11 долл. США в месяц, а для мастера по ремонту бытовой техники – примерно 17 долл. США. Патентную систему чаще всего выбирают репетиторы, мастера красоты, мелкие торговцы и другие. Таким образом, предприниматели уплачивают налоги в Кыргызстане без сложной отчетности.
2)Упрощенная система налогообложения (УСН). Для юридических лиц с оборотом до 90 000 USD в год действует упрощенная система налогообложения. Программа позволяет выбрать один из двух вариантов: уплачивать налог с дохода по ставке в 6,0%; вносить сбор с разницы между доходами и расходами по ставке в 10,0%. УСН дает возможность работать легально и с минимальной бумажной нагрузкой. Юридическим лицам достаточно вести учет в простой форме и подавать декларацию раз в квартал. Этот режим удобен для развивающегося бизнеса, пока не достигшего оборотов, при которых нужно переходить на общую систему.
3)Свободные экономические зоны. Для крупных предпринимателей, ориентированных на экспорт и инвестиции, интерес представляет налогообложение в Кыргызской Республике в рамках свободных экономических зон. СЭЗ – это специальные территории со льготным фискальным режимом, где можно разместить производство или офис и получить значительные послабления. На сегодня в стране действует несколько таких зон: «Бишкек»; «Ош»; «Каракол»; «Мадыр»; «Нарын».
Резиденты свободных экономических зон, как правило, освобождаются от налога на прибыль, НДС и некоторых других обязательных платежей на срок до 10 лет. Кроме того, в СЭЗ упрощены таможенные процедуры, ввоз оборудования, есть гарантии для иностранных инвесторов. Свободные экономические зоны привлекательны для бизнеса, связанного с переработкой, логистикой и экспортом товаров – такие компании могут ввозить сырье и оборудование без пошлин и налогов, производить продукцию внутри зоны, а затем экспортировать ее с минимальными издержками.
4)Налоговый режим в Парке высоких технологий. Парк высоких технологий в Кыргызской Республике – это специальная зона, созданная для поддержки IT-компаний и стартапов, которая предлагает уникальные налоговые преференции. Резиденты парка освобождаются от уплаты налогов на прибыль, добавленную стоимость и имущество на срок до 10 лет. Кроме того, компании в Парке высоких технологий получают право на упрощенные административные процедуры и доступ к государственной поддержке, включая гранты и образовательные программы.
5)Налог на майнинг. С учетом роста популярности криптовалют в Кыргызской Республике введен специальный налоговый режим для майнинговой деятельности. Владельцам цифровых валют следует декларировать доходы, полученные от их добычи, и уплачивать налог с прибыли по установленной ставке в 10 ,0 %. При этом законодательство предусматривает корректировку расчета сбора в зависимости от мощности майнинговых установок и объемов дохода. Также учитываются затраты на электроэнергию, аренду, оборудование и другое необходимое для бизнеса.
6)Налог на деятельность в сфере электронной торговли. Государство адаптирует налоговое законодательство под реалии цифровой экономики, предоставляя льготы и упрощенные режимы для малого и среднего онлайн-бизнеса. Например, предприниматели с небольшим оборотом могут пользоваться упрощенной системой налогообложения и не вносить НДС до достижения определенного порога дохода. Однако, если годовой оборот электронной торговли превышает установленные законом лимиты в 90 000 долл. США, такие предприниматели обязаны уплачивать подоходный налог и НДС в полном объеме.
Для малых и средних предпринимателей действует упрощенная система налогообложения, облегчающая ведение бизнеса в интернете. В рамках этой программы налог уплачивается по фиксированной ставке, установленной на основании валового дохода, без необходимости учитывать все расходы и вести сложный бухгалтерский учет. Однако закон предусматривает требования по регистрации и учету операций, таким образом контролируя рынок и защищая интересы потребителей.
7)Налог на игорную деятельность. Игорная сфера в Кыргызстане регулируется особо строго. Компании, занимающиеся азартными играми, обязаны уплачивать высокие налоги и лицензионные сборы. К примеру, онлайн-казино вносят в казну за ведение игорной деятельности 4,0 % от валового дохода. Наземные казино обязаны осуществлять фиксированные платежи – примерно 6800 долл. США за каждый игровой стол и 190 долл. США за каждый игровой автомат. Кроме того, игорные заведения должны соблюдать ряд дополнительных требований по ведению строгой отчетности и технических стандартов работы оборудования.
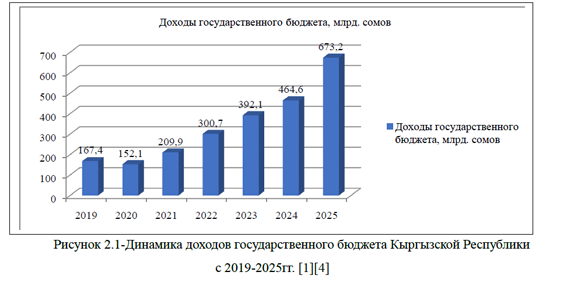
Как видно, условия налогообложения в Кыргызской Республике достаточно гибкие. Грамотная налоговая стратегия позволяет не только избежать штрафов, но и выстроить финансово устойчивую жизнь как на территории страны, так и за ее пределами. Доходы государственного бюджета Кыргызской Республики ежегодно растут и в 2025 году показатель составил 673,2 млрд. сомов, это на 44,89% больше, чем годом ранее и на 302,15% превышает значение показателя начала анализируемого периода, рисунок 2.1.
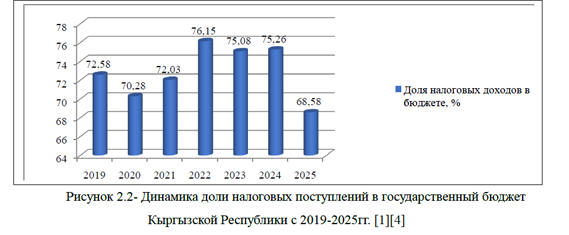
Стоит отметить, что наибольший удельный вес в структуре доходов приходится на налоговые поступления, их доля на протяжении ряд лет составляет около 70,0%, однако самый низкий показатель был замечен в 2025 году-68,58%, рисунок 2.2.
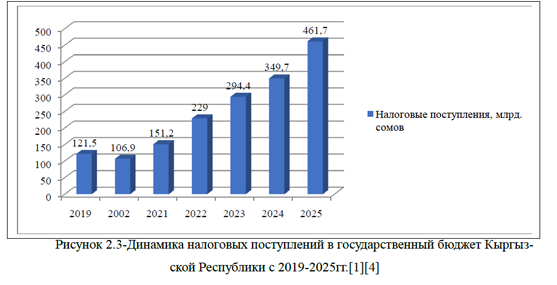
Разработанная налоговая политика Кыргызской Республики позволяет ежегодно увеличивать государственный бюджет за счет налоговых поступлений, рисунок 2.3.
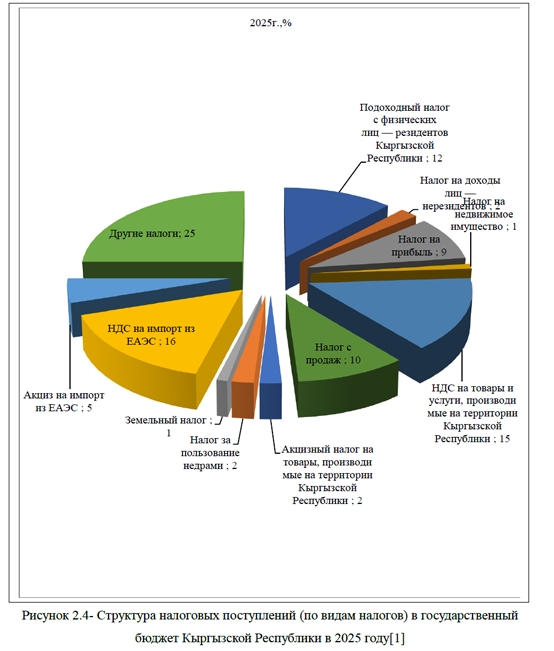
Так, по итогам 2025 года налоговые поступления в государственный бюджет Кыргызстана составили 461,7 млрд. сомов. По сравнению с 2024 годом рост превысил 112 млрд. сомов, или около 32,0%. По отношению к уровню 2019 года налоговые поступления увеличились на 280,0%. По видам налогов, наибольшую долю приносят подоходные налоги; НДС на товары и услуги, производимые на территории Кыргызской Республики; НДС на импорт из ЕАЭС, налог с продаж. Небольшой удельный вес занимают: налог на недвижимое имущество; акцизный налог на товары, производимые на территории Кыргызской Республики; налог за пользование недрами; земельный налог; акциз на импорт из ЕАЭС, рисунок 2.4[1].
В последнее время Кыргызская Республика привлекает всё более пристальное внимание со стороны иностранных инвесторов и деловых кругов. Причинами растущего интереса служат не только сравнительно щадящее фискальное бремя и взносы, но и понятная, близкая российским предпринимателям правовая система, а также членство страны в Евразийском экономическом союзе.
По наблюдениям экспертов-практиков, Кыргызстан удачно сочетает стратегическое расположение на перекрёстке транзитных маршрутов (здесь пролегает коридор «Китай–Европа») и по-настоящему доброжелательную к бизнесу среду. Местное законодательство обеспечивает зарубежным вкладчикам национальный режим, отсутствие ограничений на конвертацию валюты и свободную репатриацию доходов.
Согласно профессиональной оценке, сегодня Кыргызская Республика по праву считается одной из наиболее сбалансированных юрисдикций на постсоветском пространстве – уровень налоговой нагрузки здесь ощутимо ниже, чем в России, бюрократические процедуры регистрации сведены к необходимому минимуму.
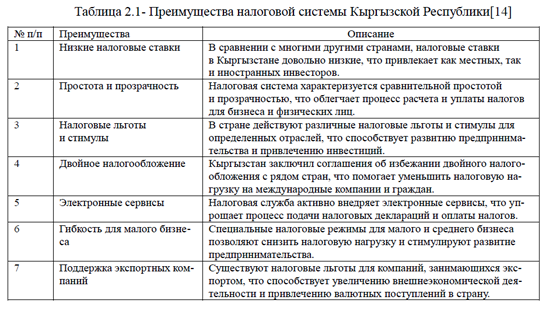
В 2024 году Кыргызская Республика стала одной из самых популярных стран для релокации бизнеса наряду с Арменией, Казахстаном и Грузией. Преимуществами налоговой системы Кыргызстана являются: низкие налоговые ставки, простота и прозрачность, налоговые льготы и стимулы, двойное налогообложение, электронные сервисы, гибкость для малого бизнеса, поддержка экспортных компаний, таблица 2.1.
Таблица 2.1- Преимущества налоговой системы Кыргызской Республики[14]
| № п/п | Преимущества | Описание |
| 1 | Низкие налоговые ставки | В сравнении с многими другими странами, налоговые ставки в Кыргызстане довольно низкие, что привлекает как местных, так и иностранных инвесторов. |
| 2 | Простота и прозрачность | Налоговая система характеризуется сравнительной простотой и прозрачностью, что облегчает процесс расчета и уплаты налогов для бизнеса и физических лиц. |
| 3 | Налоговые льготы и стимулы | В стране действуют различные налоговые льготы и стимулы для определенных отраслей, что способствует развитию предпринимательства и привлечению инвестиций. |
| 4 | Двойное налогообложение | Кыргызстан заключил соглашения об избежании двойного налогообложения с рядом стран, что помогает уменьшить налоговую нагрузку на международные компании и граждан. |
| 5 | Электронные сервисы | Налоговая служба активно внедряет электронные сервисы, что упрощает процесс подачи налоговых деклараций и оплаты налогов. |
| 6 | Гибкость для малого бизнеса | Специальные налоговые режимы для малого и среднего бизнеса позволяют снизить налоговую нагрузку и стимулируют развитие предпринимательства. |
| 7 | Поддержка экспортных компаний | Существуют налоговые льготы для компаний, занимающихся экспортом, что способствует увеличению внешнеэкономической деятельности и привлечению валютных поступлений в страну. |
Основными направлениями налоговой политики Кыргызской Республики в 2026 году являются:
1)Создание справедливой и устойчивой системы налогообложения. Планируется обеспечить баланс между интересами бизнеса и государства, упростить налоговое администрирование и повысить прозрачность налоговых процедур.
2)Цифровизация администрирования. Планируется расширить аналитические возможности налоговой службы за счёт внедрения цифровых технологий и автоматизированных методов обработки данных.
3)Оптимизация информационных систем. Планируется оптимизировать электронные счёт-фактуры и маркировку товаров.
4)Развитие дистанционного налогового контроля. Планируется использовать риск-ориентированный подход в проверках, чтобы обеспечить более прозрачное и эффективное взаимодействие между налогоплательщиками и налоговыми органами.
5)Упрощение патентной системы. Получение патента через электронную систему автоматически регистрирует физлицо в налоговых органах.
6)Льготы для футбольной сферы. Организации, работающие в сфере футбола, освобождаются от всех налогов, включая налог на имущество и землю.
7)Изменения по налогу на имущество. Введена новая структура налога: налог на жилой объект имущества, налог на нежилой объект имущества, налог на сельхозземли.
8)Переход строительных компаний на единый налог. Предусмотрен механизм перехода строительных компаний с общего режима на единый налог с корректировкой НДС по остаткам ТМЗ, незавершённому и завершённому строительству[2].
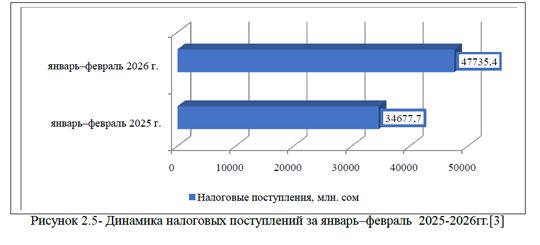
По данным Государственной налоговой службы, за январь–февраль 2026 года объём налоговых поступлений в бюджет Кыргызстана составил 47 млрд. 735,4 млн. сомов. По сравнению с аналогичным периодом прошлого года показатель вырос на 13 млрд. 57,7 млн. сомов, или на 37,6%, рисунок 2.5.
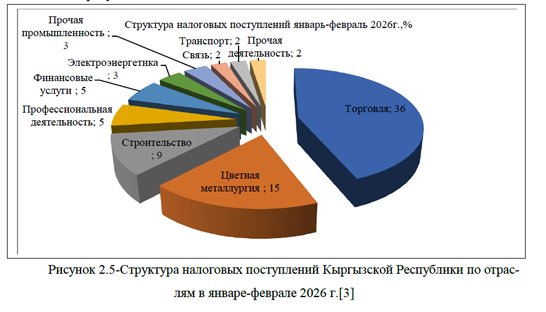
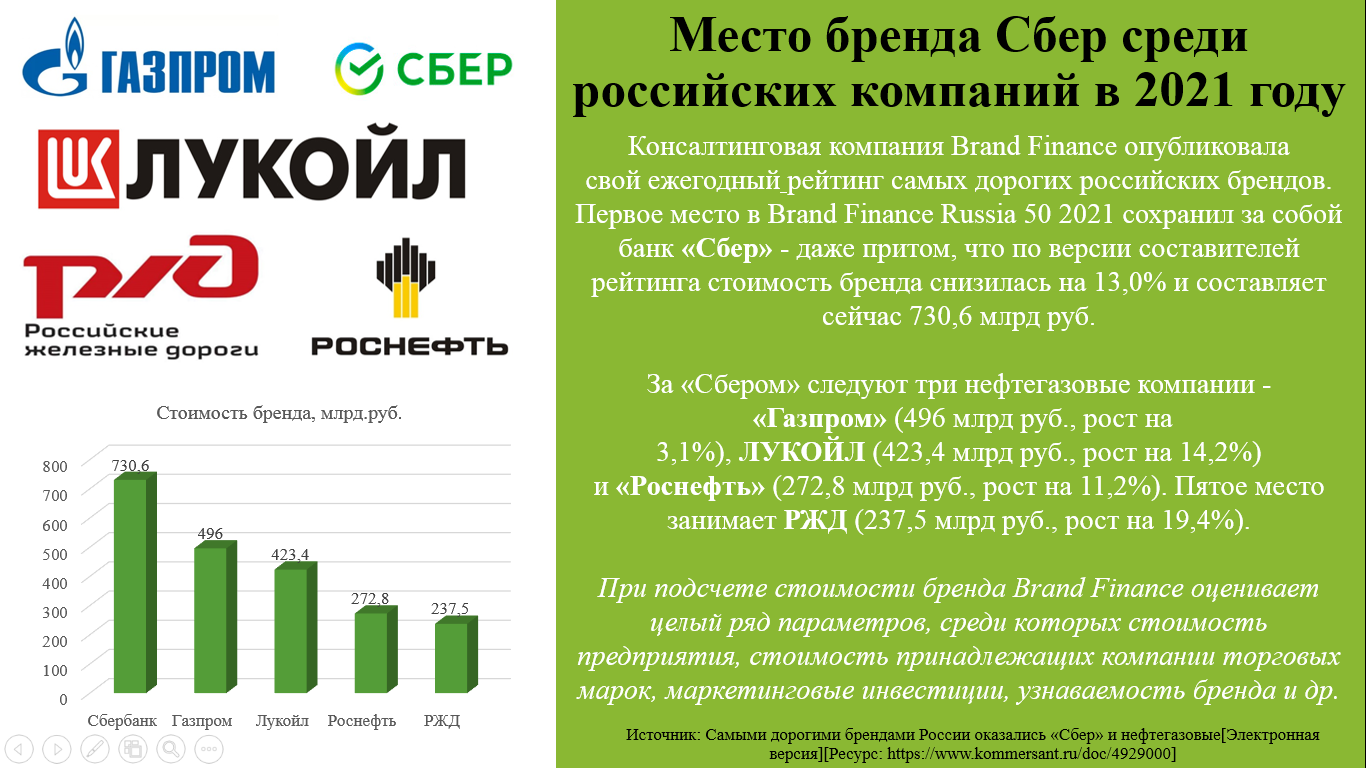
Наибольший удельный вес в общей сумме налогов приходится на предприятия торговли и составляет 36,0%. В два раз меньше приходится на цветную металлургию, менее 10,0% занимают такие отрасли как: строительство, профессиональная деятельность и финансовые услуги, электроэнергетика и прочая промышленность, связь, транспорт и прочая деятельность, рисунок 2.6.
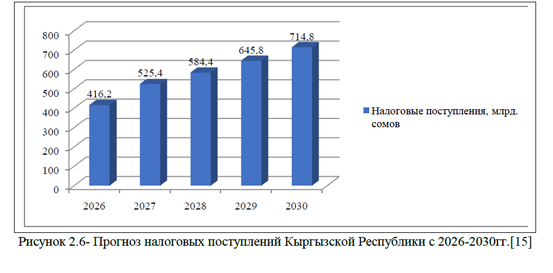
По прогнозам Министерства финансов Кыргызстана, в 2026 году налоговые поступления в республиканский бюджет составят 416,2 млрд. сомов, рисунок 2.6. Ожидается, что по сравнению с планом 2025 года собираемость налогов вырастет на 15,4%. Основные факторы, способствующие этому росту: а)двойное увеличение сборов от налогов на международную торговлю и операции – ожидается, что они составят 52 млрд. сомов, включая таможенные платежи и ввозные пошлины от других стран ЕАЭС; б) увеличение на 1,4 раза налогов на доходы горнодобывающих компаний, достигнув 29 млрд. сомов, что связано с дифференцированными ставками налога в зависимости от мировых цен на золото, серебро, медь, сурьму, ртуть, вольфрам и олово; в) рост собираемости НДС на импортированные товары из других стран ЕАЭС на 18,1%, до 52,9 млрд. сомов. Объем налоговых поступлений к 2030 году составит 714,8 млрд. сомов, это более , чем на 70,0% превысит текущие показатели, рисунок 2.7.
Основными направлениями налоговой политики в 2026–2030 гг. будут являться: создание необходимых условий для соблюдения налогоплательщиками налогового законодательства, включая расширение и упрощение электронных сервисов; внедрение персонализированного налогового профиля, позволяющего сократить временные затраты на выполнение налоговых обязательств; развитие дистанционного налогового контроля и риск-ориентированного подхода в проверках, что обеспечит более прозрачное и эффективное взаимодействие между налогоплательщиками и налоговыми органами; расширение аналитических возможностей налоговой службы путем внедрения цифровых технологий и автоматизированных методов обработки данных; оптимизация информационных систем, таких как электронные счет-фактуры и маркировка товаров.
В целом, налоговая политика Кыргызской Республики в среднесрочной перспективе будет направлена на цифровизацию администрирования, упрощение налоговых процедур и повышение их прозрачности. Это обеспечит справедливое налогообложение, создаст комфортные условия для бизнеса и повысит уровень налоговой дисциплины в стране. Для того, чтобы оценить влияние налоговой политики на развитие экономики Кыргызской Республики, перейдем к следующему параграфу выпускной квалификационной работы.
Список использованных источников
1.Бюджет Кыргызстана увеличился в 2025 году [Электронная версия][Ресурс:
https://www.akchabar.kg/news/byudzhet-kirgizstana-v-2025-godu-uvelichilsya-bolee-chem-na-200-mlrd-somov-oprxarjhnoprfobt];
2.Все о налоговых изменениях 2026 года: от патентов до электронных платежей[Электронная версия][Ресурс:
https://caravan-info.kg/ru/obschestvo/010777-vse-o-nalogovyh-izmeneniyah-2026-goda-ot-patentov-do-elektronnyh-platezhey.html];
3.График: 36% всех налоговых поступлений за 2 месяца обеспечила торговля
[Электронная версия][Ресурс:
www.tazabek.kg/news:2456727/?f=cp];
4.Государственная Налоговая Служба Кыргызской Республики . Официальный сайт [Электронная версия][Ресурс: https://sti.gov.kg/];
5.Доходы государственного бюджета[Электронная версия][Ресурс:
https://stat.gov.kg/ru/opendata/category/37/];
6.Кыргызстан как новая бизнес-гавань: обзор возможностей и рисков для иностранных инвесторов[Электронная версия][Ресурс:
https://www.klerk.ru/user/2547914/666962/#chapter-preimuschestva-registracii-kompanii-v-kyrgyzstane];
7.Консорциум институтов поддержки МСП [Электронная версия][Ресурс:
https://msb2030.gov.kg/consortium];
8.Льготное кредитование субъектов МСП КР [Электронная версия][Ресурс:
https://frp.kg/kreditovanie/lgotnoe-kreditovanie-subektov-msp-kr.html];
9.99% бизнеса Кыргызстана представляют малые предприятия [Электронная версия][Ресурс:
https://eltr.kg/ru/99-biznesa-kyrgyzstana-predstavlyayut-malye-predpriyatiya/];
10.Малый и средний бизнес обеспечивает более половины ВВП Кыргызстана [Электронная версия][Ресурс:
https://central-asia.news/kirgiziya/ekonomika-kirgiziya/malyi-i-srednii-biznes-obespechivaet-bolee-poloviny-vvp-kyrgyzstana];
11.Налоговая политика Кыргызской Республики в условиях рыночной экономики: комплексный анализ, проблемы и пути совершенствования[Электронная версия][Ресурс:
https://econlib.ru/kursovaya/nalogovaya-politika-kyirgyizskoy-respubliki-na-sovremennom/];
12.Налоговая система Кыргызстана [Электронная версия][Ресурс:
https://kg.spinform.ru/nalogovaya_systema.html];
13.Налоги в Киргизии: особенности налоговой нагрузки в Кыргызстане [Электронная версия][Ресурс:
https://runews24.ru/society/21/04/2026/ne-veryu-v-reklame-strozhe-chem-v-teatre-kak-pokazat-mnogodetnuyu-semyu-normoj-a-ne-podvigom-i-ne-skatitsya-v-parodiyu];
14.Обзор налоговой системы Киргизии: прозрачность и эффективность [Электронная версия][Ресурс:
https://kirgiz-consulting.ru/obzor-nalogovoj-sistemy-kirgizii-prozrachnost-i-effektivnost/]
15.Основные направления фискальной политики Кыргызской Республики на 2026–2030 годы[Электронная версия][Ресурс:
https://docs.yandex.ru/docs/view?url=ya-browser%3A%2F%2F4DT1uXEPRrJRXlUFoewruFGrU7HqIasEh7-rtav6RpcZXRNbxMVz0wHP1wvvtdtbPW2Jdk9KkNNpkAgyw-MwzzEDortf-Y9nWfRfXJLpDNZD2HWCdgUZuH6euGPexweg9bjYX3d0GWYtzO3v5MREeg%3D%3D%3Fsign%3DRjnAS76ZBqIAXTgAcVyqPovsUu-3AQkdV6NynmIqOWI%3D&name=6a3fdd5fd50ee01213949fe84a564b59.docx&nosw=1];
16.О прогнозе социально-экономического развития Кыргызской Республики на 2026–2030 годы [Электронная версия][Ресурс:
https://mineconom.gov.kg/froala/uploads/file/e46531ac553e88d5a5dfca04531f6dc114c1537a.pdf];
17.Программа поддержки и развития малого и среднего предпринимательства Кыргызской Республики до 2030 года [Электронная версия][Ресурс:
https://msb2030.gov.kg/];
18. Фонд развития предпринимательства. Официальный сайт[Электронная версия][Ресурс:
https://frp.kg/]